纽约联邦储备银行的最新研究结果显示,纽约联邦储备银行表明千禧一代的债务已累计超过1万亿美元。
这一令人担忧的债务规模在短短五年内增长了超过22%,超过了历史上任何其他世代。这种情况可能会让你好奇,千禧一代究竟是如何陷入如此糟糕的境地的。
与债务规模同样重要的是,千禧一代的经济选择与人们的预期有所不同。千禧一代的态度远比债务余额所显示的更为保守。事实上,与前几代人相比,这一群体在财政上明显更为保守。
时代的产物
美国千禧一代(即1981年至1996年间出生的美国人)经历了阴阳交织的宇宙二元性,这是其他世代少有的经历。
所有世代中的数百万人至今仍未完全从全球金融危机中恢复过来,但得益于社交媒体,极端财富的展示比以往任何时候都更加显眼。
千禧一代享受着医疗保健领域的重大进步,但同时经历着阿片类药物流行病,它现已成为主要死因之一,发生在美国。他们见证并推动了重大技术进步。与此同时,他们还必须权衡由美国主导的、历时29年的全球军事行动所带来的伦理和财务影响。
这些经历是否影响了千禧一代的行为?似乎确实使千禧一代在使用金钱方面更加保守,这一点在针对该群体的研究中已有充分记录。
与其他世代相比
虽然千禧一代积累的债务规模超过了上一代X世代在相近年龄阶段的水平,但债务的构成却大不相同。
根据圣路易斯联邦储备银行2018年的一份报告,千禧一代的抵押贷款债务约低15%,其信用卡债务约为X世代的三分之二。
然而,学生贷款债务却高出300%以上。学生债务影响的年龄段远不止千禧一代,借款人超过4300万人但其负担主要落在这一世代身上。
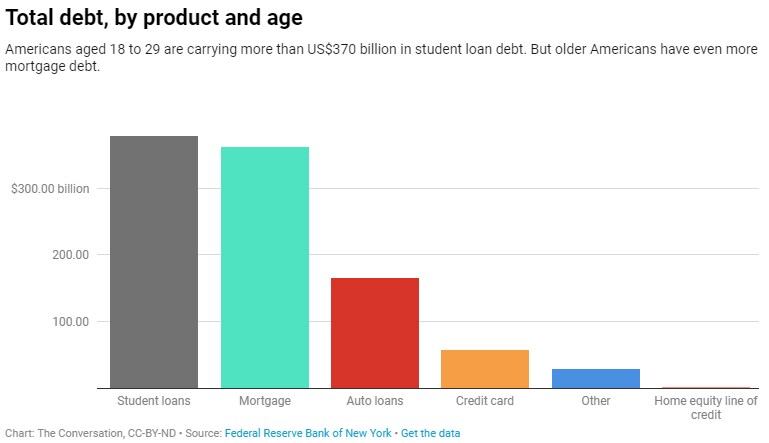
考虑到前几代人的行为,千禧一代信用卡债务和抵押贷款债务较低,似乎反映出他们在理财方面更为规避风险。
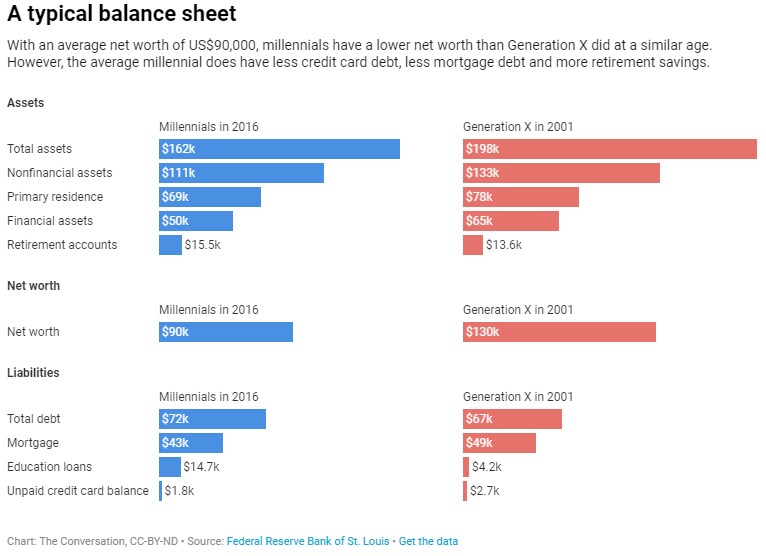
世代之间另一个显著的行为差异在于,与前几代人在相同年龄时相比,千禧一代的退休储蓄水平更高。X世代在大致相同的年龄阶段平均积累了约13,600美元,而千禧一代的退休账户平均储蓄已达15,500美元。
千禧一代也更加重视高等教育。2001年至2016年间,25至29岁拥有至少四年制学位的人数增长了25%。
增加退休储蓄和接受额外教育,都是经济学家可能视为保守投资策略的行为,若再加上较低的信用卡债务,则更是如此。但这些态度或观念上的变化可能难以衡量。
住房市场
这一世代在消费行为上的另一个重要转变是,千禧一代推迟以房主身份进入住房市场,也推迟承担拥有住房所伴随的相关债务。
统计数据来自美国人口普查局和美国社区调查的数据清楚地反映了这一在住房拥有率上的显著差异。拥有房屋的千禧一代人数比前几代人低约8个百分点。
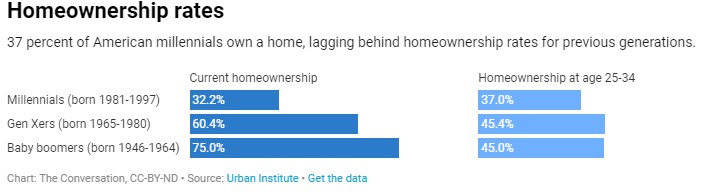
学生债务是美联储在其2019年1月发布的《消费者与社区背景》报告中指出,导致千禧一代推迟购房的一个因素。然而,鉴于千禧一代更倾向于增加退休储蓄账户的缴存,学生贷款债务是否是使他们无法进入住房市场的唯一原因,尚不能确定。
例如,近年来,城市化趋势导致城市住房价格上涨。这在年轻人居住或正迁入的县域中尤为明显。在就业中心附近,住房价格的上涨可能在一定程度上解释了千禧一代为何推迟进入住房市场。
千禧一代的境况是否更好?
在评估千禧一代时,或许需要一种不同的成功观念,这种观念不应只强调购置房产和其他实物资产,而应基于上一代人对美国梦的衡量标准所形成的相对视角。
毕竟,前几代人让千禧一代走上了一条充满全球经济不确定性以及房地产繁荣与萧条的道路。鉴于他们所经历的时代以及房屋真实的经济回报,千禧一代如今正表现出不愿承担此类长期债务的态度。房屋的回报仅略高于通货膨胀率;若计入税费、保险和维护成本,房屋的吸引力则更低。
这些行为变化,加上环境的经济状况,最终结果是千禧一代的平均净资产约为9万美元,而X世代在相近年龄阶段的净资产为13万美元。
但我认为,净资产并非全部情况。千禧一代更重视高等教育,因此进入职场的时间比X世代同龄人要少。在这种选择教育而非就业的前提下,净资产数据便显得合乎逻辑。虽然有人可能会认为,这些千禧一代在几年后会“迎头赶上”,进入这一拥有房产并背负债务的阶段,但或许他们的人生态度本身就淡化了对物质财富的追求。
尽管长期学生债务降低了千禧一代积累资产的能力,使其积累速度不及前几代人,但这一世代中的许多人似乎已经采纳了一种关于资产的另类观念,他们更倾向于追求体验和储蓄账户,而非物质财富。研究表明,体验能带来更持久的幸福感,并可能为评估千禧一代的财务状况提供另一种视角。




