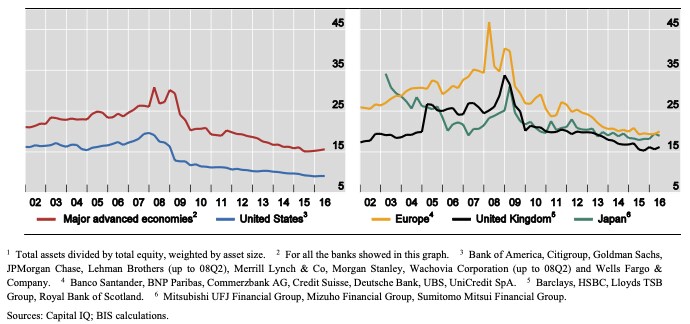
银行资产负债表杠杆率持续下降,交易商持有的公司债券减少后趋于停滞(图1)。这些因素引发了潜在担忧:交易商可能降低了做市承诺,从而对市场流动性产生不利影响(例如 CGFS 2014、CGFS 2016)。
图1银行资产负债表杠杆率
来源:Adrian 等人(2018)。
我们在近期一篇论文(Adrian 等人,2018)中发现,危机后的监管改革或许能解释其中一部分情况,但这些趋势中的大多数早于监管产生任何约束作用。债券市场流动性普遍恶化的证据也有限。在交易商作为主要做市商的市场中,传统市场流动性指标往往显示流动性依然稳健。
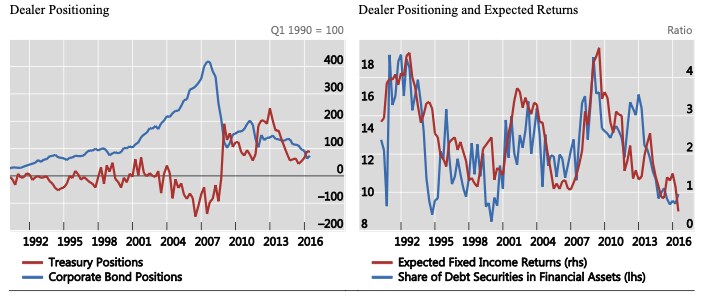
交易商持有的公司债券减少,可能更多是由于预期回报率下降(图2)。我们发现,预期固定收益回报率与交易商的固定收益头寸之间存在很强的相关性(55%);资产估值大幅波动的时期,通常伴随着头寸的显著调整。
图2美国交易商头寸与预期回报率
来源:Adrian 等人(2018)。
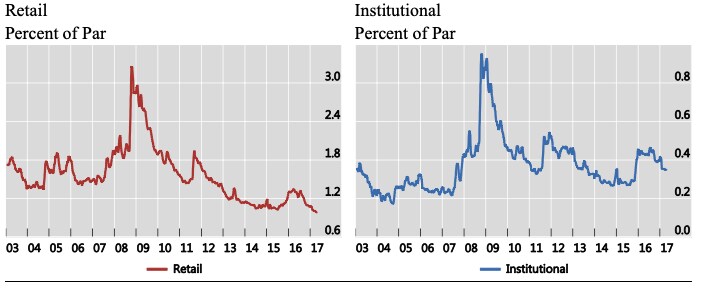
更严格的监管可能削弱了机构提供流动性的能力,但自全球金融危机以来,债券市场流动性普遍恶化的证据有限(Adrian 等人,2017)。图3显示,公司债券流动性在机构规模的交易中有所恶化,但小额交易没有。部分原因可能是交易商转向代理模式,通过撮合方向相反的订单,避免在资产负债表上持有债券。传统上,交易商以自营商身份经营:客户想卖出时,他们买入客户的债券,并将其持有在资产负债表上,直到后来找到方向相反的交易;在此期间,他们承担债券价格可能下跌的风险。
图3以价格冲击衡量的公司债券市场流动性
来源:Adrian 等人(2018)。
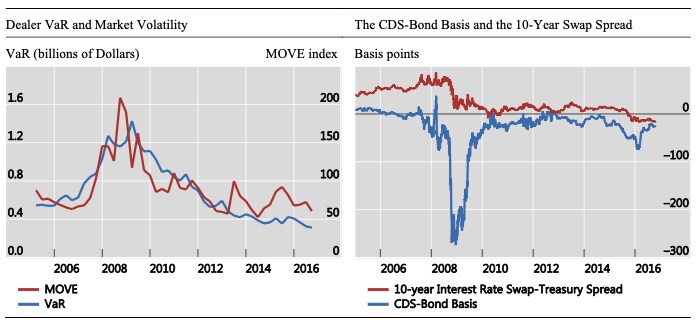
杠杆率下降和交易商减少持仓的其他可能原因包括审慎的风险管理和高昂的融资成本。图4左图显示,以全公司风险价值衡量的八家美国大型交易商的资产负债表承载能力自危机以来大幅下降;与此同时,市场波动性也有所降低,后者以美林期权波动率估计(MOVE)指数为代表。
资产负债表承载能力下降,通常与融资成本指标恶化相关,其中两个指标见图4右图。其一是10年期利率互换利率与10年期美国国债收益率之间的利差。互换利差通常为正,但2010年有时为负,2015年末也转为负值,并一直持续到2016年年中。这类负互换利差常被视为银行受到监管性资产负债表约束的证据。
衡量市场失灵的另一项指标是信用违约互换(CDS)与债券的基差,即市场 CDS 利差与根据标的债券收益率推算的理论 CDS 利差之间的差额。图4右图显示了一个投资级债券组合的基差。危机前,基差接近于零,这符合预期。然而,危机以来,平均基差一直为负,这可能反映出交易商缺乏必要的资产负债表承载能力,无法买入债券(并买入 CDS 保护)来套利该利差。
图4美国交易商风险价值与融资成本
来源:Adrian 等人(2018)。
我们发现,总体而言,监管改革显著提升了金融体系的安全性;迄今为止,不利的意外后果证据有限,且需与监管改革更广泛的益处权衡。改革提高了银行监管资本的数量和质量,新的流动性要求改善了银行的流动性状况,增强了其抵御流动性、金融和经济压力的能力。这应能降低市场流动性危机广泛发生的概率,并使做市更加稳健(Fender 和 Lewrick,2015)。
当然,国际标准制定机构如今日益关注评估新监管制度的成本与收益,我们预计未来几年会出现更细致的量化分析。




