这场令人痛苦的僵局暂告一段落:希腊与其债权人已开始着手制定第三轮救助方案。然而,对于能从先前救助方案的失败中汲取哪些教训,争论仍在继续。
国际货币基金组织首席经济学家奥利维耶·布兰查德(Olivier Blanchard)近期就此发表了一篇重要论文。在他 为国际货币基金组织的主要决策辩护时,人们对其所言的大部分内容都可以认同。希腊在过去五年中必然要进行大规模财政整顿,这几乎是不可避免的。2010年救助方案启动时,财政赤字为15%,这是不可持续的。
布兰查德曾严厉批评欧洲的紧缩政策。然而,即便是他也承认,就希腊而言,若没有如此严格的节约措施,融资需求将高得不切实际。先前救助方案中已发放的贷款总额,已超过希腊GDP的40%——而这仅仅是为了弥补过去几年的财政赤字。可以肯定的是,当时并不存在为更高赤字提供融资的意愿。
然而,布兰查德的分析在两个重要问题上并不令人满意。对希腊而言,最重要的问题是:经济必须增长,但这种增长应从何而来?政界人士需要提出战略,但救助方案并未真正将其列为优先事项。更有甚者,债务问题从未得到妥善处理——国际货币基金组织也不例外。
自引入欧元以来,希腊的经济政策颇让人联想到庞氏骗局。每年的借款不仅用于偿还既有债权人,也用于为新的支出提供资金。因此,希腊的国家支出迅速增长。1999年至2009年间,公共部门薪资翻了一番;相比之下,同期欧元区整体薪资仅增长了40%。由此产生的工资压力导致私营部门薪资过快上涨,希腊企业的竞争力也日益下降。所有这些共同导致了巨额经常账户赤字和不断攀升的外债。
因此,要使希腊的救助方案取得成功,控制这一竞争力问题至关重要。然而,三驾马车,尤其是国际货币基金组织,只做了半心半意的努力。例如,在官方文件中,它们详细讨论了必要的减薪措施。但在最初阶段,它们并未将这些措施设为紧急贷款的硬性条件。它们缺乏足够的勇气。
人们也早已清楚,仅降低薪资是不够的。与此同时,必须对产品市场进行深远改革,以打破陈旧体制和既得利益。否则,几乎不可能发展新的增长行业。由于这种错误的宽容,希腊失业率的上升速度超过了必要程度。国内需求大幅萎缩在很大程度上难以避免,但在希腊,这一萎缩丝毫没有因出口增长而得到抵消——例如与葡萄牙不同。
这正是新一轮救助方案应当发力的领域。希腊迫切需要一项能够提高出口能力的增长战略。为此,劳动力市场改革并非必要:据经合组织(OECD)称,希腊劳动力市场已比德国更具灵活性。相反,开放产品市场、改革竞争政策并提高公共部门效率至关重要。由欧洲资金支持的新企业启动融资也将有所助益。
第二个核心问题涉及希腊偿还债务的能力。国际货币基金组织官员和独立专家从一开始就对此持怀疑态度。尽管如此,国际货币基金组织仍同意了第一个救助方案,甚至修改了其内部规则以使之成为可能。为证明这一决定的合理性,人们强调了金融安全面临的风险。
这些风险是否真的如此之大,可能会引发长时间的争论。不过,可以肯定的是,当时人们对传染效应和金融体系稳定性的担忧确实相当严重,且十分突出。就此而言,国际货币基金组织的决定不应受到批评。然而,真正应当批评的是:国际货币基金组织所强调的这些金融风险,并未催生出可持续的救助方案。即便最终的债务减记(haircut)也来得太晚,未能解决债务问题。
投资需要确定性:欧元
新方案同样应当在此发挥作用。为支持进一步增长,希腊需要信心和新的投资。然而,只有当人们确信希腊五年后仍将留在欧元区,且其债务具有可持续性时,这些投资才会到来。
如果各方达成协议,将债务偿付与希腊经济增长挂钩,政治层面便可带来这种确定性。现行还款计划只有在希腊实现充分增长时才适用;在其他情况下,债权人将不得不接受进一步推迟还款及降低利率。
这将使希腊能够进行长期规划,并创造投资激励。与此同时,这一方案也符合债权人的利益:显然,如果增长持续疲弱,希腊无论如何都无法全额偿还债务。如果现在接受这一经济现实,那么此类计划实际上可以提高预期还款额。
事后看来,希腊犯下了重大错误,这一点十分清楚:国际货币基金组织、三驾马车,尤其是希腊自身都有责任。该国现在终于需要实施深远改革,使私营部门能够扩大出口并实现增长。作为回报,债权人必须表明愿意保证债务的可持续性以及切合实际的基本财政盈余目标,以便投资能够重返希腊。改革与债务可持续性,犹如一枚硬币的两面。
本文与 Bruegal合作发表。刊登本文并不意味着世界经济论坛认同其中观点。
如需紧跟 Agenda 动态,请 订阅我们的每周新闻简报。
作者:Guntram B. Wolff自2013年6月起担任布鲁盖尔研究所(Bruegel)所长。他的研究聚焦于欧洲经济与治理、财政与货币政策以及全球金融。
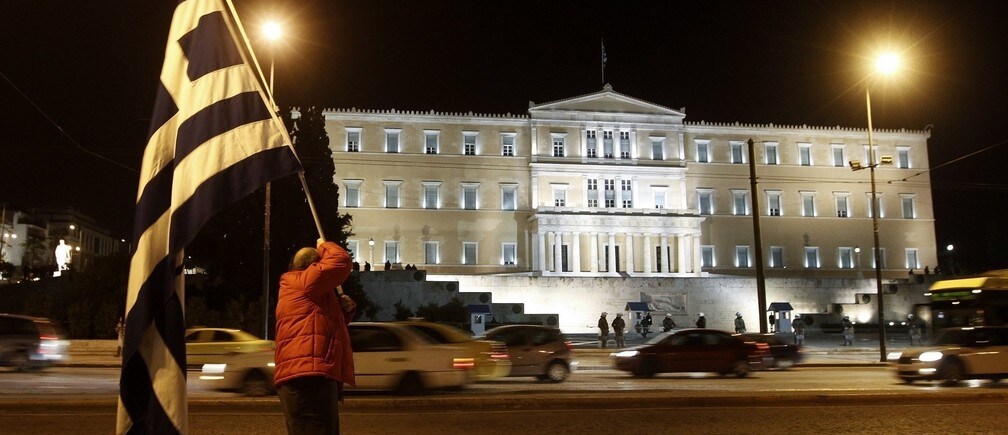
图片:一名抗议者在雅典议会大厦前的反紧缩集会上高举希腊国旗。REUTERS/Yiorgos Karahalis




