全球账户拥有率已达到全球人口的76%,较2014年的62%有所提升,但全球仍有14亿人没有银行账户。
金融包容性对健康的经济体和社会至关重要,也是实现联合国可持续发展目标的关键组成部分。
本文概述了数字金融产品如何提升拉丁美洲的金融包容性,以及可在全球范围内应用的经验。
随着我们走出新冠疫情大流行并迈入联合国可持续发展目标实现过半之际,毫无疑问,让更多人享有更加平等的机会至关重要。扩大数字金融包容性是其中的一个重要组成部分。
根据世界银行《2021年全球金融包容性指数数据库》(Global Findex Database 2021),全球账户拥有率已达到全球人口的76%,较2014年的62%有所提升,这意味着尽管近期有所改善,全球仍有14亿无银行账户人口。
金融包容性对健康的经济体和社会至关重要。一旦被纳入金融体系,消费者往往会沿着从包容到金融安全的路径逐步前进。
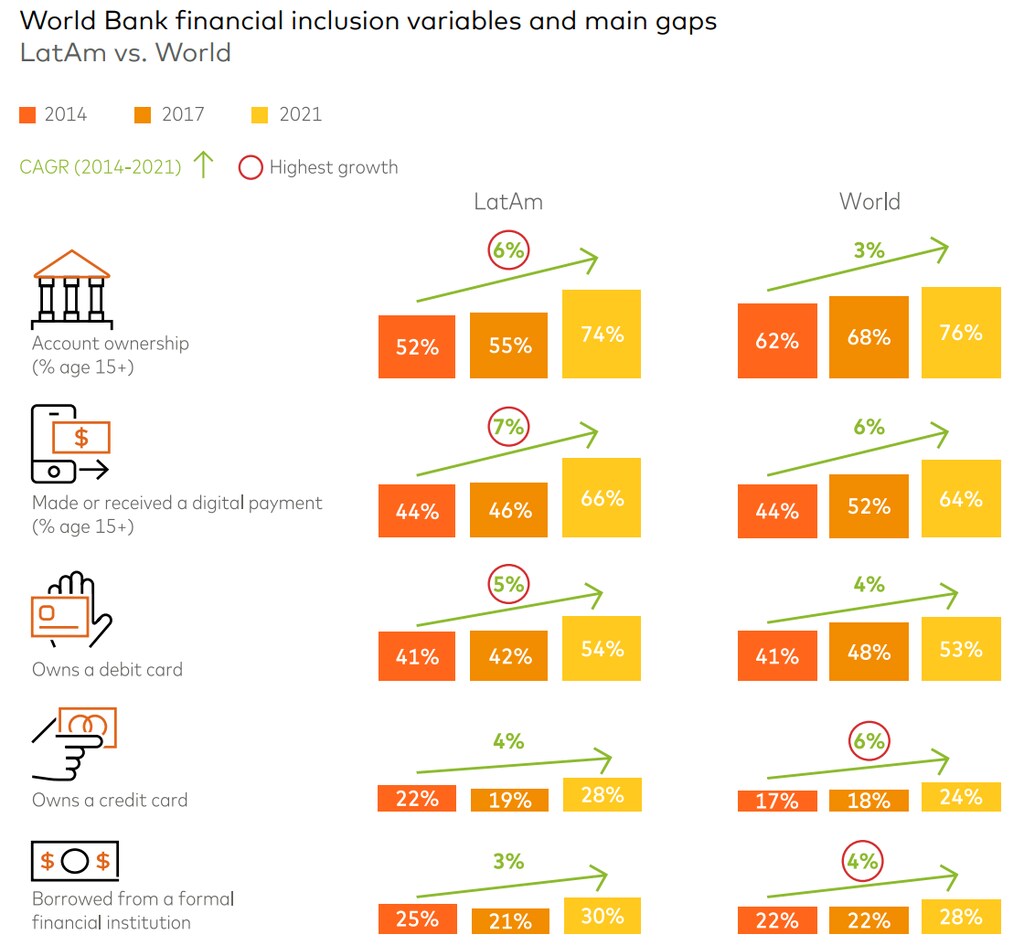
6月,万事达卡发布了《新冠疫情后拉丁美洲和加勒比地区的金融包容性状况:支付生态系统的新机遇》报告,该报告与美洲市场情报机构(AMI)合作完成。
尽管该报告表明,主流数字金融产品和服务在七个拉丁美洲国家的普及,近年来有助于加快金融包容性进程,但仍有21%的人口被排除在外,明显的挑战依然存在。这些挑战包括:
信贷获取受限:虽然58%的拉丁美洲人拥有信用卡,但其中仅有三成人能够获得其他形式的信贷(贷款、保险或投资产品)。
金融包容性分布不均:仅有59%的低收入受访者和40%居住在主要城市以外的受访者表示拥有账户。
金融教育缺失:受访者认为金融教育是改善个人财务状况的关键,但68%的人从未接受过任何个人理财方面的培训或支持。
随着数字化近年来加速发展,现金使用量也有所下降,现金与数字支付方式并存的情况日益普遍。疫情前,四分之一的受访者表示其每月超过四分之三的支出使用现金支付,而到2023年,这一比例降至约15%。
与此同时,智能手机的影响力不断增强,在整个地区的普及率已达80%。智能手机如今已成为支付流程中不可或缺的一部分,88%的受访者表示他们使用手机进行交易,55%的受访者曾使用手机开设新账户。
改善金融包容性的经验启示
基于这些发现,公共和私营部门可以总结出若干明确的经验启示,这些启示与拉丁美洲乃至全球的利益相关方息息相关。
在新冠疫情期间,各国政府通过公共救助的数字化推动了包容性发展,其中15%的受访者表示,他们正是通过这种方式开设了首个储蓄账户或存款账户。
预付卡为快速惠及无银行账户或银行服务不足人群、提供数字支付工具提供了一种途径。例如,2020年12月及整个2021年期间,万事达卡与多米尼加共和国政府及Banreservas银行合作,通过可在当地超市和杂货店使用的非接触式预付卡,向175万个多米尼加家庭发放了国家援助资金。
此外,私营部门金融机构应优先考虑个性化服务,以扩大服务不足群体的获取渠道,利用各类工具确保服务的简便性和便捷性,同时增加价值并提高相关性。
金融机构还需聚焦信贷产品开发,打造更优质、更易获取的产品,并借助创新信用评分或灵活抵押等方式予以支持。
与此同时,金融教育存在重新构想的机遇:摒弃陈旧刻板的传统模式,采用融合游戏化元素的综合性方法,生动阐释为何以及如何实现更高的金融安全。
这也有助于建立信任——包括对技术的信任和对金融体系的信任。信任源于持续兑现承诺。为此,需要确保治理的一致性、强有力的网络安全以及完善的消费者保护措施。
公共和私营部门之间的协作依然至关重要,以加快包容性发展,并确保技术、监管、金融和基础设施生态系统之间的互操作性。
全球推动金融包容性的努力
EDISON联盟是世界经济论坛几年前发起的一项倡议,是这一理念的具体实践。其成员携手合作,确定经济中需要加速数字化和金融包容性发展的具体领域,并围绕投资、工具、监管环境以及确保技术信任的方式开展合作。
金融包容性也是今年印度B20峰会(即G20官方对话论坛与工商界的对话平台)的重要议题,并且随着巴西明年接任东道主,这一议题无疑将继续受到关注。
我们携手共进,可以构建更好的金融包容性与数字化转型模式,赋能个人,并确保公平、可持续的经济增长。




