拉丁美洲增长势头持续,但融资更趋稀缺且成本更高,将拖累该地区经济,同时通胀仍居高不下。
政策重点在于恢复物价稳定、维持财政可持续性,同时保护弱势群体。
平衡财政与货币政策是实现包容性和可持续增长的关键,也是构建应对未来冲击韧性的最佳途径。
拉丁美洲国家仍在应对前两次冲击的影响——疫情以及俄罗斯入侵乌克兰——如今又面临第三次冲击:全球金融状况收紧。
当前增长势头向好,反映出服务业和就业已恢复至疫情前水平,并得益于有利外部环境的总体支撑——大宗商品价格高企、外部需求强劲、汇款以及旅游业复苏。这促使今年多次上调增长预期。
随着主要央行加息以抑制通胀,融资正变得日益稀缺且成本高昂。流入新兴市场的资本正在放缓,对外借贷成本也在上升。新兴市场的国内利率同样走高,这不仅因为各国央行同样加息以对抗通胀,也因为投资者对风险资产的兴趣减弱。
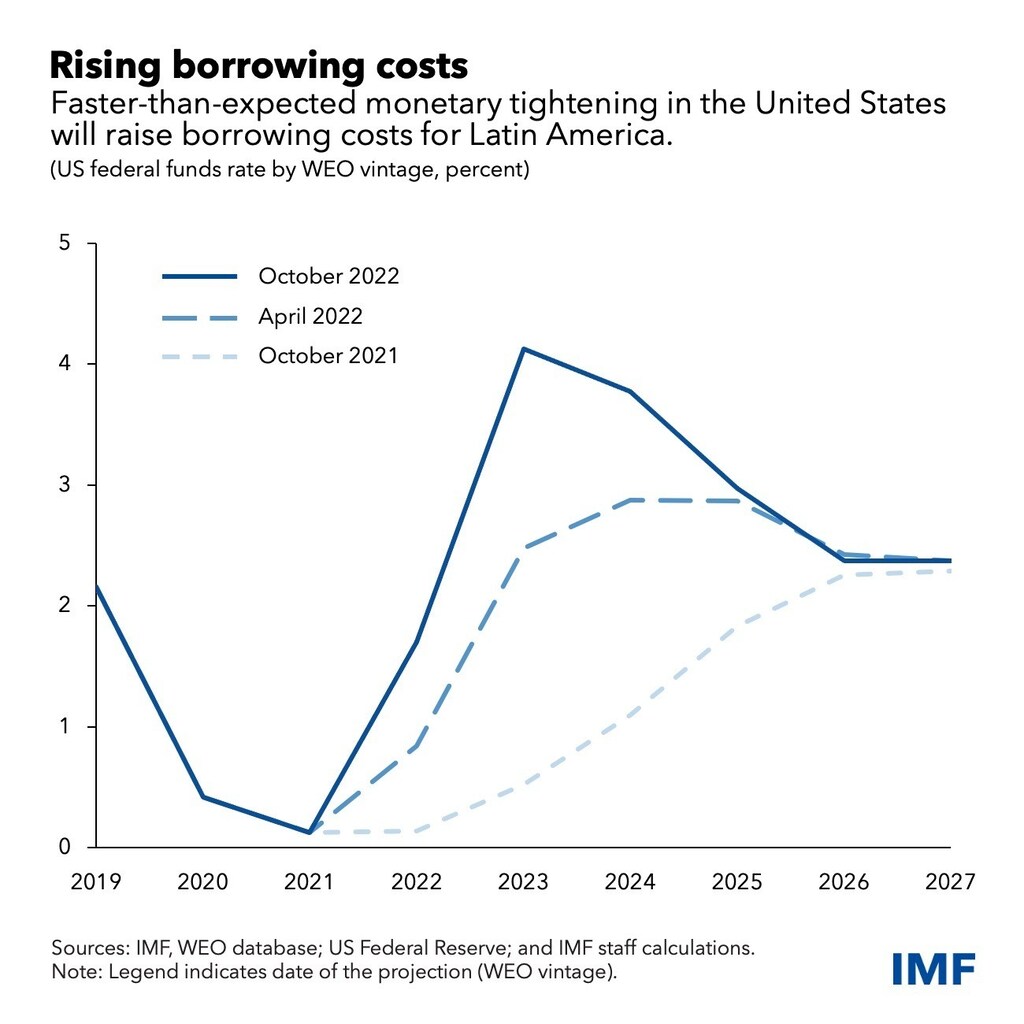
就拉丁美洲而言,上述因素导致经济活动放缓,因为借贷成本上升会抑制国内信贷、私人消费和投资。
今年早些时候,大宗商品价格飙升和稳健的增长势头有助于抵消全球金融状况收紧的影响,因为该拥有主要大宗商品出口国的地区吸引了投资者,全球对粮食和能源供应有所需求。但随着全球经济放缓,较高的利率正在压低大宗商品价格,削弱其缓冲作用。此次放缓还可能减少该地区的出口、汇款和旅游收入。
关于全球利率走向,以及通胀能否平稳回落至可控水平(即所谓的“软着陆”)存在不确定性,这意味着波动性激增和投资者风险厌恶情绪也有可能出现。换言之,向更高全球利率过渡的过程可能颇为曲折。
增长稳健但有所放缓
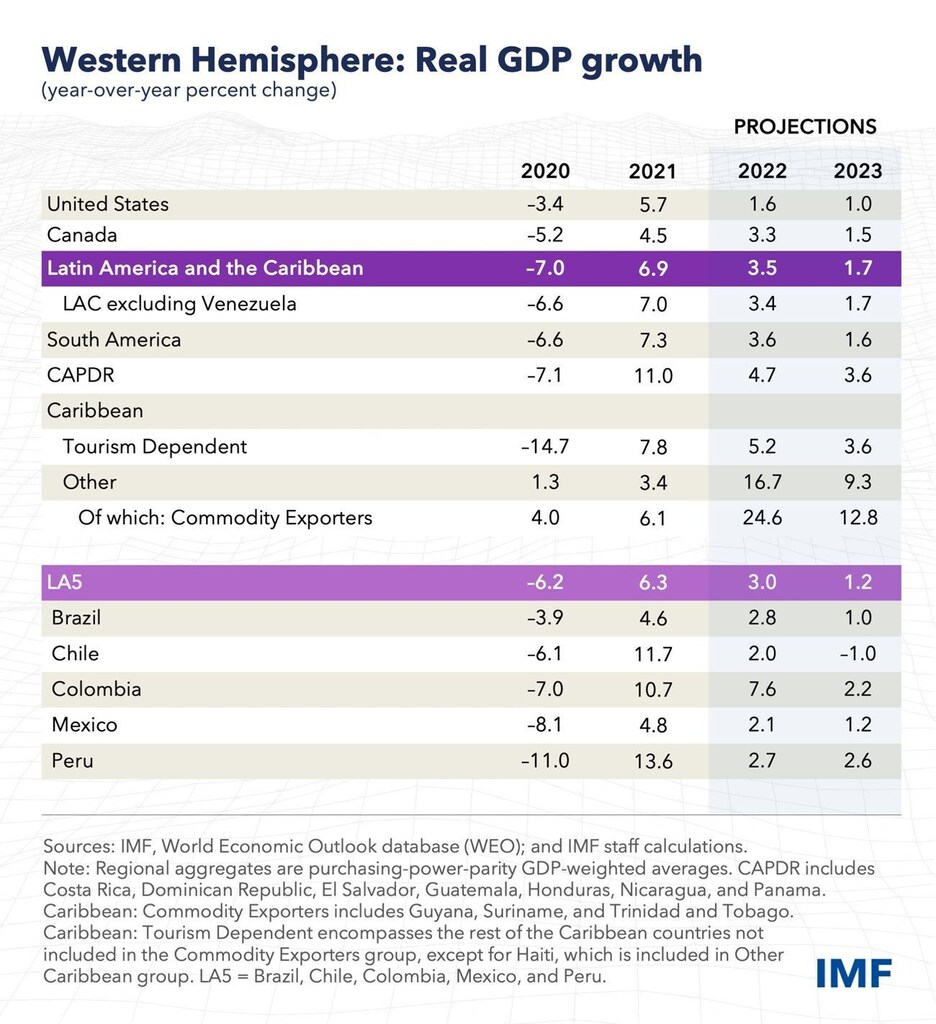
鉴于经济活动表现积极超预期,我们已将今年拉丁美洲和加勒比地区的增长预测上调至3.5%,此前预测值为3%,预测时间为7月。
但随着形势变化,明年增长将比我们7月的预测更快放缓,降至1.7%。
大宗商品出口国(南美国家、墨西哥和部分加勒比经济体)明年增长率可能减半,因为大宗商品价格下跌会放大加息的影响。
就中美洲、巴拿马和多米尼加共和国而言,其经济也将放缓,因为与美国的贸易和汇款减弱,不过它们将受益于大宗商品价格下跌。依赖旅游业的加勒比经济体将继续复苏,但速度将慢于7月的预期,因为旅游前景走弱。
应对顽固通胀
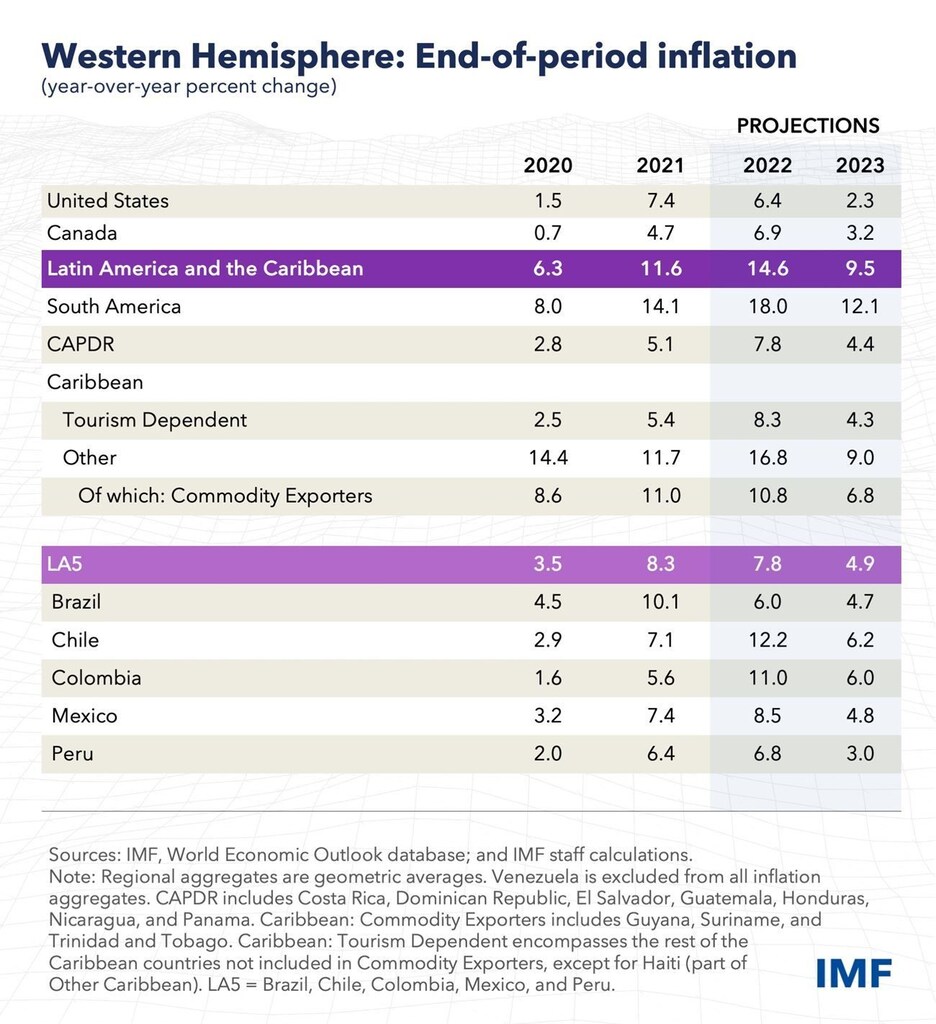
尽管增长放缓,拉丁美洲在一段时间内仍将面临高通胀。
该地区主要央行反应迅速,其加息时间早于其他新兴市场和发达经济体,这将有助于压低通胀,但这需要时间,因为货币政策需要抑制国内需求,才能对价格形成下行压力。
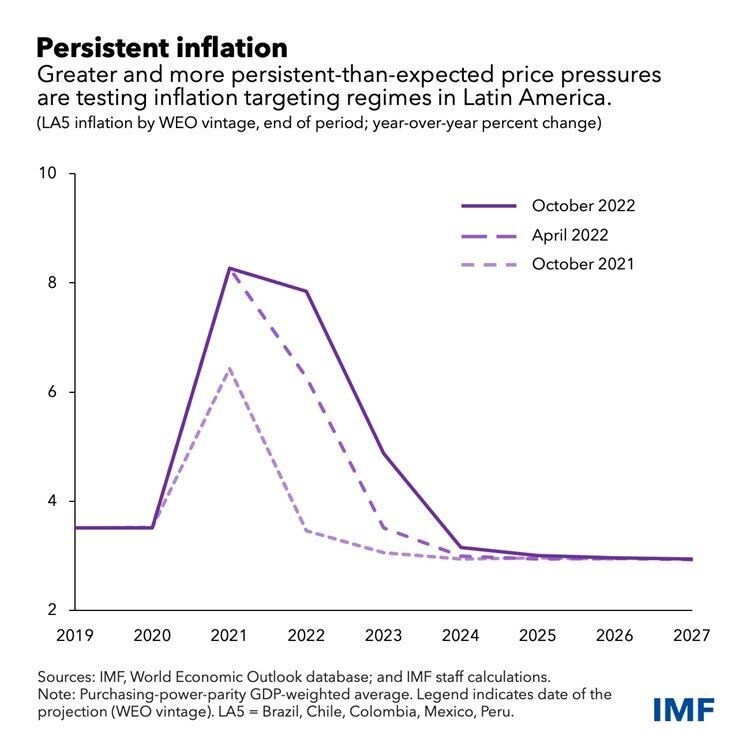
此外,近期价格压力已扩散,影响范围超出食品和能源,波及消费篮子中的其他商品。巴西、智利、哥伦比亚、墨西哥和秘鲁均属此情况,其中通胀率近期达到二十年高点10%,正在考验来之不易的通胀目标制框架的可信度。
因此,我们上调了通胀预测。这五个国家的物价涨幅到年底将达到约7.8%,到明年年底仍将维持在约4.9%的高位——在大多数情况下,这仍高于各国央行的容忍区间。
全球利率上升也将考验私人和公共资产负债表的韧性。该地区总体健康的银行体系降低了金融困境的风险,且许多国家的监管和监督已有所改善。
但部分领域的脆弱性依然存在。例如,过去十年企业债务大幅增长,尤其是银行体系之外的企业债务。监测这些脆弱性对于识别潜在的压力来源并及时采取行动至关重要。
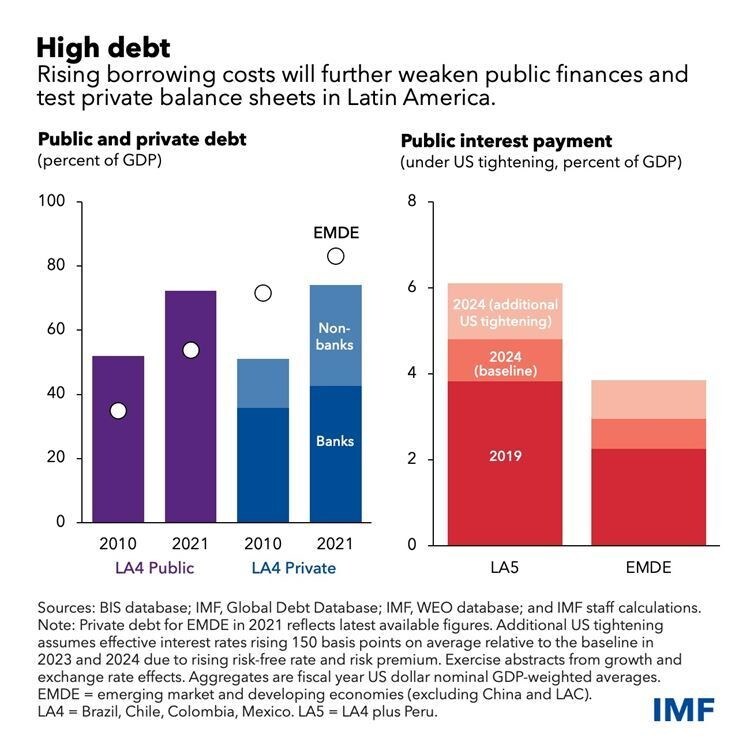
尽管该地区拥有较高的国际储备水平和央行可信度,有助于缓解金融状况收紧的影响,但由于公共债务和融资需求仍处高位,借贷成本上升将通过更高的利息支出考验公共财政。
平衡之道
该地区各央行行动迅速,并使长期通胀预期保持稳定。
展望未来,货币政策应保持既定方向,不宜过早放松。在高度不确定的环境下制定货币政策颇具挑战,但如果通胀根深蒂固,之后再恢复物价稳定将付出极高代价。
财政政策应着眼于在必要时重建政策空间。这将需要收紧公共支出、改进税制设计,并加强财政框架以确保持续的财政纪律。
然而,鉴于该地区社会需求十分迫切,减债和降低赤字的政策只有具备包容性(即保护穷人)才能有效且持久。
即使在存在财政空间的地方,财政政策也应与货币政策相辅相成,重点支持弱势群体,尤其是在高通胀持续、增长疲弱之际,但同时不应助长国内需求。这需要审慎校准,以抵消为保护穷人而设的支出措施。
把握好这种平衡之道,是实现包容性和可持续增长的关键,也是构建应对未来冲击韧性的最佳途径。