近期硅谷银行(SVB)的倒闭源于利率上升导致资产价值下跌,这被称为利率风险。
2022年,为了抑制通胀,美国联邦储备委员会提高了官方利率,长期利率也随之上升,一位经济学专家表示,SVB持有资产的市场价值因此减少了150亿美元。
其他银行总体上不像SVB那样暴露在风险之中,但截至2022年底,长期美元债务的持有者合计已出现6000亿美元的未实现损失。
央行可能会面临压力,需要降低利率风险发生的可能性,这可能促使它们放缓加息步伐,但从长远来看,这可能意味着需要更高的利率。
2023年3月10日,美国银行监管机构在硅谷银行(SVB)遭遇420亿美元(350亿英镑)的存款提取后将其关闭。在24小时内,这是自2008年全球金融危机以来规模最大的银行倒闭事件,而这本不应再次发生。
自2008年危机以来,国际银行监管规定已经大幅收紧,除其他措施外,银行现在拥有更多资本以吸收损失并防范破产风险。然而,即便SVB的资本高于监管机构要求的最低水平,这仍不足以使其维持运营。
SVB的困境引发了人们对发达国家各地银行安全性的新一轮担忧,任何显现出疲软迹象的银行都可能面临存款挤兑的风险。瑞士信贷的崩溃及其在SVB倒闭仅十天后被瑞银接管,进一步加剧了这种忧虑。美国银行股的道琼斯指数在自3月6日起的两周内下跌了22%。

尽管央行一直在提供“最后贷款人”便利措施,以协助银行维持现金流,但主要担忧在于,脆弱的银行可能需要政府注资以避免倒闭。
2008年曾发生过这种情况,但危机后的银行监管本应防止此类救助的必要性。因此,SVB的困境提醒人们,现行资本规则旨在缓冲银行因违约贷款而产生的损失。尽管这曾是2008年金融危机后银行倒闭的主要原因,但违约风险并非SVB面临的主要问题。其困境源于利率上升导致资产价值下跌,这被称为利率风险。
SVB的利率风险
作为一家专门服务于科技行业的银行,SVB的存款在2020年至2021年间从620亿美元增长至1890亿美元,但科技公司的贷款需求增长较为缓慢。为了使这些资金产生回报,SVB投资了长期债券,主要是“机构”抵押贷款支持证券(MBS),这类证券实际上由政府提供担保。
截至2022年底,SVB价值2120亿美元的资产组合中有47%为此类长期债务。然而,包括MBS在内的所有固定利率债务的价值都会随着利率上升而下跌。2022年,为了抑制通胀,美国联邦储备委员会提高了官方利率,长期利率也随之上升,SVB持有资产的市场价值因此减少了150亿美元。
但SVB并未将这一价值下跌记为损失,因为其已将几乎全部此类MBS债务归类为“持有至到期”(HTM)。根据标准会计准则,这意味着这些资产按购买价格计价,而非SVB在当时出售可获得的价格(即市场价值)。如果这些资产被划入另一会计类别——“可供出售”(AFS),则将按市场价值入账,由此产生的150亿美元损失将抹去SVB的大部分资本。届时,SVB不仅无法维持资本充足,甚至将濒临破产。
与此同时,随着科技繁荣的结束,2022年存款的流入转为流出,因为投资枯竭,存款人也需要提取现金。到2023年初,SVB可用于向提款存款人支付的流动资产已出现短缺。为此,SVB于3月9日试图借入额外现金,但未能成功。这暴露了该银行的弱点,存款外流随即变成洪流。SVB的大部分存款超过25万美元,因此不受美国政府保险保障,这无疑加剧了这场挤兑洪流。
SVB本可通过亏本出售部分HTM资产来筹集现金,但这只会证实其糟糕的状况。相反,美联储介入并提供了担保,覆盖SVB的所有账户。
为何不修改监管规定?
SVB并非孤例。尽管其他银行总体上不像SVB那样暴露在风险之中,但长期美元债务的持有者截至2022年底合计已积累了部分6000亿美元的未实现损失。
为何美国银行未被要求持有足够资本以应对利率风险?首先,很难设计出合适的刚性规则,或修改会计惯例。另一个可能的原因是,这将增加所有长期债务发行人的成本,而在所有国家中,最大的此类发行人是政府。
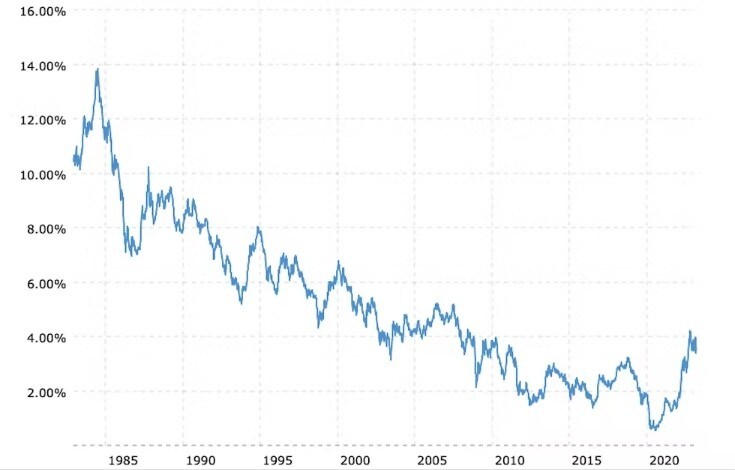
另一个可能的原因是自满。在2020年中期开始的快速加息之前的四十年间,利率总体下行,利率风险从未成为严重问题。
美国长期利率下降
在缺乏应对利率风险的监管措施的情况下,人们担心央行将面临更大压力,需要降低该风险成为现实的可能性。这可能使它们在为遏制通胀所需的加息上有所放松。
这是危险的。如果央行被认为因担心加剧金融不稳定而在应对通胀的决心上有所动摇,它们将损害自身的公信力。这可能意味着未来需要更高的利率才能使通胀得到控制。




