关于劳动力市场灵活性增强能否在经济下行期间为经济带来益处,赞成与反对的观点都有充分的理由。本文就这一问题提出了新的证据,利用了西班牙在2008—09年信贷紧缩期间的数据。结果表明,只要在技术上能够以资本替代劳动力,受信贷约束的企业如果受到的解雇和雇佣限制较少,其增长速度就会更快。研究结果为采用更灵活的劳动法提供了论据。
经济学家和政策制定者普遍认为,市场制度的质量对经济表现具有正面影响。因此,结构性改革往往是向承压国家提供财政援助的前提条件。一揽子结构性改革通常包括使一国劳动力市场自由化或使其更加灵活的措施,例如使招聘和解雇工人变得更加容易。据称,此类措施能够为实行自由化的国家带来巨大的经济效益(Dustmann et al. 2014)。同样有充分的理由认为,更灵活的劳动力市场在经济下行期间能够为一国经济带来实质性益处,原因在于它有助于促成“创造性破坏”,并使具有良好增长前景的企业能够继续扩张(Caballero and Hammour 1994)。在深度衰退期间,劳动力市场灵活性(例如招聘和解雇工人的能力)对企业增长有多大益处?这种灵活性又如何与企业获取银行信贷的能力相互作用?
基于近期研究,本文提出了新的证据:灵活的就业保护法律,即灵活的劳动力市场,在信贷紧缩期间有利于原本经营状况良好的企业(Laeven et al. 2018)。我们证明了一个稳健的事实,即只要在技术上能够以资本替代劳动力,受信贷约束的企业如果受到的解雇和雇佣限制较少,其增长速度就会更快。我们的研究结果基于西班牙的数据,该国结构性失业水平长期较高。
西班牙的劳动监管以明确的、针对企业规模的规则为特征,其中,员工人数超过50人的企业所受的就业保护明显更为严格。这里涉及两条相关规则。第一,在集体解雇的情形下,员工人数超过50人的企业的协商期是其他企业的两倍,通常导致人均遣散费更高。第二,员工人数超过50人的企业进行集体解雇时,必须同时制定社会计划,以减轻对受影响工人的不利影响。此外,此类企业还必须实施为期至少六个月的专门培训和再就业计划,并通过经授权的再安置公司来执行。这意味着,考虑到未来可能需要解雇(或裁员)该名员工,此类企业招聘边际员工的成本更高。因此,面临更严格解雇限制的企业,在需要持续扩张时,招聘额外工人的可能性会更低。
2008—09年的信贷紧缩导致企业借贷成本突然大幅上升。西班牙各银行受危机的影响并不均等,部分银行需要大规模注资,注资总额约占GDP的1.1%。这些举措中,有一些在危机伊始即已实施,而进一步的整合操作以及大部分国有化行动则贯穿整个危机期间。在此期间,储蓄银行被迫转型为商业银行,欧洲金融稳定基金也为若干银行的注资提供了财政援助。总体而言,共有71家银行受到某种形式的干预。危机期间,信贷供给全面下降,而受影响的储蓄银行新发放的信贷下降幅度明显更大。资质较弱的银行通过收取远高于健康银行的平均利率来实施信贷配给(Bentolila et al. 2018)。因此,从受影响银行借款的企业所面临的借款利率涨幅更大,这促使它们有更大的动力以资本替代劳动力,以维持经营。
在那些希望在面临收紧的借贷约束和较为宽松的劳动监管时以资本替代劳动力的企业中,只有那些能够轻易以劳动力替代资本的企业(即工人与机器之间具有高度替代性的企业,或称“高西格玛”企业)才能做到这一点。因此,识别哪些企业能够以一种生产要素替代另一种生产要素非常重要。(我们估计的行业替代弹性范围从焦炭生产行业的低值0.4,到建筑行业的高值2.0,中位数为0.9。)资产负债表冲击会促使银行减少对借款人的信贷,许多研究认为,由于小企业的投资项目更不透明、更具不确定性,它们受此过程的影响更为严重(Berger and Udell 1995)。这种企业规模效应意味着,在其主要银行遭受冲击之后,员工人数少于50人的企业,其增长可能受到更大的影响,因为银行对它们的信贷收紧相对更为严厉。图1描绘了本文样本中企业在信贷冲击前后的增长率。图中清楚地显示,直到2007年,小企业与大企业的增长速度大致相同;而2008年冲击来袭后,小企业的销售增长下降幅度明显更大。这与小企业面临更强的信贷约束是一致的。
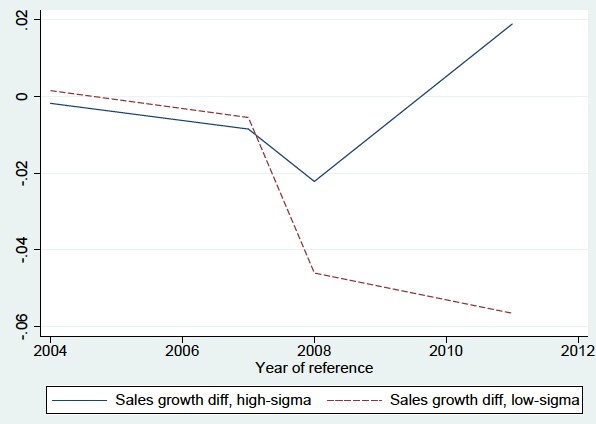
然而,图2表明,这种增长率差异是由资本与劳动力无法轻易相互替代的行业中的企业所驱动的(“低西格玛”行业)。与此同时,在资本与劳动力可以相互替代的行业(“高西格玛”行业)中,员工人数少于50人的受影响企业,其增长率相对高于员工人数超过50人的受影响企业。这表明,在两种生产要素之间缺乏替代性的情况下,企业规模效应可能会压倒就业保护效应,只有能够以劳动力替代资本的企业,才会在存在信贷约束时从灵活的就业保护法律中受益。
图1 小企业与大企业之间的销售增长差异
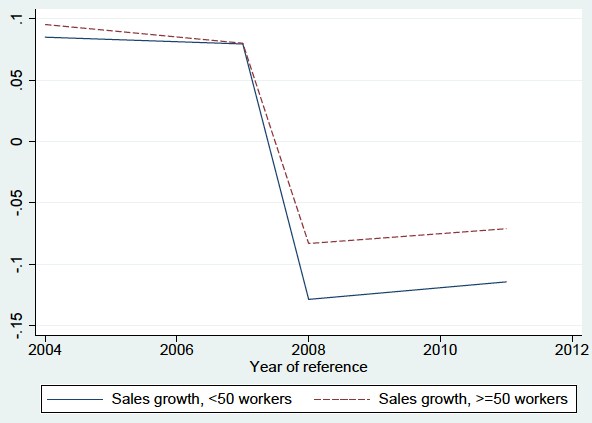
图2 低西格玛行业与高西格玛行业中小企业与大企业之间的销售增长差异
本分析利用了Orbis数据库,该数据库包含约11万家西班牙企业在危机前后的完整资产负债表信息,涵盖企业的完整规模分布,从1名员工到1000多名员工不等。该数据库还包含企业与银行之间的关系信息,使得通过识别与在危机期间遭遇严重资产负债表问题的银行存在信贷关系的企业,能够在企业层面可靠地衡量信贷约束的收紧情况。总体而言,样本中26%的企业与危机期间需要政府干预的71家西班牙银行中的一家存在信贷关系。
主要发现是:在金融危机期间,员工人数少于50人的西班牙企业在遭受负面信贷冲击时,其增长相对快于同样受信贷约束但规模更大的企业,而前者所处的行业中,劳动力与资本更容易相互替代。该结果不受企业特定因素(如现金流和净资产)的影响,这些因素会随时间变化,并可能在没有信贷冲击或企业规模特定劳动监管的情况下影响企业增长。在控制企业与行业之间除企业规模以外的其他差异时,该结果依然显著。在将规模较小与规模较大、且更接近50人门槛的企业进行比较时,在控制其他潜在行业特征(例如对外部融资的依赖程度)时,以及在将样本限定为仅与一家银行存在信贷关系的企业时,主要效应依然存在。此外,在劳动与资本替代性较高的行业中,受到较宽松就业保护的企业,其就业增长率更高,但投资增长率并未更高。这证实了其中起作用的潜在机制。关键在于,对于危机爆发前销售和生产率增长相对较高的企业,该主要效应更为明显。综合来看,这些结果表明,灵活的就业保护有利于面临资本使用成本外生冲击的企业,使其能够以劳动力替代资本,从而继续保持增长。
数据中揭示的规律为采用灵活的劳动法提供了一项论据。尽管此类劳动力市场改革可能导致个人失业,但从总体上看,它们使企业能够更快地从源于银行业的深度衰退中恢复过来。金融危机以来,西班牙实际上已推出一揽子劳动力市场改革,旨在使劳动力市场更加灵活,尤其是降低企业的解雇成本。这使得平均企业的工资总额有所下降,带动了经济复苏,并使高得离谱的失业率有所回落。要使此类改革总体上取得成功,关键在于企业所获得的收益需要与被解雇工人共享,无论是通过创造就业还是通过再分配。




