截至本文撰写时,全球主要央行的资产扩张速度已超过每月2000亿美元。事实上,据美国银行美林证券称,2017年前四个月,央行购入的资产总额已超过1万亿美元。这一切都发生在没有危机或衰退的情况下。
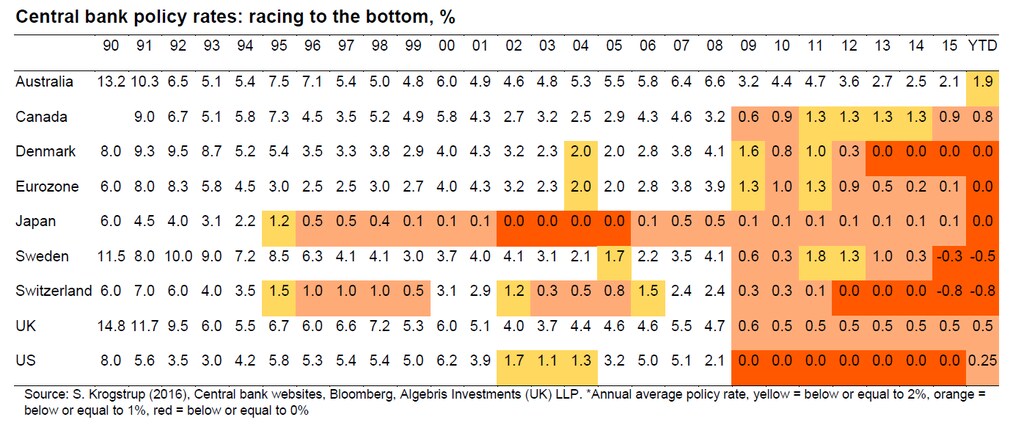
过去八年里我们见证的前所未有的货币扩张,预计到2018年将使部分央行的资产负债表规模达到其所在国家国内生产总值的20%至100%。大规模货币刺激和600多次降息推动了全球经济复苏。但风险不容低估。
极度宽松旨在应对通缩风险并支持增长,但流动性过剩会带来意想不到的后果:增长乏力、生产率低下和通胀率低。
廉价而充裕的货币使产能过剩长期延续;在经合组织主要经济体中,产能过剩已超过25%。不良贷款被不断展期,令负债沉重、生产率低下的行业长期“僵尸化”。资金成本低廉,许多回报远低于资本成本的行业仅靠廉价债务勉强维持,但基本面依然疲弱。此外,增长乏力源于债务过剩;据国际货币基金组织称,全球债务已飙升至全球国内生产总值的225%。与此同时,据经合组织称,税负已升至历史高位,消费、贸易和内需仍然令人失望。
为低生产率提供资金
流动性过剩和廉价货币带来的第一个意外后果,是间接补贴了生产率低、债务高的经济主体。这就是为什么几乎所有发达经济体的货币流通速度都在骤降,生产率增长也极其疲弱。借贷从未如此便宜;与此同时,实际生产性年度投资处于十年来的最低水平。
第二个意外后果是,旨在推动实体经济通胀却未能奏效的政策,实际上在金融资产领域造成了令人担忧的高通胀。
低利率和高流动性使产能过剩长期延续,金融压抑则拖累潜在增长;与此同时,极度充裕的流动性流向流动性强的金融资产。债券收益率处于历史最低水平,所谓风险较高的“高收益”债券,其发行利率也降至40年来最低。与此同时,股市估值已达到泡沫式倍数,无论采用何种指标衡量,都超过了基本面水平,包括席勒市盈率。
央行很少关注股市风险,却又过度担忧市场的短期反应,结果无意中助长了投机泡沫。过于乐观地评估货币政策风险,并认为货币政策正常化不会导致金融资产价格剧烈变动,可能会增加因过度承担风险而引发金融危机的几率。归根结底,无论金融资产价格大幅偏离基本面的原因是资产累积、私人部门承担风险,还是央行大规模干预,后果都一样。
认为央行政策造成的失衡无关紧要,因为可以用更极端的政策加以弥补,这种想法完全错误。非常规政策的边际收益递减,新措施的影响力减弱,这一点十分明显;后续降息和零利率政策已经印证了这一点。金融压抑不会促使经济主体在实体经济中增加投资和消费;从长远看,它反而会使他们更加谨慎,把重点放在短期流动性资产上。
廉价货币会变得代价高昂,因为产能过剩长期延续、低生产率行业得以维持,加之金融资产回报降低却承担更高风险的做法受到鼓励,最终造成的失衡很难靠以往使用的传统工具解决:降低利率和增加流动性。
不再回到赤字支出
然而,正如我在新书中所解释的那样,摆脱央行陷阱是有出路的。关键在于实现货币政策正常化,同时推行以增长为导向的财政政策。我所说的增长导向型财政政策,绝不意味着扩大赤字支出,也不意味着以“基础设施”之名再造更多劳民伤财的工程。有效的财政政策应着力重建中产阶级,通过减轻税负增加可支配收入;对于企业,则应支持高生产率产业和技术产业的发展。
央行和政策制定者不能忽视金融资产中累积的风险,尤其是债券市场上的风险。这种风险既不小,也难以控制。穆迪警告称,尽管货币政策导致政府债券和企业债券收益率大幅下跌,但债务偿付能力并未改善,在某些情况下还明显恶化。政策制定者不能忽视资本错配至债务过重、生产率低下行业所带来的不良激励。产能过剩不只是当下的问题;它会形成长期负担,限制潜在增长,并在经济周期转变时削弱经济。
下一场金融危机无法靠增加流动性和降低利率来解决,因为政策制定者沿用同一套工具已有五十年,那些所谓的非常规措施已走到尽头,实际上它们早已成为最常规的措施。各国政府和央行应把重点放在防范下一场危机上,回归健全的货币政策和财政政策,支持中产阶级以及中小企业。推动更多由债务融资的大型基础设施计划并非解决之道,因为这些计划在促进增长和创造就业方面必然令人失望。加重税负无法解决财政问题;如果政策制定者仍坚持惩罚生产性部门,以资助负债行业,也不会奏效。
信誉储备
央行陷入了两难境地:是延续极端货币政策、助长危险泡沫,还是停止这种做法,或许引发市场恐慌?还有第三种选择,那就是实施减税型财政政策,激励实体经济生产性增长,从而逐步使金融市场估值倍数获得合理支撑,同时将资本从流动性资产转向实体经济。
央行的政策工具并非无限。它们最重要的资产是信誉。如果放弃冲销政策——也就是在经济状况改善时出售此前购入的资产——转而成为不断扩张的印钞机器,这种信誉就会立即荡然无存。一旦信誉消失,我们要么面临大规模金融崩溃,要么遭遇以恶性通胀为表现形式的人道主义危机。遵循泰勒规则制定货币政策,并将财政扩张从赤字支出转为对生产性部门减税等简单而有效的工具,可以避免这两种极端情况。当经济摆脱衰退、如同当下时,这些措施有助于降低再次发生金融危机的几率。
政策制定者能够支持增长和生产率。解决流动性陷阱的办法,是让生产性经济主体喘口气。摆脱央行陷阱是有出路的。




