尽管欧洲重现国家间战争、中东冲突再起、贸易紧张局势加剧,碎片化尚未蔓延至国际金融领域。
尽管地缘经济碎片化加剧,美元仍是世界储备货币,其地位尚未受到挑战。
但中长期来看,“美元之王”的地位并非不可改变,这将给全球投资者带来影响。
从欧洲战火重燃到中东武装冲突再起,再到一些发达经济体右翼势力抬头,以及全球经济民族主义和保护主义措施激增,说我们生活在一个地缘经济碎片化的格局中是恰如其分的。
然而,全球舞台上有一个领域似乎在一定程度上免受碎片化浪潮的影响:国际金融体系。一位资深从业者敏锐地指出,迄今为止,美元仍是世界“主导货币”。
世界经济论坛在贸易便利化方面开展了哪些工作?
美元(USD)主导地位的持续令人既惊叹又不满:在债务高企、政治失灵并导致信用评级下调的情况下,美国为何仍保有作为世界储备货币的“过度特权”?
即便美国退回“堡垒美国”,不再担任全球警察和全球贸易伙伴,美元仍是许多地区贸易计价的首选交换媒介,并占全球外汇交易的88%。
此外,尽管美国占全球GDP的近四分之一,约一半的跨境银行贷款和国际债务证券以美元发行。即便“加密狂热”令人费解地持续不退——有人认为这会带来一个无货币世界——美元仍是稳定币的主要支持资产。

近期,一些央行行长和金融政策制定者对美元走强表达了不满:这种货币虽反映出强劲的经济表现,但实际上在过度刺激性的财政政策推动下过热;与其他发达经济体货币相比,美元的相对强势令人沮丧地加剧了输入型通胀(日本对此感受尤为明显)。
与此同时,在地缘政治领域,一些全球领导人对美元的“治外法权”表示遗憾,并呼吁推出巴西、俄罗斯、印度和中国[金砖国家]货币,以挑战美元的主导地位。
许多敏锐的观察人士指出,制裁可能遭到滥用,从而削弱美元作为储备货币的地位,并促使一些新兴市场/发展中经济体的央行转而增持黄金作为储备资产。不过,目前这类担忧有些言过其实,因为各国央行的黄金持有量按历史标准衡量仍然有限。
美元主导地位简史
那么,中长期来看,什么因素可能撼动“美元之王”的地位?要描绘未来,我们必须探究过去,尤其是那些塑造美元主导地位发展轨迹的历史力量。
美元在全球舞台上发挥着举足轻重的作用:它既是价值储藏手段(或储备货币),也是记账单位(或融资货币),还是交换媒介(用于贸易和外汇交易)。三项相互关联的关键历史进程确立了这一地位:布雷顿森林体系、马歇尔计划和华盛顿共识。
首先,1944年,在第二次世界大战后重建工作的背景下,美元成为货币秩序的重要支柱。实际上,在布雷顿森林体系下,美元取代英镑成为世界储备货币(尽管这一转变需要时间才会充分显现),并被确立为其他全球货币的锚,其背后还有世界最大的黄金储备作为支撑。
其次,战后欧洲对共产主义威胁日益加剧的担忧促使美国实施马歇尔计划,通过经济援助方案、基础设施建设和城市重建,为战后欧洲的复苏作出贡献。
实际上,美国也为自己的出口创造了市场,从而提升美元作为记账单位和交换媒介的作用。这些商业和市场机制也与美国对欧洲民主政府的支持相辅相成。
第三,美国(以及其他多边开发银行和机构)推动了华盛顿共识。这套指导原则大体上符合新自由主义和自由市场经济理念,自1990年起支撑了数十年的超级全球化。
通过支持贸易自由化、私有化,以及旨在管理通胀和减少赤字的货币与财政政策,美国得以进一步推动美元在国际贸易和金融体系中的作用,以及美元作为交换媒介的功能。
'TINA':别无选择
考察这些历史发展及其持续巩固美元在国际金融体系中各种货币功能的惯性,布雷顿森林体系确立美元作为世界储备货币的地位,很可能是长期最持久的力量。如下图所示,在全球已披露的官方储备中,美元占据绝对主导地位,占比约为58%。
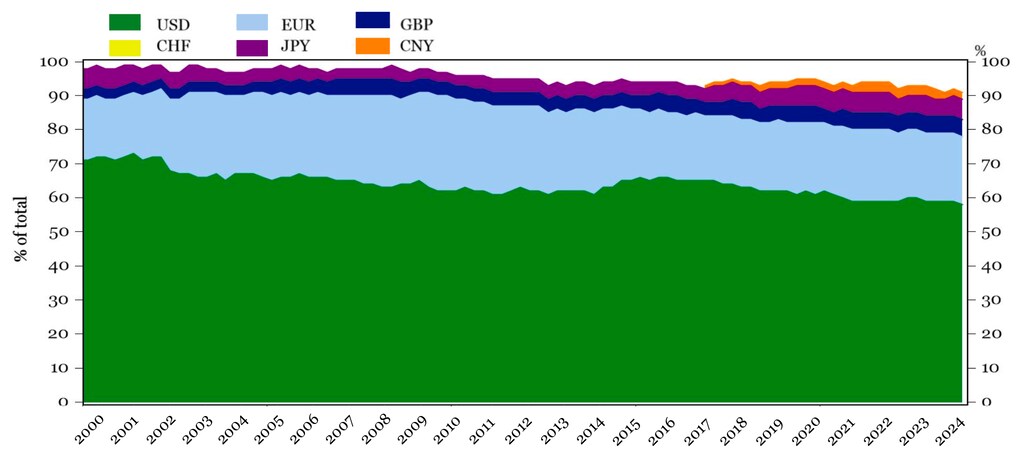
许多美元储备以美国国债形式持有,外国投资者持有约美国8万亿美元国债市场的30%。近来,某些国家减少美国国债持有量一事引发了不少“喧嚣与骚动”(尤其是中国,2023年的日本也如此)。但可以认为,剥离这类资产主要是出于市场导向的目的,旨在支撑人民币和日元的价值,而非受情绪驱使抛售或将国债持有量“武器化”。
在此,我们可以想到经济学中一个常用缩写:“别无选择”(There Is No Alternative),即“TINA”——美元作为储备货币别无替代。正如上图所示,欧元也未能撼动美元,其全球储备份额为21%。美国国债市场的流动性、深度和可兑换性无可比拟。例如,即使在新冠疫情救助行动之后,欧盟发行了共同担保债务,其4000亿欧元(4300亿美元)债券规模与未偿美国国债总额达20万亿美元相比仍相形见绌。
考察美元作为交换媒介的作用,有人可能会说,华盛顿共识的势头有所减弱。美国已逐步退出自己在很大程度上促成的全球化秩序,例如,美国贸易额占GDP的比例自2011年以来一直呈下降趋势;共和党和民主党也都在继续推出保护主义措施。因此,我们或许可以得出结论:美元作为主导贸易计价货币的吸引力可能会减弱。
在贸易区域化趋势日益增强的背景下,美元可能继续支撑美洲内部的贸易,在亚洲的作用则相对较小;但在发达经济体集团中,欧元无疑占据主导地位。
此外,在“ROW”(世界其他地区),人民币等其他货币可能在贸易结算中发挥更为显著的作用。需要指出的是,这些变化并不会构成对美元的直接挑战,而是表明人民币等其他货币在全球货币组合中的作用日益增强。
马歇尔计划的余波
展望未来,三项历史进程中最岌岌可危的是马歇尔计划。该计划若告终,可能会损害美国作为世界储备货币发行国所享有的“过度特权”。
如果将马歇尔计划的精神广义地理解为:美国承诺通过投资、贸易流动和建立出口市场,仁慈地保障其他国家的和平与安全;并将这一理念延伸至亚太等世界其他地区,我们或许会说,随着时间推移,美国履行此类承诺的能力已逐渐减弱。
这部分是因为美国正与世界脱离接触,也因为风险的性质发生了变化:在全球化世界中,风险极难消除或遏制,人们只能管理风险。
因此,在贸易壁垒不断增加、欧洲和中东冲突重现之际,可以说,美国未必能够保障世界的经济和平与安全,尽管它曾对此作出坚定承诺。
研究表明,这可能影响美元作为储备货币的地位。Eichengreen等人指出了“战神”(Mars)因素:军事联盟可能决定储备货币的选择,而且联盟有可能使某种货币在伙伴国的外汇储备中所占份额“提高30个百分点”。
因此,假设美国持续退出国际事务,长期利率可能因此上升80个基点。这当然会推高美国家庭和政府的借贷成本,而且这将发生在美国公众持有的债务预计将创下新高之际。
特权愈盛,优待愈少?
这引出了最后一点:美元作为储备货币面临的终极挑战可能来自美国内部。正如知名政策制定者所指出的,债务和治理失灵仍是美国经济面临的两大风险。
共和党和民主党心照不宣地认为,财政赤字无关紧要,只要世界仍然需要美国债务,美国就可以继续像个不成熟的国家一样行事,承受得起这一切。然而,无论谁在2025年入主白宫,美国都正沿着一条清晰的道路,逐步退出自己创建的全球化世界和马歇尔计划秩序。
布雷顿森林体系的设计者之一哈里·德克斯特·怀特甚至指出,美元作为储备货币面临的最大危险是:美国孤立主义。据一项估算,外国持有的安全美国资产中,有四分之三由“与美国存在某种军事关系的国家”作为储备持有。
世界经济论坛如何推动全球金融体系发展?
金融与货币体系中心召集各方领导者,共同理解全球金融体系的转型,涵盖可持续性与韧性、创新和数字化等领域。
中心通过促进合作与交流,帮助合作伙伴使金融体系与长期经济稳定和共同繁荣相协调。
德克斯特·怀特或许未曾预料到,财政赤字不负责任地不断攀升,将成为一股催化力量,并使美国中长期利益面临的风险显著偏向下行。
诚然,这些力量可能需要十多年才会充分显现;这更说明政策制定者应暂时摆脱当前政治环境中根深蒂固的短视倾向,并作出艰难决定,在政府账目管理中恢复一定程度的财政纪律。
美国或许已无法再按照马歇尔计划的条款行事,也可能确实变得越来越目光短浅、内顾;但它可以将目光转向国内,直面这个显而易见的问题,而该问题很可能影响世界其他地区。




