近日,澳大利亚政府宣布成立专案组,研究现金在地下经济或“黑色”经济中的作用,这一宣布引发了巨大争议。这并非要效仿印度,仓促地一夜之间实施变革,而是一个缓慢审慎的过程。(近期关于《现金的诅咒》的评论,特别聚焦印度背景,参见《现金的诅咒》;关于印度背景的特别评论,参见《商业线报》。)专案组将考虑的方案包括逐步停止发行澳大利亚100澳元纸币(想必最终也会适时停止发行50澳元纸币)。还将考虑限制现金购买的最高金额(法国、意大利、西班牙、希腊及其他欧洲国家已采取此类做法),并将收银机联网,直接向财政部传送销售信息,瑞典等国已采取此类做法。税务与金融服务部长凯利·奥德怀尔表示,联邦警察、移民部门、澳大利亚储备银行和金融监管机构将全力配合该专案组。
当然,纸币带来的问题以及如何缓解这些问题,正是《现金的诅咒》的主题。该书还提供了历史背景、数据和制度细节,并对相关问题进行了经济学分析。就现金而言,澳大利亚在许多方面都是典型的发达经济体:大量现金在外流通且去向不明,其中大多是面额很大的纸币。澳大利亚流通纸币中,约93%为100澳元和50澳元纸币(相比之下,美国约为85%,欧元区面额超过50欧元的纸币略高于90%)。
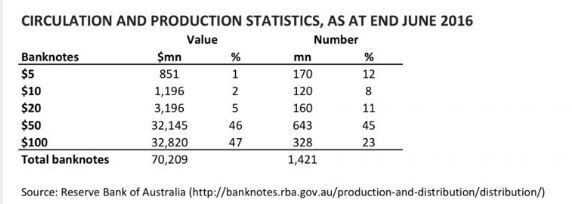
目前有3.28亿张100澳元纸币和6.43亿张50澳元纸币在流通,相当于澳大利亚每名男性、女性和儿童平均对应约14张100澳元纸币和27张50澳元纸币。与其他地方一样,其中只有一小部分有账可查。
总体而言,流通现金的价值为700亿澳元,略高于GDP的4%,使澳大利亚处于发达经济体的主流水平,与英国和加拿大大致相当;若不计境外持有的美元,则与美国相近。(参见图3.4,见《现金的诅咒》。)
与美国一样,现金在澳大利亚的小额交易中广泛使用。根据澳大利亚国家审计署2016年4月发布的一份报告,金额低于20澳元的交易中有70%使用现金。但与美国一样,交易金额越大,现金的重要性就急剧下降——即使考虑到黑色经济中的资金回流至零售交易,这一点依然成立。(参见图4.2,见《现金的诅咒》。)
不出所料,澳大利亚政府的这项宣布招致了惯常的激烈抨击,将取消大面额纸币等同于迈向无现金社会。读过我这本书的读者会知道,这种论调纯属煽动性的胡说;我也曾在博客中阐述过两者的根本区别。普通公民希望进行的任何合法且完全遵守税法的交易,即使金额很大,也完全可以用20澳元纸币(甚至10澳元纸币)轻松完成。小面额纸币也足以满足普通人的隐私需求;取消大面额纸币对逃税和犯罪者的损害要大得多。另一种荒谬说法是,增加纳税合规还有更好的办法,比如降低税率。(我们可以想起詹姆斯·格兰特在《华尔街日报》发表的那篇猛烈抨击文章。)当然,改善税制是好事,但逃税始终会是一个问题,执法也一样。如果政府能从那些如今巧妙利用现金逃税的人那里收回更多应缴税款,那么其他人的税率就可以降低。《华尔街日报》。)当然,改善税制是好事,但逃税始终会是一个问题,执法也一样。如果政府能从那些如今巧妙利用现金逃税的人那里收回更多应缴税款,那么其他人的税率就可以降低。
声称犯罪分子和逃税者不会受到现金减少社会的影响,还会轻而易举地转向比特币等其他工具,同样荒谬。现金之所以占据主导地位自有充分理由;国际执法机构发现,几乎每一起重大犯罪活动中,现金都会在某个环节派上用场。其他工具根本无法复制现金的普遍性、便利性和流动性。(《《现金的诅咒》》对此也有详尽讨论。)
不出所料,澳大利亚储备银行提出了反对意见,称零售商存入银行的现金中,100澳元纸币仅占5%。这显然与流通现金总量中45%为100澳元纸币的情况相去甚远;更重要的是,这一说法没有考虑到黑色经济中的资金经常用于零售消费。许多央行担心现金需求下降会损害其印钞所获的“铸币税利润”,这种顾虑可以理解。该书讨论了衡量铸币税的不同概念方法。最简单的衡量方式或许就是将每年新印货币的净额占GDP的比重作为指标。按此标准,2006至2015年间,澳大利亚储备银行每年平均获得相当于GDP 0.25%的收益,这是一笔相当可观的金额(见第6章)。但正如书中所论证的,包括央行在内的合并政府部门,可能因现金助长逃税而蒙受更大损失;这还没有计入现金助长犯罪给公众带来的代价。
澳大利亚当局指出,少报现金收入也扭曲了福利制度(《现金的诅咒》讨论了这一问题,也包括加拿大的相关证据)。事实上,澳大利亚储备银行前高级官员彼得·迈尔曾指出,养老金领取者广泛囤积大面额纸币,以逃避澳大利亚的收入审查型养老金制度。这里涉及隐私和税收公平等棘手问题,但总的来说,取消大面额纸币主要会打击大规模逃税和犯罪者,而非穷人。《现金的诅咒》提出了低成本的金融普惠方案,确保低收入家庭不仅能从犯罪减少中受益。
澳大利亚以渐进而审慎的方式处理现金问题,与印度旨在解决同类问题、却造成巨大附带损害的激进政策截然不同。关于印度的讨论,参见此处、此处和此处。澳大利亚现金委员会的报告定于2017年10月发布,这是值得欢迎的一步。澳大利亚在货币创新方面一直走在前列(澳大利亚储备银行委托设计了首批现代聚合物纸币,英国和加拿大现已采用),因此澳大利亚仍愿意带头迈向现金使用更少的社会,令人鼓舞。




