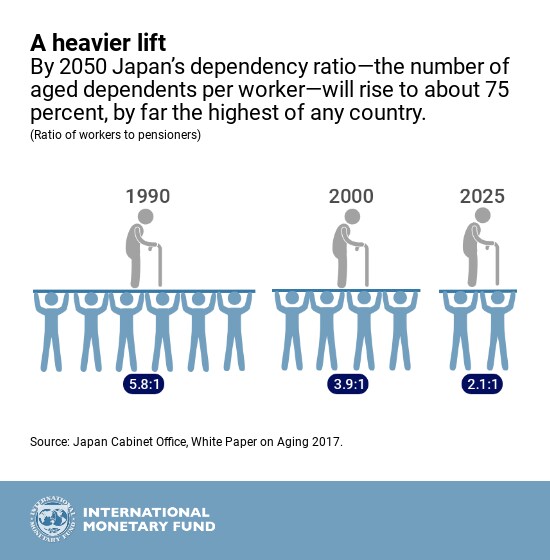
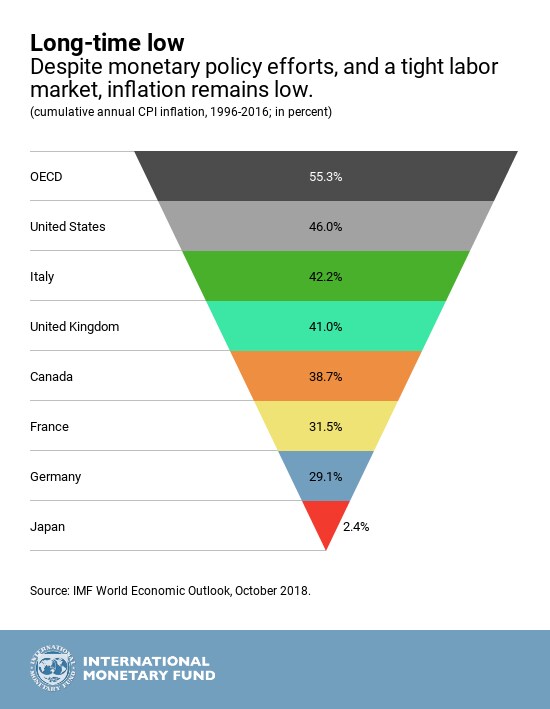
日本经历了一段较长时期的强劲经济增长。在政策层面,“安倍经济学”实施的六年间,财政赤字收窄,失业率接近历史最低水平,女性劳动参与率有所提高。但通胀率仍顽固地维持在低位,而随着人口结构带来的不利因素——日本人口老龄化与萎缩——加剧,宏观经济和金融领域的挑战将进一步加大。
在今年早些时候经历短暂放缓后,预计2018年GDP增速将保持在其估计潜在水平之上,达到1.1%。受能源价格上涨推动,通胀势头有所增强,但尽管劳动力市场非常紧张,通胀率仍低于日本银行(BoJ)2%的目标。总体而言,金融环境仍然较为有利。
日本议会通过了劳动力市场相关立法,旨在为加班工时设定法定上限,确保正式员工与非正式员工享有平等待遇,并将技术型专业人员排除在工时规定之外;但新法律的成效将取决于其执行情况。促进更多劳动者进入劳动力市场的努力已取得成效,女性、年长劳动者以及外国劳动力的流入均为此作出了贡献。公司治理改革取得进展,贸易议程也因两项新贸易协定而加快推进。
尽管预计经济增长将保持稳健,但仍存在一些下行风险。计划于2019年实施的消费税加税可能会阻碍近期的增长势头。全球增长放缓以及因贸易或地缘政治紧张局势而加剧的不确定性,也可能削弱增长、引发日元升值和股市冲击,并重新带来通缩风险。恢复财政盈余的目标时间也已从2020财年推迟至2025财年。
以下五图揭示了日本的经济概况及政策重点:
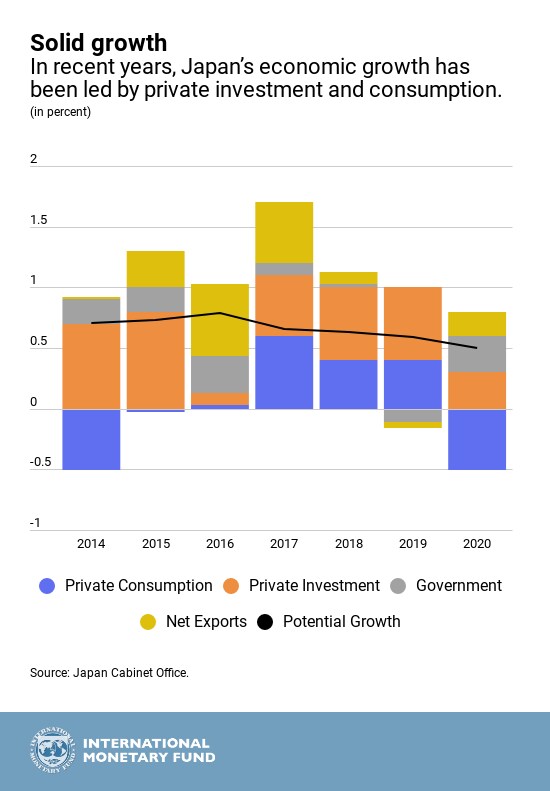
近年来,日本经济实现了强劲增长,其动力来自出口增长、私人投资和消费的共同作用。然而,随着外部部门降温,预计GDP增速将回归其长期潜在水平。
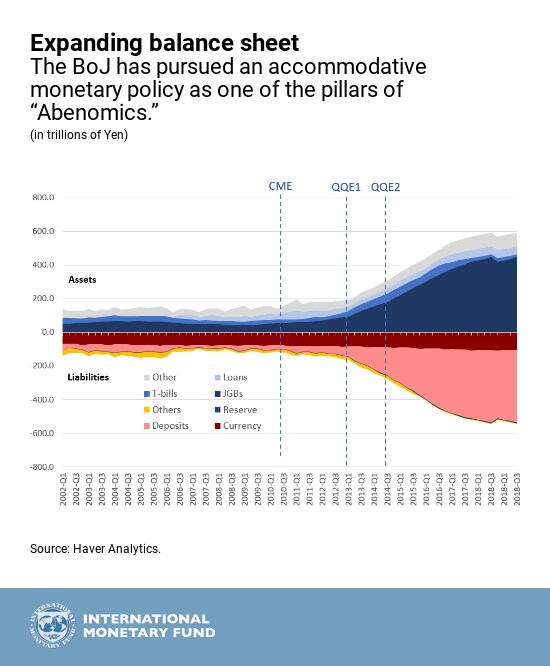
日本央行的货币政策包括:负利率政策(针对短期利率);收益率曲线控制框架(将10年期日本政府债券(JGB)收益率目标定在接近零的水平);以及通过购买日本政府债券、公司债券、房地产投资信托和交易所交易基金,大幅扩张其资产负债表。
在2020年因税收因素出现价格飙升之后,通胀率在中期内将有所上升,但可能仍将低于日本央行2%的目标。通胀惯性的一部分与日本长期几乎没有通胀的经历有关,而人们对未来物价上涨的预期与这种缺乏通胀经验密切相关。
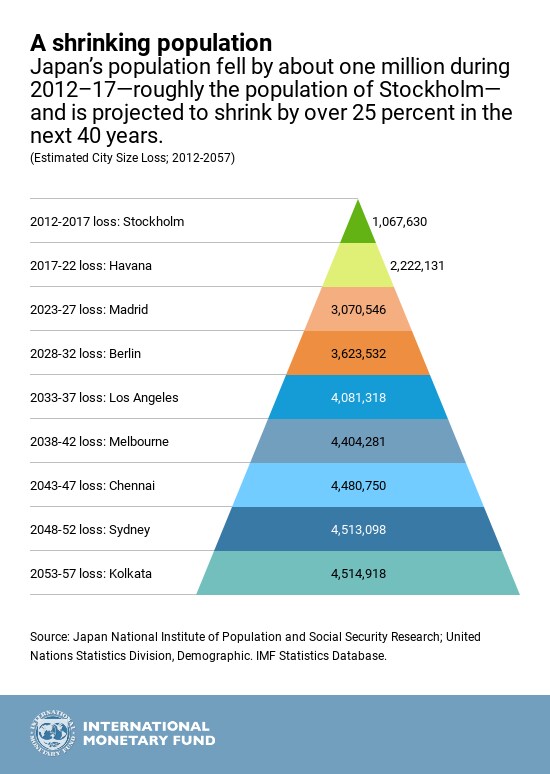
日本人口老龄化及劳动力萎缩带来挑战。日本人口老龄化速度也在加快——未来四十年间,65岁及以上人口占比将从目前的约十分之三上升至近十分之四。由于劳动力萎缩和老龄化以及消费结构转变,这将抑制增长和生产率;同时,随着与年龄相关的政府支出增加以及税基萎缩,财政挑战将进一步加剧。
日本需要制定一项稳健的中长期财政整顿方案,以应对人口结构挑战并降低债务可持续性风险。计划于2019年提高的消费税税率将带来急需的财政收入。然而,鉴于人口老龄化、劳动力减少以及医疗和其他社会保障项目支出不断增长,仍需要一项具体战略,在中长期内稳定并降低庞大的公共债务。