日本第二季度GDP下降近7%,超出包括国际货币基金组织在内的许多人的预测。许多人将此次下降归咎于今年4月销售税的上调。但这并非全部真相。
是的,消费者对重大税收上调的反应确实难以预测,支出的大幅波动并不罕见。许多国家都存在这种模式(见图表),包括德国2007年的增值税上调,其影响较为短暂。

但日本还需要应对其他增长制约因素,例如提振家庭和企业信心。就此而言,日本当前前景中更为重要的是其长期政策。安倍经济学在结束通缩和重振经济方面已取得进展。随着近期前景日益不确定,政府需要迅速推进结构性改革这第三支箭。
安倍经济学的第三支箭对提振预期至关重要
自去年以来,日本宣布了大量结构性措施,涵盖提高女性劳动力供给、农业和电力部门改革,以及放松管制和市场开放等领域。然而,当前所需的是更快的实施和更全面的方法,以提振预期——这对维持信心至关重要。近期IMF工作人员研究(参见 Balance Sheet Repair and Corporate Investment in Japan)表明,企业在开始投资之前,首先需要明确未来的增长机会。
企业还需要更多推动,以“释放其现金”
最具潜力却尚未开发的增长资源之一,是企业持有的大量现金。过去十年间,日本企业现金持有量与市值之比的平均值超过40%,是许多其他G7国家同等指标的两倍多。

IMF工作人员的最新研究(参见 Unstash the Cash! Corporate Governance Reform in Japan)表明,治理和法律框架改革可能带来这些资源的更高效利用。例如,增加外部独立董事数量等措施可以提升企业活力——实证证据显示,拥有较多外部董事的企业很少持有大量现金储备。
政府已通过近期修订《公司法》并为机构投资者引入《尽职管理守则》(Stewardship Code),在强化其作为股东的作用方面取得了重要进展。为企业采用公司治理准则将是另一项重要措施。
应对劳动力市场二元结构以缓解短缺
日本劳动力市场的短缺正迅速成为增长的瓶颈。人口老龄化以及外国工人的有限准入正在制约劳动力供给,而对技能密集型服务(尤其是医疗领域)的需求不断增长,正在推高需求。
日本分割的劳动力市场难以应对。日本大多数工作仍提供终身雇佣(正式雇佣)。但由于过去的成本考量,增长机会较低、工作保障较弱的非正式雇佣比例在过去十年中迅速上升。

许多受过高等教育的女性和年轻工人从事这些工作,限制了其生产力增长及与劳动力市场的联系。缩小正式与非正式雇佣之间的差距,可以减少这些低效率,并将人才输送到最需要的领域(参见 The Path to Higher Growth: Does Revamping Japan’s Dual Labour Market Matter?)。没有简单的解决办法,但解决日本劳动力市场的僵化问题,将增强其增长潜力。
安倍经济学需要在财政和货币政策上保持既定方向
随着消费税上调,日本已迈出应对其最大长期挑战的第一步——扭转公共债务占GDP比率超过240%的上升趋势。此次及明年将消费税税率提高至10%,将使财政赤字减少约占GDP的2%,是恢复财政可持续性的重要首付。然而,鉴于未来仍需进行约占GDP 6%的财政整顿,财政风险仍将较大。为限制利率突然上升的风险,迫切需要采取2015年之后的具体财政战略,这将使政府能够灵活应对下行风险。
在货币政策方面,日本银行在彻底结束通缩方面取得了重大进展。随着通胀及通胀预期上升(图表)——这是一项重大成就——实际利率正在下降,并提升资本投资回报。
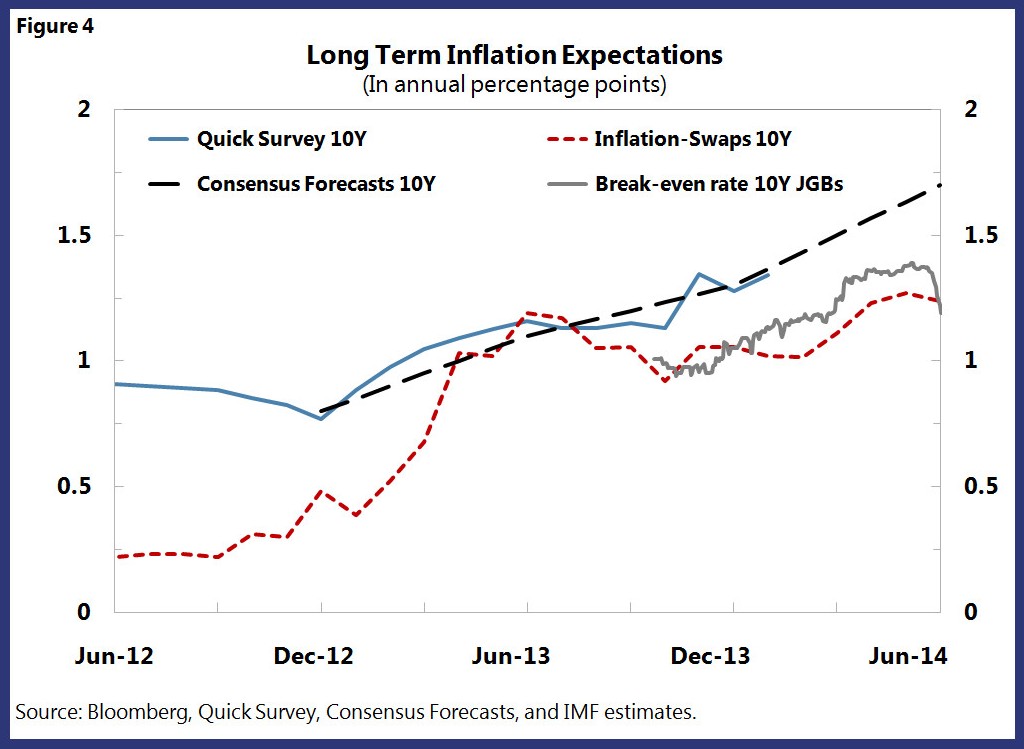
摆脱通缩还将消除其他难以衡量的增长影响,例如普遍的风险厌恶和投资者被动心态。我们认为,日本银行当前的宽松政策适度宽松。但如果提高通胀的进展停滞,日本银行应迅速行动,扩大资产购买规模。
消费税上调后,日本的增长前景仍然向好。但改革需要尽快推进,以消除制约潜在增长的关键因素并增强信心。安倍经济学的三支箭均很重要,但结构性改革这一支箭目前最为关键。
本文与 iMFdirect合作发布
作者:Stephan Danninger为国际货币基金组织亚太部门处长。
图片:2014年3月31日晚些时候,一名超市员工在东京以东的千叶更换价格标签。路透社/Yuya Shino




