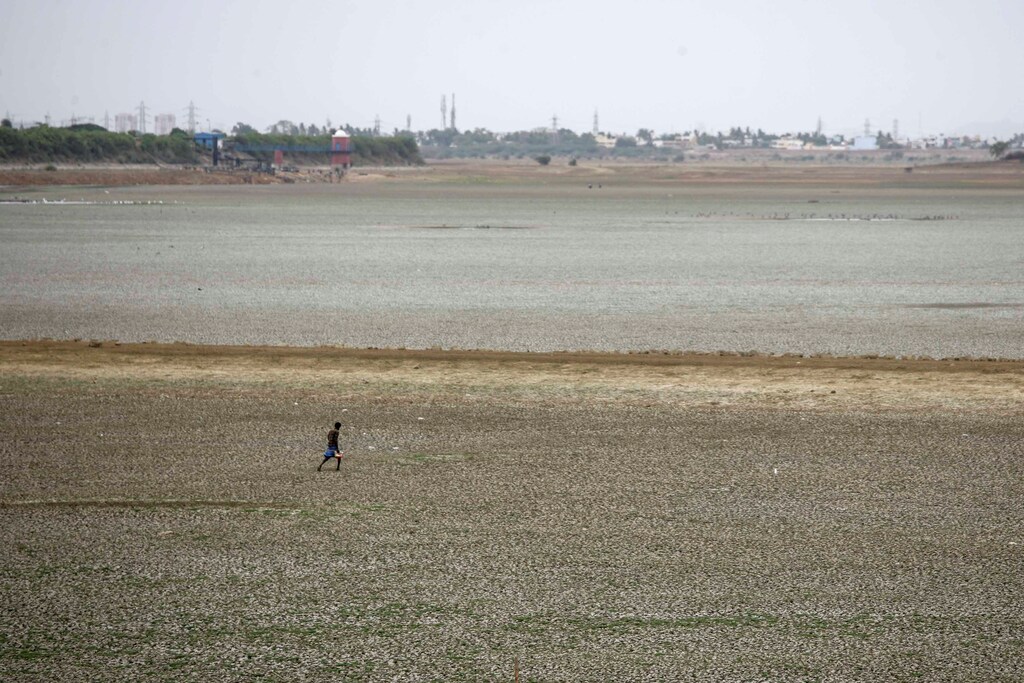
在干旱和半干旱地区(ASAL),由长期干旱导致的干旱等极端天气现象,以及其他气候压力因素,使干旱和半干旱地区面临风险并加剧冲突。
极端降雨波动和气温等日益加剧的气候变化影响,正对农业粮食生产、牲畜价值链和生计产生负面影响。
为实现可持续发展目标第13项(“采取紧急行动应对气候变化及其影响”),金融包容性可作为一种工具,为干旱和半干旱地区提供亟需的金融服务渠道。这反过来有助于弱势群体打破恶性循环,更好地为干旱或洪水等气候变化冲击做好准备并予以应对。
鉴于干旱和半干旱地区相当大比例的人口为穆斯林,伊斯兰金融可为推进这一金融包容性提供助力。它创造了机会,让那些几乎或完全无法获得金融服务的人群得以纳入金融体系,同时又不损害其宗教信仰。
伊斯兰金融作为催化剂
金融服务与气候适应及韧性之间的联系显而易见。越来越多的研究表明,更多地获得金融服务,使人们能够通过储蓄、借贷、汇款和数字支付来管理风险、做好规划并减缓冲击。
以肯尼亚北部干旱地区的瓦吉尔县为例:该县90%的人口为穆斯林,由于金融服务覆盖不足,他们难以为“雨天”储蓄,在此语境下也就是为缺雨的时候做准备。在其最新报告中,国家干旱管理局警告称,在当前作物季节,肯尼亚干旱和半干旱地区的各县将因降雨不稳定而出现粮食产量下降50%。
在此类情况下,提高金融包容性有助于人们应对环境异常,并在气候变化冲击面前提供金融安全网。
国际人道主义机构之一人道主义组织(Mercy Corps)发起的一个项目正是为此而设:Crescent Takaful Sacco是一家小额信贷机构,于2016年在瓦吉尔设立分支机构,成为该县首家提供伊斯兰金融产品的私营合作社。该倡议由Mercy Corps主导,其客户群体中很大一部分为牧民(通常为游牧的牲畜养殖者)。
这些牧民金融服务覆盖不足,能够获得的符合伊斯兰原则的金融产品和服务严重匮乏。该倡议的目标是“填补银行和传统机构无力或不愿填补的空白”,因为相当多的牧民和农民为穆斯林。

扩大伊斯兰金融服务覆盖面,以支持气候适应
尽管肯尼亚北部该县的经验具有独特性,但伊斯兰合作组织(OIC)成员国的干旱和半干旱地区仍可从中汲取一些经验教训。
首先,伊斯兰小额信贷机构能够通过服务牧民填补传统小额信贷机构未能满足的关键空白。牧民大多未获得银行服务,且蕴藏着巨大的未开发潜力。
畜牧业是瓦吉尔县的支柱产业,也是重要的收入来源。牲畜生产在肯尼亚国内生产总值中占比超过12%,肯尼亚60%的牲畜存栏量集中于干旱和半干旱地区,据估计,约1300万牧民依赖牲畜为生。
获得信贷有助于牧民减轻牲畜损失,应对频繁的干旱,因为在干旱时期,他们的牲畜面临死亡风险。信贷能够为这一群体提供金融安全网,使他们有能力在干旱期间为牲畜提供饲料。
第二个经验教训是,信任是一个重要因素,可作为几乎或完全没有抵押品者的担保。
Crescent Takaful Sacco采取了社会抵押方式。该小额信贷机构向团体而非个人放贷,并且“团体的凝聚力和声誉即为担保”。
这种以团体为基础的贷款方式,与阿萨比亚(asabiyah)概念相似,该概念又称社会团结,由哲学家伊本·赫勒敦首次提出。“替代抵押方法”可以成为将牧民等金融服务覆盖不足的群体纳入正规金融体系的可行途径。
面对日益加剧的气候变化影响,如长期干旱和降雨不稳定,金融包容性只会变得愈发重要。
基于社会公正与包容原则,伊斯兰金融有助于提升应对气候冲击的韧性。应当利用伊斯兰金融提升金融包容性,尤其是在气候变化正加剧不稳定与冲突的干旱和半干旱地区。




