大约一个月前,马里奥·德拉吉宣布,欧洲中央银行(ECB)将启动一项大规模主权债券购买计划(QE),以努力使欧元区通胀预期重新锚定在2%的目标上。在这一决定作出前,反对者的主要论点之一是,ECB此举会减轻各国政府推行痛苦但必要的结构性改革的压力(德国经济专家委员会,2014年)。当时,这一论点遭到驳斥,理由是ECB的职责是控制通胀,而不是推动改革。不过,问题仍然存在:QE是否会在未来几个月拖慢改革,从而在提振短期需求的同时,冒着无意中削弱长期供给的风险。
为探究发达经济体、尤其是欧元区改革力度的决定因素,我分析了经合组织(OECD)改革响应率[1]的一个高度平衡面板数据集。该指标用于衡量是否采取了广泛的改革方案。数据涵盖全部34个OECD成员国,频率为每两年一次,时间跨度为2007—2014年。技术性结果见表1(文末)。
主要发现可概括如下:
1. 接受国际货币基金组织(IMF)项目的国家会显著加大结构性改革力度。 这并不令人意外,因为IMF贷款采用胡萝卜加大棒的结构,包含频繁审查;只有审查获批,才能获得该基金的分期拨款[2]。
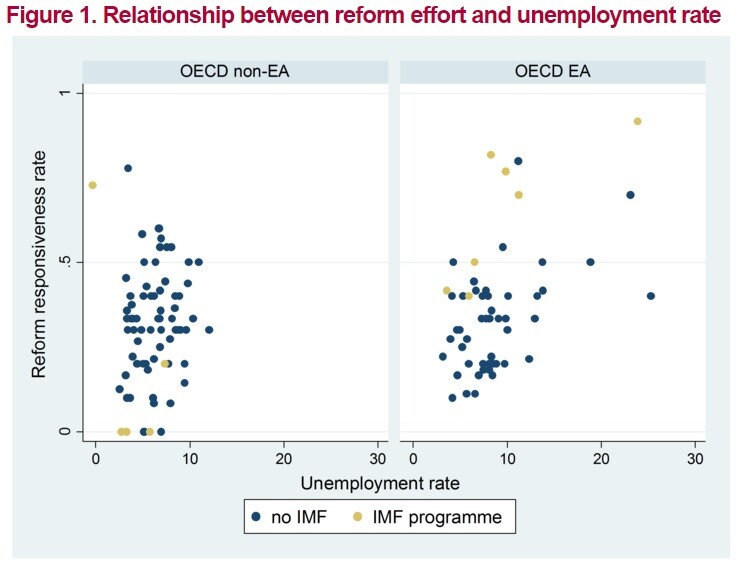
2. 失业率较高的国家往往会实施明显更多的改革。这一结果与威廉姆森(1993)所称的“危机假说”一致:公众必须感知到危机,才能形成在政治上推行广泛政策改革的条件。正如图1(下)所示,这种关系似乎并非由项目国所决定。
图1:改革力度与失业率之间的关系
来源:OECD;布鲁盖尔研究所计算
3. 当面临金融市场压力时,发达经济体往往实施较少改革;而聚焦欧元区时,这种关系不再显著。在OECD国家中,金融市场压力(以10年期政府债券收益率作为代理变量)与改革之间的统计关系似乎至多呈U形:随着金融市场压力加剧,各国政府实施改革的可能性降低[3]。不过,超过某一阈值后,这种效应可能反转。从图2(下)的两个面板综合来看,这种非线性关系的证据似乎并不十分有力。仅考察欧元区国家时,金融市场压力对改革的影响消失了。如图2(右)所示,尽管欧元区金融市场压力与改革力度似乎呈正相关,但这是由IMF项目国推动的,而这些国家无论如何通常都已失去进入金融市场融资的渠道。
图2:改革力度与市场压力之间的关系

来源:OECD;布鲁盖尔研究所计算
尽管这项分析确实面临明显的方法论挑战,但有些疑虑可以立即回应。
首先,结果似乎并非由极端离群值所左右。表1(下)的模型6和7显示,即使排除希腊(经历经济崩溃的国家),或排除西班牙(另一个失业率飙升至前所未有水平的国家),金融市场压力仍不是欧元区改革力度的显著决定因素。高失业率仍与改革力度显著相关。
其次,也可能更值得担忧的是反向因果的可能性。这里的质疑会认为,上述分析捕捉到的并非高失业率促使选民要求政府改革,而是改革对经济产生短期负面影响,从而导致失业暂时上升。
尽管在这一设定下无法直接处理反向因果问题,我尝试通过控制GDP增长来将其纳入考虑。如果存在反向因果问题,那么改革实施与GDP增长之间的关系应为负向。然而,表2显示,在所有设定中,GDP增长的系数都仍不显著。
事实上,仅考察非欧元区国家时(模型4),这种关系为正且显著。图3和图4(下)进一步说明了这一点:GDP增长(左)与改革实施之间没有明确关系,而失业率(右)则有。
图3和图4:改革力度与GDP增长(左)及失业率(右)之间的关系

来源:OECD;布鲁盖尔研究所计算
注:剔除作为极端离群值的希腊。不过,纳入希腊只会进一步强化结果。
这项简要分析可以得出两个主要结论。首先,欧元区建立的危机应对机制由ESM + OMT组成,似乎足以加大改革力度,从而 提升危机国家的竞争力。然而,正如近期希腊的情况所示,各项计划可能引发民众反弹,因此不能被视为从长期来看促进欧元区竞争力的可持续方式。因此,应设计欧元区经济治理的替代机制,正如近期包括 Sapir和Wolff(2015)在内的学者所主张的那样。
其次,ECB的债券购买计划不太可能导致受压国家的改革力度遭受不成比例的挫折。尤其是,受高失业率影响的经济体预计仍将面对选民要求实施改革的压力,并应借助欧元走弱和油价下降带来的总需求暂时提振来推进改革(正如我在 此处所论述的)。
推动结构性改革不仅不在ECB的职责范围之内,显然也不在其直接影响范围之内。确保改革在未来几个月继续推进、为可持续的长期增长奠定基础,是欧元区各国政府和欧盟机构的责任。
表1:面板回归结果

来源:OECD;布鲁盖尔研究所计算
技术说明
IMF为虚拟变量:实施IMF项目时取值为1,否则取值为0。
来源:IMF
失业率(平均值)是每个两年期内月度失业率的平均值。
来源:OECD
GDP增长(平均值)是每个两年期内各国实际GDP年增长率的平均值。
来源:OECD
峰值收益率是每个两年期内各国经历的季度10年期政府债券收益率的最大值。所有回归均允许收益率与改革力度之间存在非线性关系(因此纳入峰值收益率的平方项)。仅采用线性拟合时,主要结果仍得到证实。
来源:OECD
所有回归均采用国家固定效应,以控制不随时间变化的国家特定特征,例如政治制度、文化特征等。
除模型1外,所有回归均纳入时间固定效应,以控制在某一年影响所有国家的统一冲击。不过,排除这些效应似乎并不会削弱结果。
所有设定均采用国家层面的聚类标准误,因此允许存在异方差。
[1] 改革响应率指标基于一套评分系统:若对《迈向增长》(Going for Growth)前一年版本中提出的建议采取了“重大”行动,则记为1;否则记为0。如果相关改革回应了政策建议所针对的问题,且改革已经实际立法通过,则该行动被视为“重大”;已宣布但尚未立法的改革不计入(OECD,2015年)。
[2] 除模型4(仅含OECD非欧元区国家)外,所有设定均证实了这一结果。不过,有理由认为,该结果是由冰岛改革记录不佳所驱动的;在2007—2014年期间,冰岛是唯一实施过IMF项目的非欧元区OECD国家。
[3] 这一结果可以这样解释:随着收益率上升,各国政府可能会受到压力,被迫整顿财政。OECD(2006年)发现,预算整顿似乎会延缓结构性改革,这可能反映了相应改革对政治资本的消耗。
本文最初发表于总部位于布鲁塞尔的智库布鲁盖尔研究所。请在其网站 此处阅读原文。刊载本文不代表世界经济论坛认可文中观点。
要及时了解议程动态, 订阅我们的每周通讯。
作者:Alessio Terzi,意大利公民,于2013年10月加入布鲁盖尔研究所,担任附属研究员。
图片: 欧洲中央银行法兰克福总部旁的欧元标志。路透社/Lisi Niesner。




