世界首次从金银转向纸币是在一千多年前的中国宋朝。下一场变革——从纸币转向数字货币——也可能率先在中国发生,既能实现国家的关键目标,也会对全球贸易和经济秩序带来复杂影响。
这一转变由中国的国内与地缘政治优先事项推动,由技术赋能,并因美国现任政府发起的混乱贸易战而加速。
9月中旬,美国总统唐纳德·特朗普宣布对价值2500亿美元的中国进口商品加征关税,并威胁将再加征2670亿美元。2017年,中国向美国出口的商品和服务价值为5055亿美元,而美国向中国出口的仅为1300亿美元。中国已誓言以反制关税回应。但作为进口规模较小的一方,中国需要超越贸易上的筹码。中国可采取的一项战略举措,是释放其“黑马”:数字化人民币(RMB)。
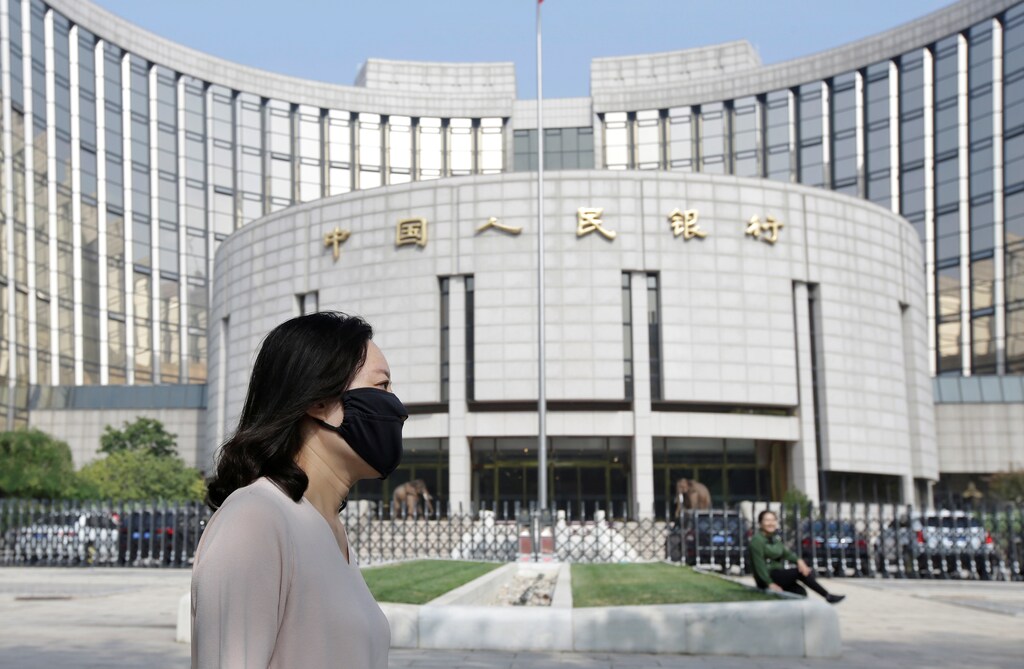
2008年全球金融危机之后,一位名为中本聪(Satoshi Nakamoto)的神秘人物或群体创造了比特币。他们的目标是建立一个更加去中心化的世界,摆脱央行等中心化机构的干预。然而,一种工具如何被采用,通常反映的是其背后的原则,而非工具本身。讽刺的是,中本聪最初的自由主义追随者可能不得不接受这样一个事实:世界上最强大的中心化机构之一——中国人民银行(PBOC,People's Bank of China),即中国的央行——可能正在采用比特币的底层技术区块链,以实现人民币的数字化。
这并非纯粹的理论。近几个月来,多次有报道称中国人民银行正在研究和开发自己的数字货币。10月5日,中国人民银行官方刊物《中国金融》发表了一篇文章,分析了以可控规模率先发行官方数字货币的必要性。中国具备条件直接跨越至数字货币阶段,中国政府也看到了创建数字货币在国内和地缘政治方面的巨大优势。
中国已是全球无现金化程度最高的大型经济体,这得益于两款移动支付应用构成的双寡头格局——腾讯旗下的微信支付(WeChat)和阿里巴巴旗下的支付宝(Alipay)。2017年,美国在线支付总额为3370亿美元,而中国则高达15.7万亿美元,比Visa和Mastercard全球交易总额合计还多出3.2万亿美元。但阿里巴巴和腾讯并非国有企业,中国政府极不可能允许如此关键的转变由私营企业掌控。
作为全球储备货币,美国经济保持竞争力的众多原因之一,在于美元在全球贸易中的主导地位。约有10万亿美元在美国境外流通,尽管美国国债规模庞大,美元目前依然稳固。
但是,预测美元何时会失去全球主导地位,已成为经济学家们最热衷的话题。欧元区面临自身的内部挑战,日元则缺乏全球野心。当前真正的问题是,中国人民银行将如何制定并执行人民币国际化战略。
中国的GDP将在短短几年内以名义计价超过美国。但中国正努力协调其货币国际化的雄心与维持严格资本管制的需求。
“一带一路”倡议可使中国掌控全球新兴市场的贸易动脉,而未来几十年的大部分增长将发生在这些市场。如果中国人民银行发行自己的加密货币,并用其取代美元用于“一带一路”沿线的贸易,就可能挑战美元的主导地位,并为这些国家提供更多选择。“一带一路”沿线相当大一部分贸易和投资由具有政治使命的中国国有企业开展。这可能使由中国人民银行背书的加密货币的实施更为高效。这种以数字化方式进行控制的做法,可以让中国在资本管制与人民币国际化之间取得以往无法实现的平衡。
中国的数字货币革命将加速美国在国际贸易中的加速退场,同时服务于中国政府的关键国内议程,并可能对我们所熟知的社会产生深远影响。
从技术上讲,许多区块链在可扩展性方面的现有局限,是打造功能完备、高效的支付货币的一大障碍,尤其是在中国所需的规模上。然而,区块链技术的不可篡改特性及其智能合约功能提供了独特的激励。如果中国人民银行将人民币数字化,它将在个人公民、企业和地方政府之间直接提供一个不可篡改的数字账本。由于中国人民银行的私有区块链将记录所有资金流动,这将使央行拥有一套完善的资本管制机制。庞大的账本还将为税收征管提供可靠依据,甚至可以直接写入货币的代码之中。
在2020年前消除极端贫困,是习近平主席作出的一项重要承诺。过去五年,中国已使6600万人摆脱极端贫困。仍有约3000万人,大多生活在偏远农村地区,处于官方贫困线之下,该贫困线为每年2300元人民币(约合360美元)。中央政府对这些人群的援助,往往被层层腐败的地方官员截留。若这些家庭拥有中央银行的账户,便可直接获得这些援助。
习近平主席最近宣布向非洲国家提供600亿美元援助,重点用于基础设施建设。借助数字化人民币,中国将能够追踪此类金融援助在当地的使用情况。
这些进展既能在全球层面、也能在许多方面于国内为中国带来益处。但从长远看,谁来承担这种颠覆所带来的成本?在全球层面,要对连锁效应和宏观经济影响作出全面预测,是非常困难的。
在国内,如果每个个人和企业都在中央银行开设账户,显然将取代零售银行和商业银行的许多关键职能。这将要求对本已承压的银行体系进行重大改革。中国人民银行将如何促进所有个人及企业贷款?一种路径或许是利用中国领先全球的超级计算机和机器学习实现贷款自动化,正如当今中国一些科技初创公司在小额贷款领域所做的那样。这可能是防止腐败的一种有趣方式,因为算法很难被行贿。但如果中国将其275%的债务与GDP比率交由机器处理,那将是鲁莽的。
此外,不可篡改性——区块链的根本特征——意味着对公平性的承诺以及潜在的透明度。这本应是一种进步,但前提是政府已为此做好准备。另一方面,不可篡改性的个人代价,是任何金融交易中的隐私,以及个人被遗忘的权利。
最重要的是——这远不止适用于中国——过度的数字化、监控以及中心化的数据所有权,是我们这一代人面临的最大、最普遍的威胁,威胁着个人自由和现代民主。自第一次互联网热潮以来,我们正在目睹全球范围内对科技最为强烈的政治和心理反弹。由央行背书的加密货币很可能是服务于关键国家利益的一项明智且不可避免的举措。它也可能为我们的日常生活带来极大便利。然而,在缺乏足够反思的情况下,我们已为换取便利或满足虚荣心,向中心化机构和企业交出了大量宝贵的个人数据。如果各国开始发行数字货币,而我们随后也将个人交易数据拱手相让,那么我们需要多少便利,才会在意识到为时已晚、已无法自由之时才幡然醒悟?
基于此,当我们释放国家货币数字化这匹“黑马”之际,它是否会推动迈向更美好未来社会的进步,这一问题变得愈发紧迫。




