近几十年来,企业欺诈和管理层欺骗行为屡见不鲜,并造成价值损失。本文分析投资者是否会根据首席执行官以往的行为判断其是否诚实,以及这种判断如何影响投资决策。首席执行官若曾不惜个人代价抵制盈余管理,会被视为更坚守诚信,也因此更受亲社会型投资者青睐。另一方面,自利型投资者看重的是与投资回报相关信息的诚实性。
信任是整个金融和经济体系的重要支柱。欺诈一旦发生,显然会严重损害企业、股东、员工及所有其他利益相关方。然而,关于管理层诚信的普遍程度及其成因,存在一些看似矛盾的观察。一方面,从安然丑闻到次贷危机,再到伯尼·麦道夫骗局,近几十年来,企业欺诈和管理层不当行为不断冲击股东价值,侵蚀投资者信任。一些研究认为,每年有七分之一的大型企业实施欺诈,但被发现的只是冰山一角(Dyck et al. 2014)。不诚实滋生不信任——这对银行尤为重要,因为银行的商业模式在很大程度上依赖信任。因此,美国金融协会主席路易吉·津加莱斯在其主席演讲中指出(Zingales 2015)时,尤其令人震惊:“我担心,欺诈在金融领域已经成了行业特征,而非漏洞”。此外,在对比医生与金融服务提供商时,他还指出:“金融服务机构的客户往往不被视为应受尊重的人,而被视为可以榨取利益的交易对手”。
从较为积极的一面看,现实中即便存在相反的激励,人们仍展现出相当程度的诚信。大多数企业和管理者确实保持诚实。有些人显然放弃了通过虚报本可获得的收益。举报人和记者为了揭露真相,甘冒职业生涯、有时甚至生命的风险。
为解释人类行为的这种巨大差异,基础研究日益表明,人们在内在的诚信偏好和说谎成本方面各不相同。研究显示,人们对于是否将诚信视为一种“受保护的价值”也有差异——也就是说,他们是否愿意付出代价来维护这种价值(Gibson et al. 2013)。简言之,对人们而言,重要的不仅是做什么,也包括怎么做。
这些基础性发现固然有趣,但从应用角度看,问题在于投资者和金融服务机构能否利用有关行为驱动因素的洞见,制定更合适的投资策略和投资产品。此外,是否需要进一步监管,以改善道德管理并促进诚信的企业文化?或者,投资者能否依据对管理层诚信的判断作出投资决策,从而影响管理者?
一项关于投资者如何回应管理层诚信的实验
我们在 Gibson et al. (2018) 中开展的新研究为这些问题提供了启示,显示投资者和企业面临着巨大机遇,同时也面临一些挑战。
我们研究投资者是否会根据某位首席执行官以往的行为判断其是否诚实,以及这种判断是否会影响投资决策。具体而言,我们设想投资者面对两位首席执行官(A 和 B):其中一位过去曾依法进行盈余管理,以达到市场预期;另一位则没有这样做。因此,宣布了市场预期盈利的首席执行官 A 获得了比另一位更高的奖金。投资者还会了解到两位首席执行官声称未来能够取得的回报。在一些情形中,首席执行官 A 声称回报更高;在另一些情形中,则是首席执行官 B 声称回报更高。
我们发现了三组引人注目的结果。首先,尽管研究只考察法律允许的盈余管理行为,投资者平均认为首席执行官 B 远比首席执行官 A 诚实;B 曾在存在金钱激励的情况下抵制了进行盈余管理的诱惑。不过,投资者对 A 和 B 诚信程度的评价差异很大,这表明投资者不容易判断盈余管理等事项,而且他们对此确实持有不同看法。
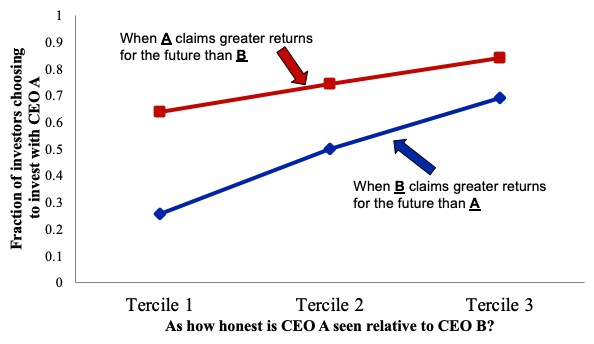
其次,实验中有 60% 的参与者选择投资于没有进行向上盈余管理、因而放弃了获得更高奖金机会的首席执行官。值得注意的是,参与者更青睐他们认为更坚守诚信的首席执行官,即使这意味着承诺的回报较低。此外,首席执行官越被认为将诚信视为受保护的价值,投资者就越不容易受到被认为较不诚实的首席执行官所宣称的较高未来回报影响。图 1 展示了这些结果。
图 1 投资者会奖励管理层的诚信
投资者的价值观各不相同
第三,投资者对道德决策的看法存在显著差异,这些差异对投资选择有重大影响。具体而言,有些投资者是“自利型”,力求实现投资回报最大化。另一些则是“亲社会型”,在此语境下,这意味着他们也关心自身回报以外的道德目标。
自利型投资者会优化风险回报状况。他们既追求更高回报,也希望降低对所宣称回报的不确定性,并在两者之间权衡。换言之,对他们而言,管理层诚信之所以重要,是因为它能降低受骗风险。其逻辑在于,投资者认为坚定致力于如实报告的首席执行官,会提供更可靠的投资回报信息。相比之下,亲社会型投资者似乎直接依据道德价值观作出投资决策,对财务回报大多不敏感。当他们自身对诚信有强烈的受保护价值观,或者认为不进行盈余管理的首席执行官更诚实时,他们更愿意投资于这类首席执行官。
对金融机构、企业、投资者和政策制定者的启示
这项研究对金融机构的关键启示是,应认识到管理层诚信对客户的重要性。财富管理机构和银行奉行的“了解你的客户”准则,往往只考虑风险承受能力、经验和能力,以及投资者的财务目标等问题。偶尔也会考虑投资者在环境和社会议题上的目标或偏好。本研究表明,这样会忽视投资者偏好的一个重要方面,即他们更广泛的道德价值观,以及他们对个别首席执行官是否秉持这些价值观的关注。应用这些洞见,并不要求银行或投资者掌握有关首席执行官价值观的详细数据(这类数据很难甚至不可能获得);对投资决策起作用的是投资者的观感。需要提供关于能够反映管理层特征事项的透明信息,使投资者能够将资金投向他们认为更诚实的企业。政策制定者和监管机构在制定恰当的信息披露要求方面发挥着关键作用;企业也应认识到,管理层诚信有助于降低资本成本。
总之,从整体金融市场的角度看,管理层诚信可能是促进不同类型投资者参与股市的重要因素。从审慎监管的角度看,广泛的投资者群体出于不同原因选择投资由诚实首席执行官管理的企业,这表明市场约束最终可能有助于遏制管理层的不道德行为。尽管我们对这些问题仍知之甚少,也需要开展更多研究才能将其切实付诸实践,但最终,重视管理层诚信将增强金融部门的作用,使投资流向最能发挥效用之处。
作者注:本文专栏以一篇发表于《International Banker Magazine》2017 年的文章为基础,并对其进行了更新。




