极端天气事件的频发,正给保险行业带来不断攀升且不可持续的成本。
这正在塑造保险行业提供的保单类型,并引发人们对高风险地区保障范围将受到限制、甚至被终止的担忧。
行业与政府正在作出应对;与此同时,一些旨在降低风险并提升气候变化适应能力的工具也正在涌现。
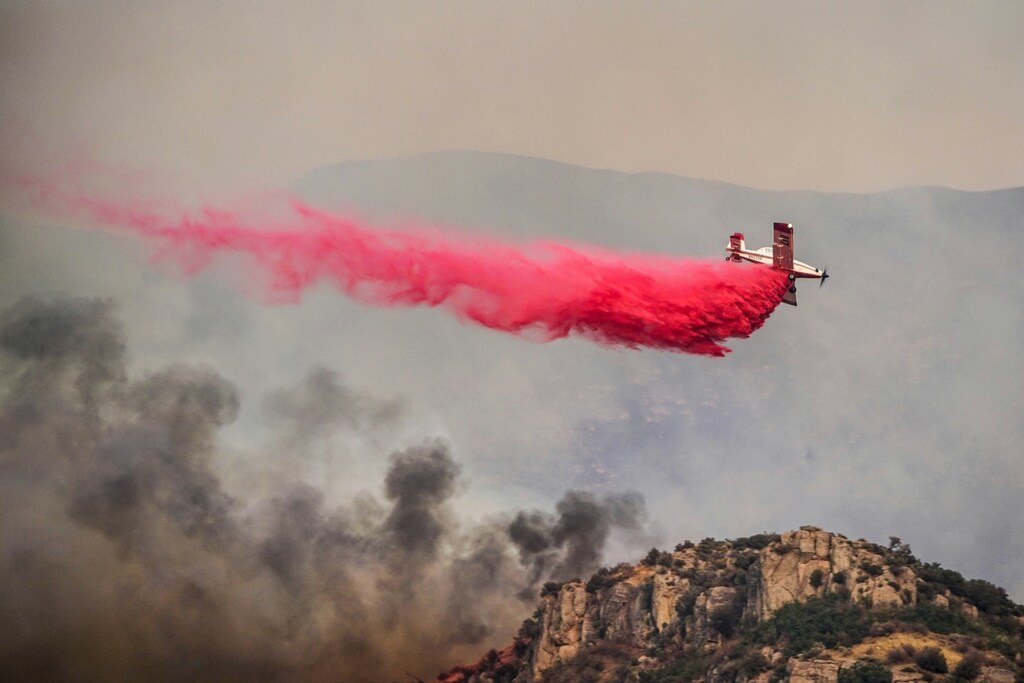
今年1月,致命的野火席卷洛杉矶大片地区,烧毁了日落大道数英里的街区、高档的帕利萨德斯区,以及马利布和帕萨迪纳等地。这场野火可能催生一种新型的“荒漠”,而它的特征不是沙漠与干燥的热风,而是另一种形态。
什么是保险荒漠?
保险荒漠是指保险公司大幅减少或停止提供保障的地区。通常,这些地区被认定为高风险区域,而此类风险往往与气候相关极端天气事件的频率上升有关。
这些变化反映出保险行业正在经历的转型,而该行业正因这些事件而面临不断增加的损失。随着气候变化风险加剧,预计到2030年,此类保障的保费将上涨50%;而在其他一些情况下,保险产品已被撤回。
世界经济论坛2025年年会的与会者对这一术语的使用存在分歧。Hines集团主席兼联席首席执行官Jeffrey C. Hines认为这一说法“有些过于严重”,他认为保险市场最终会作出调整,客户也会适应这一状况;而Marsh McLennan高级副总裁兼总法律顾问Katherine Brennan则认为,问题不在于保险本身,而在于风险。
气候变化对保险行业的影响
长期以来用于构建风险模型的天气规律正变得越来越不可靠,这导致了定价的不确定性。连续多年来,保险行业已遭受了一笔1000亿美元的承保损失。这种状况难以为继,而行业通常的应对方式是减少在高风险市场的保障。与此同时,保费不断上涨,这反过来又使部分个人望而却步,不愿投保。这不仅使他们暴露于风险之中,还减少了缴纳保费的人数,进一步推高了价格。
为便于理解,以加利福尼亚州为例,该州2017至2018年火灾季的成本,相当于保险行业20年的利润总额。在占据市场85%份额的12家最大房主保险提供商中,有7家对新客户设置了限制,有6家在1月野火发生之前就宣布将终止现有保单的部分内容。这些公司援引的理由包括:其面临的灾难性天气事件风险日益增加、建筑成本涨幅超过通胀水平,以及监管环境充满挑战。
保障范围的缩减可能引发一系列连锁效应,包括可能危及抵押贷款的获取、推动气候移民,并削弱更广泛的经济增长。
但眼下的这一局面是否完全归咎于气候变化?在年会期间,专家们指出,情况其实更为复杂。
Swiss Re Management Ltd公共部门解决方案主席Veronica Scotti表示,城市化等问题同样起到了作用。尤其是,这导致高风险资产被布局在脆弱的高风险地区。美国的“野生–城市交界地带”趋势最能体现这一点:昂贵的住宅被建在自然环境中的脆弱区域。
Scotti表示,“由于我们变得更加富裕,拥有的待保财产更多,因此承保风险随之增加”。她补充说,城市化等损失驱动因素的影响比气候更为重要,但她认为,气候是一种长期趋势,目前正开始显现为更大的风险。
应对保险荒漠的途径
在不断变化的背景下,新型保险形式开始涌现,其中包括参数型保险。这种基于事件的产品会在预先设定的条件达成时提供赔付。通过将保险与事件本身挂钩,而非与事件造成的实际损失挂钩,这类保险既能扩大保障范围,也能覆盖传统保险无法或不愿承保的损失。
为改善预测与减灾能力,行业也正探索运用人工智能和地理空间数据等新技术,以管理极端天气事件的风险。与此同时,基于自然的解决方案正被用于帮助降低周边气温。这些方案正日益与预警系统相结合,后者被视为不仅能减少事件中的死亡人数,还能更好地管理极端天气影响的一种手段。
鉴于其职业背景,Scotti的观点或许并不令人意外:关键在于运用承保中所积累的风险知识来构建情景与模型,进而为战略制定和规划提供依据。
适应性战略至关重要,行业也希望加强相关法规的制定与执行,例如建筑规范及其执行,以为此提供支持。在这方面,合作至关重要;Brennan与Hines均呼吁建立公私合作伙伴关系,将其视为更有效的风险管理方式。
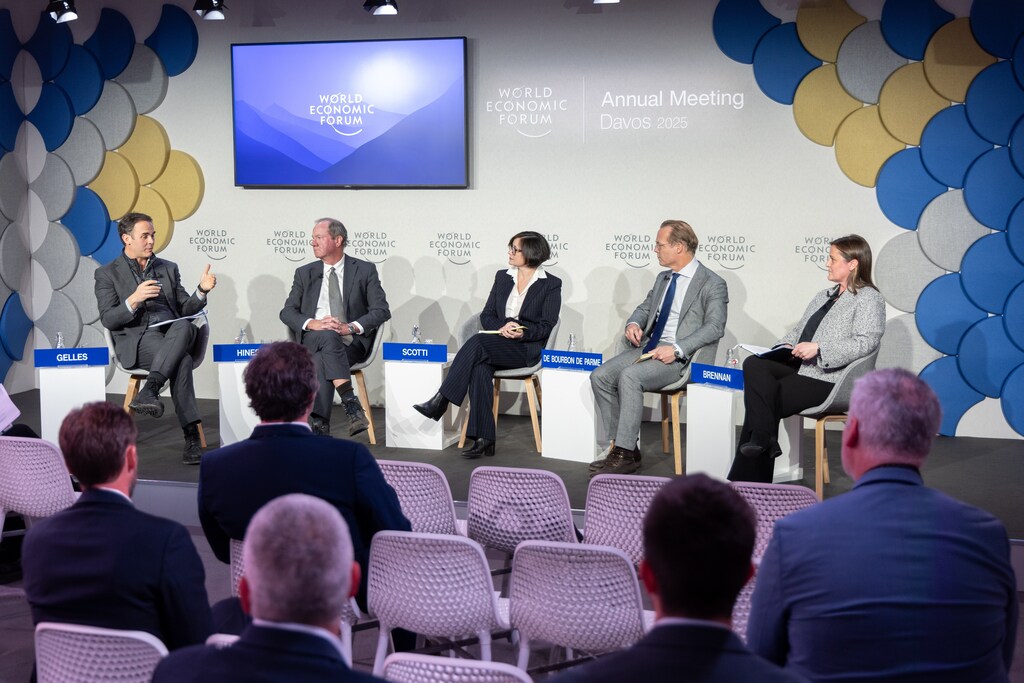
通过汇聚各方的各类技能与资源,并采用切合实际的标准,可以建立新的、发展更为成熟的机制。对Scotti而言,这一点至关重要。她表示,保险市场正变得非常愿意接纳此类机制,并强调需要从“隐性预期转向明确协议,使各方都有明确的角色定位”。
H.R.H. Prince Jaime de Bourbon de Parme以荷兰气候特使的身份发言,提出了一个更为宏观的观点:我们需要推行范围广泛的减缓战略,并认为这才是最终降低风险的关键。他呼吁立即采取适应措施,以更好地避免未来的风险与成本,同时制定减缓计划,以帮助减少排放。
大多数缴费人将保险视为一项枯燥的财务成本,但通过分散风险,个人能够获得信心,并防范可能发生的毁灭性损失——而这类损失的代价要高得多。未来几年,风险——尤其是来自气候变化的风险——将持续上升,财务负担也将随之加重。但通过加强合作、增强社会责任感、推进保险创新,并改进数据与建模能力,保险荒漠这一令人不安的前景是可以避免的。




