本文与 Quartz合作发布。
印度银行业在过去几年里一直受到各种挑战困扰,从不良贷款到盈利能力下滑,不一而足。
印度储备银行行长拉古拉姆·拉詹在12月23日发布的金融稳定报告中还警告称,“企业部门的脆弱性及其疲弱的资产负债表对金融体系的影响需要加强监测。”
印度企业长期以来因账面上的巨额债务而受到批评。根据印度储备银行对2368家“非政府、非金融类上市公司”的分析,15.8%被界定为“弱势企业”,这些企业主要是指偿付利息能力承压的公司。印度储备银行以利息覆盖率衡量这一点,这些企业的该比率低于1。
总体而言,亚洲第三大经济体的银行业当前财务状况喜忧参半。尽管整个银行业的信贷增长一直在缓慢走高,利润却在放缓。其中很大程度可归因于不良资产(NPA)的增加,拉詹曾多次将其列为重大风险。
Quartz为您呈现了一些重要指标,以便对印度银行业做一简要概览。(以下所示年份均为财年,数据更新至2015年3月31日。)
收入在增长,但利润却乏力

与此同时,回报率已趋于平稳……

……而不良资产已有所上升

但也有一些好消息:无现金银行业务正在兴起


发布本文不代表世界经济论坛认可其观点。
如需及时了解《议程》, 请订阅我们的每周通讯。
作者:Madhura Karnik是Quartz的撰稿人。
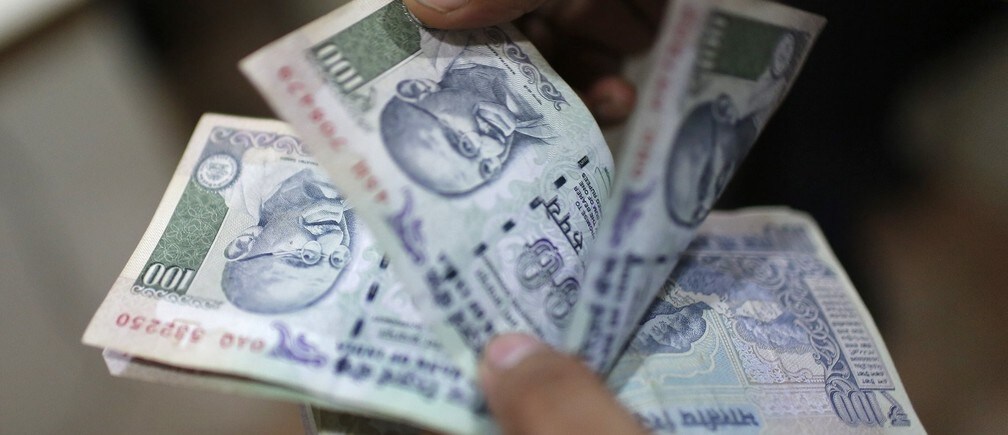
图片:2013年7月5日,新德里,一名员工清点印度卢比纸币。REUTERS/Adnan Abidi




