在南非城镇金属棚屋和狭窄的小巷之间,该国最大的一家放贷机构看到了一个规模可观的市场,并希望率先打开这一市场:主要以现金经营、年营业额达数百万兰特的企业。
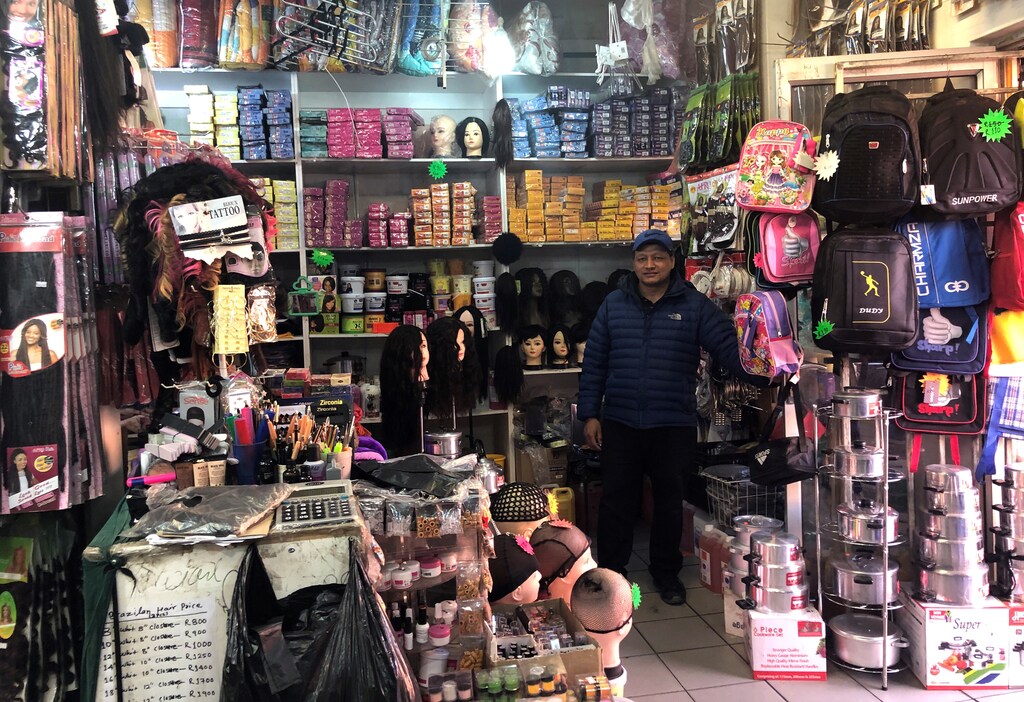
FirstRand(FSRJ.J),南非按市场份额计算最大的放贷机构,认为像拉姆·塔帕(Ram Thapa)经营的企业这类目标客户,是推出一系列金融产品的理想对象。他的店铺兼营美容用品和快餐,合计年营业额为1900万兰特(112万英镑),但没有企业银行账户。
据FirstRand零售部门First National Bank(FNB)企业银行业务首席执行官迈克·维西-莱尔(Mike Vacy-Lyle)表示,城镇企业(即种族隔离制度下划定给非白人居住的地区)长期以来被约翰内斯堡金融区桑顿的大型银行忽视,尽管其中一些企业每年的收入可达数千万兰特。
“从桑顿向右四公里,有一个名为亚历克斯(Alex,即亚历山德拉)的城镇,”他说,“亚历克斯内部有规模庞大的企业和商业网络,而没有任何一家银行愿意睁眼看看。”
FNB正将目光投向城镇市场,以便在与竞争对手Capitec(CPIJ.J)以及TymeBank和Bank Zero等新兴数字放贷机构的竞争中保住第一的位置。这些机构凭借更便宜的产品搅动了零售市场,并准备进军企业银行业务。[nL8N23564W]
据世界银行2018年的一份报告估计,南非最多有578万家微型、小型和中型企业。虽然目前没有关于这些企业中拥有银行账户比例的最新数据,但该报告引用的一项2010年调查估计,这一比例不到一半。
FNB计划先让未开设银行账户的企业使用金融科技公司Selpal,从而将其吸引到自己的客户名单中。该行于去年年底收购了这家公司的一笔未披露股权。
Selpal通过软件和平板电脑将本地商店与供应商连接起来。客户一旦开始使用Selpal,FNB将利用其收集的数据,为其提供一个例如附带透支额度的账户。该行将于10月推出一项企业账户,每月免收费用,但客户在使用各类交易服务时需要付费。
要想取得成功,FNB必须克服人们对现金交易的强烈依赖、对银行的普遍不信任、文书手续问题以及低利润率等障碍。
维西-莱尔表示,这一挑战可见一斑:要签约至少60万家企业,可能需要长达十年时间。相比之下,Capitec用了五年时间才新增超过60万名零售客户。
包括Capitec在内的竞争对手,以及Absa(ABGJ.J)、标准银行(SBKJ.J)和Nedbank(NEDJ.J),这些机构与FirstRand共同构成南非的四大银行。它们均告诉路透社,目前没有专门针对未开设银行账户的城镇企业的计划。
Capitec首席执行官格里·富里(Gerrie Fourie)在一份声明中表示,该行的计划是整体聚焦中小企业市场。Bank Zero联合创始人迈克尔·乔丹(Michael Jordaan)表示,该行将面向所有企业。
TymeBank首席营销官路易莎·马津特(Luisa Mazinter)表示,该行的企业业务起初将主要面向个体经营者和微型企业,允许现有活期账户持有人为其企业另开一个账户,且无需额外提供文件。
马津特表示,从长远来看,TymeBank将调整该业务,以吸引正规和非正规企业,并计划推出自有的销售点(POS)终端设备。
Absa零售和企业银行副首席执行官邦吉韦·甘詹尼(Bongiwe Gangeni)表示,过去十年间,该行曾多次尝试以未开设银行账户的企业为目标,包括提供贷款和销售点设备,但这些尝试所产生的收入不足以抵消成本。
她表示,问题并非总是出在可获取性上。“我认为其中一些人选择不开设银行账户。”
FNB未透露其希望从城镇企业获得的收入具体数额。
现金仍是王道
乍看之下,南非放贷机构在普通民众中的覆盖面相对较广,超过80%的成年人可以使用活期账户。这是据约翰内斯堡一家致力于推动金融包容性的机构FinMark Trust在2018年发布的报告所述。
但在许多社区,现金仍是王道。开设银行账户往往是就业或领取社会福利款项的条件,许多人一收到钱就立即取现,仅使用纸币和硬币。
据波士顿咨询集团2017年的一份报告,南非人中只有24%通过其账户每月进行三笔以上任何类型的交易。
一些人担心将其财务安排正规化后会引起税务部门的注意,因此对此持谨慎态度。许多人还对数字支付方式以及金融行业总体上心存疑虑,原因在于多起不当销售和腐败丑闻,因此他们更倾向于通过社区互助计划汇集储蓄。
幻灯片(3张图片)
塔帕在他的店铺里摆满了护发和美容产品以及戴着假发的人体模型头,他表示,他更希望拥有一个企业银行账户。目前,他无法获得信贷,只能依靠一台与其兄弟企业相关联的销售点设备,以便为刷卡付款的顾客提供服务。
他告诉路透社,现金还会招来麻烦。
“你知道的,这个地区非常危险,”他说,一边用手指数着自己被抢劫的次数——三次。
对于希望进入传统金融领域的小企业而言,繁琐的官僚程序是一大障碍。
路透社在两个城镇发现的少数未开设银行账户的企业,几乎都由移民或寻求庇护者经营,它们给出的主要原因是缺少合规文件——这一因素不在银行控制范围之内——从而没有开设账户。
“当你想做成某些事情时,他们就要求你有企业账户,”在亚历山德拉经营一家酒馆的南非人维西·科卡(Vusi Coka)说。他在申请按揭贷款时遇到困难,因为他无法向银行证明其生意的经营状况。
他无法为这家酒馆开设账户,因为该店原属其已故父亲所有,而产权尚未过户到他名下。
高昂的费用是另一大障碍。数字化企业能够以更便宜的产品打入零售市场,原因在于它们不像传统银行那样背负着昂贵的网点网络,而这些网点会推高成本。
FNB希望其零费用方案能吸引城镇中注重价格的创业者,从而使其获得数据,以便进行交叉销售,并拓展金融产品市场。
维西-莱尔表示,借助Selpal这一“特洛伊木马”,该行计划到2022年为2500家城镇批发商提供银行服务,之后还将拓展至杂货店(即所谓的spaza)、酒馆,以及理发店和汽车维修店等企业。
FinMark Trust首席执行官布伦丹·皮尔斯(Brendan Pearce)表示,让此类企业更容易获得金融服务,尤其是信贷,固然是积极的一面,但它们能否做出明智决策仍存疑问。
“这涉及金融素养问题,”他说,并补充道,金融科技公司或其他专注于特定领域的机构通常能以更优惠的价格提供更好的产品。
“我不相信商业银行能够解决金融包容性问题。”




