金融科技(Fintech)正在迅速改变中国金融服务业。
中国资产管理机构正利用科技,更好地使产品契合客户的投资目标。
加快数字化转型面临的挑战包括客户教育和整合客户数据。
中国金融服务业正在快速转型。中国政策制定者已承诺开放国内资本市场,这将为中国个人和投资者,以及国内外金融机构带来机遇。
中国个人历来储蓄规模超过其他任何国家,其中大部分储蓄最终存入银行或用于房产投资。随着中国人口持续老龄化、经济增长因COVID-19疫情而持续放缓,中国投资者能否获得安全、可持续的投资选择,以审慎规划退休及其他重大生活支出,至关重要。
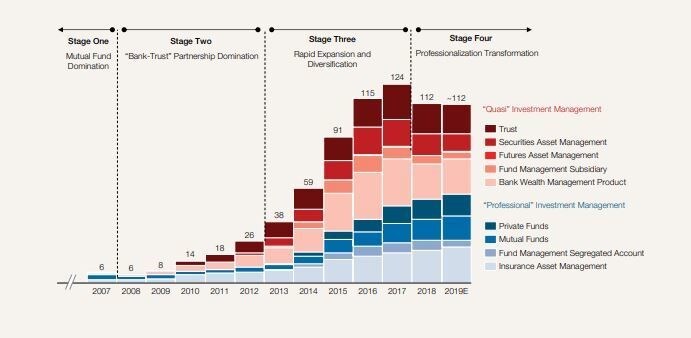
这正是资产管理机构的作用所在。资产管理机构将储蓄和退休资金与投资机会相匹配,在这一转型中尤为重要。过去十年间,该行业的管理资产总额(AuM)增长了十倍,到2019年底达到约110万亿元人民币(约16万亿美元)。
世界经济论坛与其知识合作伙伴奥纬咨询(Oliver Wyman)共同召集了来自金融行业、监管机构、中央银行和学术界的中国及全球领袖,探讨应如何塑造这一转型,以打造一个稳定、可及的行业,使其能够最佳地促进经济增长与繁荣。我们刚刚在报告中发布了研究结果:《中国资产管理迎来拐点》。
我们了解到,不断演变的监管政策和中国养老金体系的全面改革将影响行业发展方向。但还有一个有时较少被理解的动态因素:金融科技(Fintech)在中国所扮演的角色。
金融科技将从根本上重塑客户与金融机构的互动方式,以及金融机构创造新的差异化优势的方式。仅举一例:余额宝等投资产品的销售创新,即利用存入支付宝电子钱包的资金投资货币市场基金,在中国以外前所未闻。但自2013年推出以来,它现已管理着数万亿投资者资金。
以下是我们如何走到今天,以及金融科技将引领行业走向何方。
过去发生了什么?
长期以来,行业一直执着于销售利润最高的产品,而不一定是对客户最好的产品。
过去这一模式运作良好,因为投资实际上是由资产管理机构“隐性担保”的。机构无论业绩如何都保证一定收益,客户无需太多考虑适当性,即可获得10%以上的收益率。
然而,随着宏观经济持续放缓、投资收益率不断下降,“产品推动”模式已难以为继。
下一步是什么?
有远见的金融科技企业预见到了这一变化,并主动管理转型。
例如,市场参与者正日益从“冷数据”(如客户人口统计调查)转向“热数据”,后者来自每一个客户接触点的持续生成。这有助于更好地匹配客户与产品,并提供个性化解决方案(如智能投顾)。部分服务商更进一步,通过“了解客户意图”(KYI)来深入理解客户的决策方式。
中国政策制定者也一直积极推动“以客户为中心”。例如,2019年末宣布的基金投顾试点计划(基金投顾试点)鼓励行业根据客户的财务目标定制投资方案。蚂蚁金服与先锋领航(Vanguard)的合资企业自2020年4月起推出了智能投顾服务。
虽然盈利时点尚不确定,但这是一场长期博弈,各方正在竞争以获取客户“终身”钱包份额。更重要的是,这将确保客户投资于最合适的产品并积累财富。随着中国人口持续老龄化、养老金体系仍严重资金不足,这一点将愈发重要。
如何进一步加速转型?
尽管行业增长令人瞩目、前景向好,金融科技企业仍需解决若干挑战,才能充分释放其全部潜力。其中最突出的包括:
缺乏客户教育。中国个人普遍对资产配置缺乏深入理解。行业必须发挥更大作用,教育客户更好地了解自身风险偏好,并选择与其长期投资目标最契合的产品。这一过程需要将数字化解决方案与人际互动相结合,以发现仅靠数据无法完全捕捉的潜在盲点,从而使机构能够开发更具个性化的投资产品。
跨机构整合客户数据。有效的资产配置需要全面掌握客户在多家金融服务机构的财务状况。只有掌握完整信息,资产管理机构才能根据不断变化的客户需求构建并再平衡投资组合。海外开发的智能投顾平台现已能够汇总银行和券商等各类金融机构的数据。鉴于目前金融机构之间相互隔离,类似努力在中国将面临挑战。行业与政策制定者需要共同努力,更好地理解潜在的数据共享风险及应对方式。
数据和技术在塑造人们获取金融产品及与之互动的方式方面日益重要。在COVID-19疫情紧急时期,中国服务提供商利用技术帮助小微企业和个人获得贷款及数字服务,展现了数字金融的重要性。
由于资产管理行业正助力确保中国个人拥有足够的财务资源,以用于退休、支付子女教育费用或应对突发支出,行业持续拥抱技术至关重要。若行业以负责任的方式这样做,并审慎防范滥用,中国的资产管理行业和金融体系将继续快速转型,并为刚开始拥抱数字金融的其他国家提供宝贵经验。




