基础设施是运转良好的经济体的支柱。遗憾的是,这一支柱在许多发达经济体中正变得日益脆弱。
例如,美国和德国的基础设施整体质量有所下降(见图1;另见 FT 2014 和 ASCE 2013 以了解美国基础设施的更多信息,以及 Der Speigel 2014 和 Kunert and Link 2013 以了解德国的更多信息)。在许多新兴市场和发展中经济体,支柱设施的扩张未能跟上整体经济的发展步伐,这正在制约这些经济体的增长能力。

我们的研究——第三章,载于2014年10月的 《世界经济展望》——考察了大量国家公共投资的宏观经济效应,并发现,在当前全球增长乏力的环境下,对于条件具备的国家,增加公共基础设施投资有充分理由。
摇摇欲坠的支柱
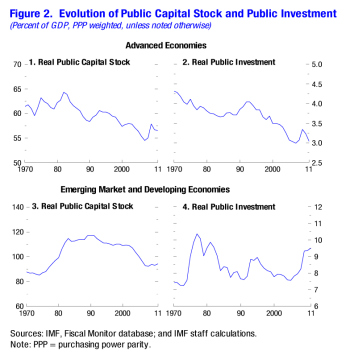
公共资本存量的变化——作为基础设施最广泛可得的代理指标——表明基础设施供给的不足日益加剧。过去三十年间,无论是发达国家还是发展中国家,公共资本占产出的比重均大幅下降(图2)。在发达经济体,公共投资已从20世纪80年代的约占GDP的4%削减至目前的3%(维护支出也有所下降,尤其是金融危机以来)。在新兴市场和发展中国家,1970年代末和1980年代初公共投资大幅提高,推高了公共资本存量,但此后公共资本相对GDP的比重有所下降。
通往繁荣之路
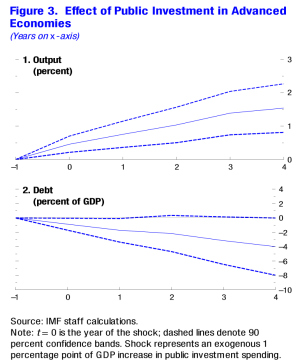
投资基础设施真的能带来回报吗?在我们的研究中,我们综合运用实证分析和模型模拟,发现增加公共基础设施投资可对宏观经济产生显著影响。短期内,它通过刺激需求提高产出;长期内,它通过提升经济的生产能力提高产出。在一组发达经济体样本中,投资支出占GDP的比重增加1个百分点,同年产出水平约提高0.4%,增加后四年则提高1.5%(图3,面板1)。此外,国家通过增加公共基础设施投资获得的GDP增长,往往足以抵消债务的增加,因此公共债务与GDP之比不会上升(图3,面板2)。换言之,如果操作得当,公共基础设施投资可以实现自我偿付。
但收益取决于多种因素。我们发现,若满足某些条件,增加公共基础设施投资的积极效应尤为显著。
第一,在公共投资于经济闲置和货币政策宽松时期进行时,短期内对产出的提振作用显著更大,其中后者限制了投资增长引起的利率上升(图4,面板1和2)。
第二,在公共投资效率较高的国家,产出效应更大,即额外的公共投资支出未被浪费,并被配置于高回报率项目(图4,面板3和4)。
最后,以发债方式融资的公共投资,其产出效应大于以增税或削减其他支出方式融资的公共投资(图4,面板5和6)。

黄金机遇
在此背景下,当前形势为有基础设施需求的国家提供了增加公共基础设施投资的黄金机遇。许多发达经济体仍存在大量经济闲置,且利率处于历史低位,这意味着此类投资的性价比更高。
对许多新兴市场和发展中国家而言,现在同样是加大基础设施投资的好时机。这些经济体可能不像发达经济体那样存在经济闲置,且其公共投资流程往往效率较低。因此,增加基础设施投资可能只会小幅拉动产出,甚至可能以公共债务上升为代价。但如果基础设施瓶颈一直制约增长——这种情况在 巴西、 印度、 菲律宾 和 南非等国(仅举几例)——收益仍很可能相当可观。
显然,各国的投资空间及投资效率存在差异。然而,我们的研究发现,基础设施投资能够为各国的经济活动和就业提供强大动力。
那么我们的核心结论是什么?
现在是投资基础设施的好时机。但要投资得当:在需求明确的地方投资,并且注重效率。富有成效且高效的投资,将为当下和未来的产出提供亟需的推动力。
与以下机构合作发表: IMF Blog (iMF direct)
作者:Abdul Abiad 是国际货币基金组织研究部副处长,负责《世界经济展望》相关工作。Davide Furceri 是国际货币基金组织研究部经济学家。Petia Topalova 是国际货币基金组织研究部世界经济研究处高级经济学家。
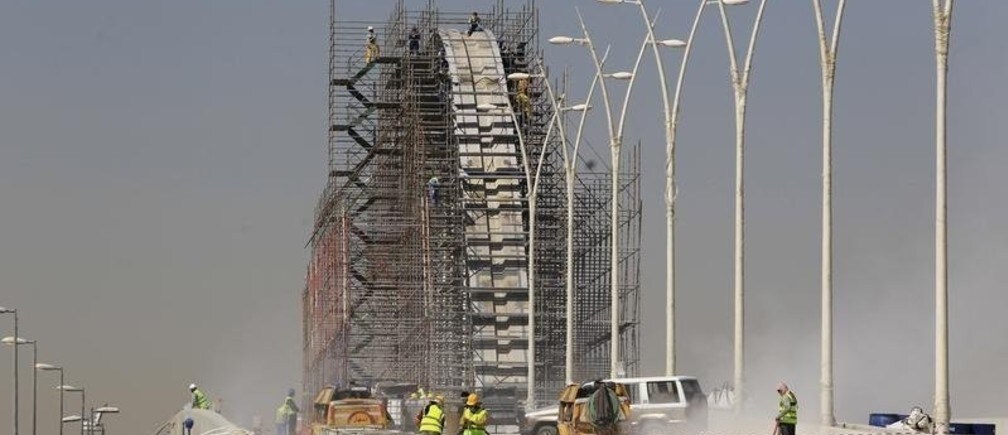
图片:2013年2月5日,建筑工人在利雅得国王阿卜杜拉路开发项目工地上作业。路透社/Fahad Shadeed




