受冠状病毒在全球蔓延的直接影响,物价正以近四十年来最快的速度上涨。
新冠疫情纾困方案和贸易问题使新兴市场平均政府总债务自2019年以来上升了近10个百分点。
美联储为管理这些债务水平而采取的行动,可能直接影响世界各地的经济体。
国际货币基金组织经济学家指出,政策制定者可能需要根据美联储的行动以及本国面临的挑战,动用多种政策工具作出回应。
去年大部分时间里,鉴于美国经济复苏步履不稳、供应瓶颈缓慢缓解,投资者将通胀上升视为暂时现象并已计入预期。
如今市场情绪已经转变。物价正以近四十年来最快的速度上涨,紧俏的劳动力市场也开始推高工资。新出现的奥密克戎变异株进一步加剧了人们对供给侧压力推升通胀的担忧。美联储将通胀动态列为上月决定加快缩减资产购买规模的关键因素。
这些变化令新兴市场的前景更加不确定。这些国家还面临高企的通胀和大幅增加的公共债务。新兴市场的平均政府总债务自2019年以来上升了近10个百分点,预计到2021年底达到国内生产总值的64%,但各国之间差异很大。然而,与美国相比,这些市场的经济复苏和劳动力市场都较为疲弱。尽管许多国家的美元借贷成本仍然较低,但出于对国内通胀和外部融资稳定性的担忧,包括巴西、俄罗斯和南非在内的多个新兴市场去年开始加息。
复苏面临的新风险
我们仍预计美国经济将强劲增长。随着供应中断缓解、财政紧缩抑制需求,通胀很可能在今年晚些时候回落。美联储表示将更快提高借贷成本,这一政策指引并未促使市场大幅重新评估经济前景。若政策利率如预期上升、通胀如预期回落,历史经验表明,只要收紧步伐渐进、沟通充分,并且是对复苏增强作出的回应,对新兴市场的影响可能较为温和。新兴市场货币仍可能贬值,但外部需求将抵消融资成本上升带来的影响。
即便如此,对新兴市场的溢出影响也可能不那么温和。美国普遍出现工资通胀,或供应瓶颈持续存在,都可能使物价涨幅超出预期,并推高对通胀加速的预期。美联储为此更快加息,可能震动金融市场并收紧全球金融状况。这些变化可能伴随美国需求和贸易放缓,并导致新兴市场资本外流和货币贬值。
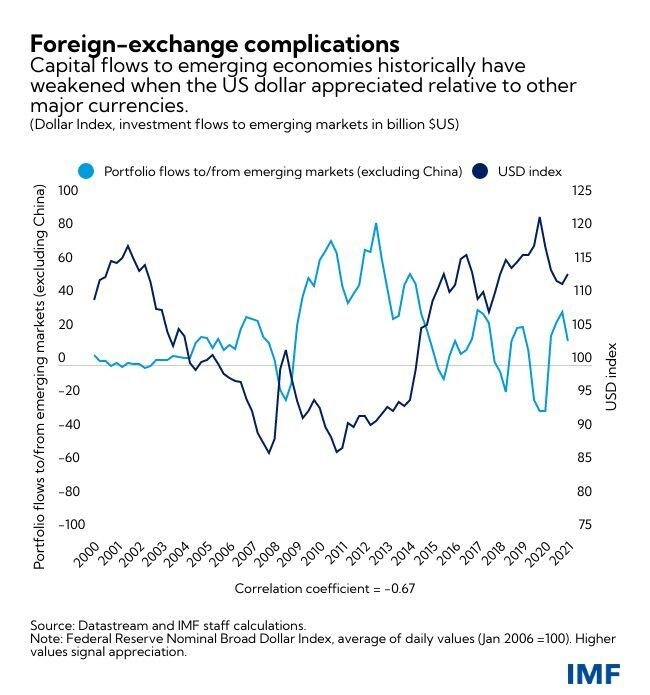
在这种情景下,美联储收紧政策对脆弱国家的影响可能更为严重。近几个月,公共和私人债务高企、面临外汇风险敞口且经常账户余额较低的新兴市场,其货币兑美元的波动幅度已经更大。增长放缓与脆弱性加剧相结合,可能使这些经济体陷入不利的反馈循环;国际货币基金组织在10月发布的《世界经济展望》和《全球金融稳定报告》中强调了这一点。
艰难的权衡
一些新兴市场已经开始调整货币政策,并准备缩减财政支持,以应对债务和通胀上升。面对融资条件收紧,新兴市场应根据自身情况和脆弱性制定应对措施。对于在控制通胀方面具有政策公信力的国家,可以更渐进地收紧货币政策;而通胀压力更大或制度较弱的国家则必须迅速、全面地采取行动。无论哪种情况,应对措施都应包括允许货币贬值和提高基准利率。如果外汇市场出现失序,拥有充足储备的央行可以进行干预,但前提是干预不能取代必要的宏观经济调整。
尽管如此,新兴市场采取这些行动时仍面临艰难抉择,需要在支持疲弱的国内经济与维护物价和外部稳定之间权衡。同样,在现有措施之外继续支持企业,可能增加信用风险,并因延迟确认损失而削弱金融机构的长期健康状况。撤回这些措施则可能进一步收紧金融状况,削弱经济复苏。
为应对这些权衡,新兴市场现在可以采取措施,加强政策框架并降低脆弱性。对于为抑制通胀压力而收紧政策的央行,清晰、一致地沟通政策计划,有助于公众理解追求物价稳定的必要性。外币计价债务占比较高的国家,应设法减少币种错配,并在可行时对冲相关风险敞口。为降低债务展期风险,应延长债务期限,即使这会增加成本。债务负担沉重的国家可能还需要更早、更快地启动财政调整。
应审视对企业的持续金融政策支持,并根据前景审慎校准支持正常化计划,以维护金融稳定。对于企业债务和不良贷款在疫情前就已高企的国家,如果融资变得困难,一些较弱的银行和非银行贷款机构可能面临偿付能力问题。应做好处置机制的准备。
承诺与信心
除了这些紧急措施,财政政策也有助于增强抵御冲击的韧性。可信地承诺实施中期财政战略,有助于提振投资者信心,并在经济下行时为财政支持腾出空间。此类战略可以包括宣布一项全面计划,逐步增加税收收入、提高支出效率,或实施养老金和补贴改革等结构性财政改革(如《国际货币基金组织10月版《财政监测报告》》所述)。
最后,尽管经济预计将复苏,一些国家可能仍需依靠全球金融安全网,包括使用互换额度、区域融资安排和多边资源。国际货币基金组织去年提供了6,500亿美元的特别提款权分配,规模创历史新高。
这些资源可以增强缓冲能力,以应对可能的经济下行;但以往的情况表明,一些国家可能需要更大的金融喘息空间。因此,国际货币基金组织调整了面向成员国的金融贷款工具体系。政策稳健的国家可以使用预防性信贷额度,帮助防止危机。其他国家则可获得与其收入水平相适应的贷款,但相关计划必须以可持续政策为基础,恢复经济稳定并促进可持续增长。
预计全球经济复苏将在今年和明年继续,但疫情顽固反复,使增长风险仍然高企。鉴于疫情风险可能与美联储加快收紧政策同时出现,新兴经济体应为可能发生的经济动荡做好准备。




