就医疗保健而言,新冠疫情基本得到控制,但欧洲现在面临两项政策挑战:控制通货膨胀,以及逐步削减财政支持。
撤销各国政府为支持经济而实施的紧急支出措施是一项重大而复杂的工作。
国际货币基金组织的阿尔弗雷德·卡默尔(Alfred Kammer)撰文指出,如果政策制定者判断失误,经济可能重蹈2008年全球金融危机之后疲软增长的覆辙。
宁可撤回的财政支持偏少,也不要偏多,这似乎是更为可取的做法,尤其是对于财政空间充裕的经济体而言。
欧洲以大胆和创新的方式应对新冠疫情,目前正享受着强劲但起伏不定的经济复苏。现在,欧洲面临两项政策挑战:控制通货膨胀,以及逐步削减财政支持。尽管通货膨胀存在相当大的不确定性,但央行官员在应对通货膨胀方面经验丰富,能够迅速灵活地运用其工具。相比之下,撤销各国政府为支持经济而实施的紧急支出措施是一项重大而复杂的工作。如果政策制定者判断失误,经济可能重蹈2008年全球金融危机之后疲软增长的覆辙。
宁可撤回的财政支持偏少,也不要偏多,这似乎是更为可取的做法……
我们预计,欧洲主要发达经济体的财政赤字占GDP的比重将在2022年下降约4个百分点,这一转向的幅度远大于全球金融危机之后的转向。此次转向主要体现为与疫情相关的支持措施的撤销,只有一部分资源被重新配置用于刺激招聘和投资。欧盟各国“下一代欧盟”(Next Generation EU)基金为支持其后新冠疫情复苏和韧性计划而拨付的资金,只能在有限程度上抵消这一转向对2022年增长的影响。该假设认为,私人需求已充分增强,足以抵消政府刺激措施的减少,从而推动欧洲经济平稳复苏,而非跌下财政悬崖。
恢复就业
然而,风险比比皆是。需要明确的是,此处的担忧并非在于政府在出现新一轮病毒感染潮或其他重大冲击时会无所作为。相反,问题在于发达经济体的增长可能在2022年底前陷入仅为1%甚至更低的疲软水平,而非我们目前预测的2%至3%的增速。财政政策无法立即转向。而且,鉴于政策利率已接近其可能的最低水平,央行也难以提供有效帮助。每延迟一个季度实现充分就业,都会加大让人们重返工作岗位的难度。这一问题对新兴欧洲经济体的影响要小得多,主要是因为它们实施的刺激措施较少,且拥有更高的潜在增长率。尽管如此,这些经济体仍将因其发达欧洲伙伴的出口需求减少而受到冲击。
另一方面,通货膨胀走高在很大程度上是由预计会随时间逐步消退的因素所推动的。与2010至2011年全球金融危机后的复苏期间一样,能源是最大的推动因素,这在很大程度上反映了经济活动的强劲反弹,油价已回到疫情前的正常区间。
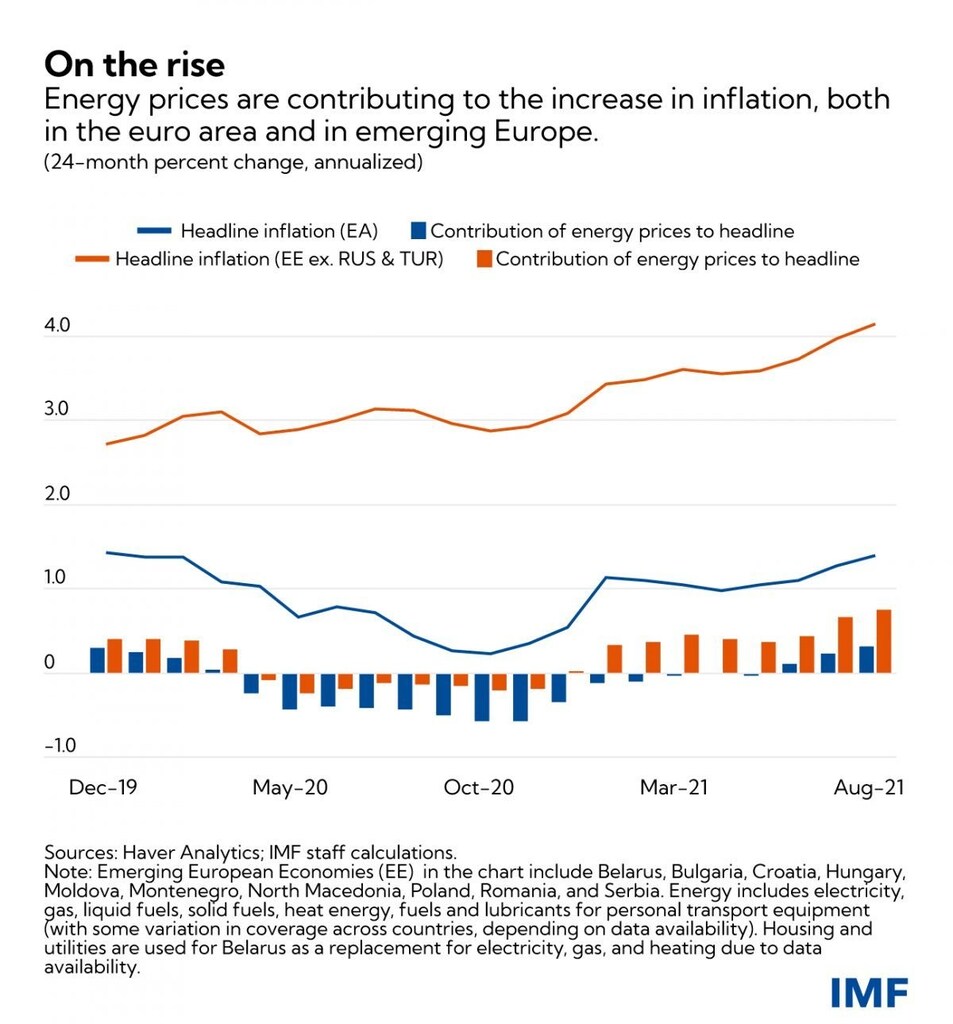
近期天然气价格的飙升也反映出一些短期因素,包括2021年严冬和炎夏之后库存持续减少、部分地区可再生能源产出短缺,以及供应减少。在经能源价格“上下浮动”调整后,按24个月期限计算的年度通胀率已接近疫情前的区间,如图表所示。即便供应链中断及相关瓶颈正在对耐用品价格施压,特别是在需求迅速反弹的情况下,情况依然如此。
随着消费模式恢复正常、库存得以补充,以及贸易瓶颈(尤其是集装箱供应短缺)得到解决,预计这些供需错配问题将在2022年内逐步缓解。此外,欧元区的通货膨胀还受到一些一次性因素的推动,例如德国于2021年1月实施的增值税削减措施到期。
第二轮效应
目前推动通货膨胀的因素,没有一个会对货币政策的调整作出反应。相反,货币政策需要确保这些因素不会引发工资—物价螺旋式上涨。幸运的是,在许多发达欧洲经济体中,此类第二轮效应的风险有限,因为这些经济体的劳动力市场仍存在大量闲置产能。例如,我们估计,目前的工作时长仍比疫情前水平低约3%。而且,在危机前的就业水平下,央行面临的是通胀过低而非过高的问题。以上并非否认价格冲击持续时间及发达经济体闲置产能确切规模存在相当大的不确定性。但总体而言,我们以及分析师的预测和基于市场的通胀预期指标均表明,欧洲央行仍将难以实现其约2%的中期通胀目标。
在若干新兴欧洲经济体中,产出和就业已接近疫情前水平,第二轮效应的土壤更为肥沃。此外,通胀预期已开始上升,随着劳动力市场闲置产能持续减少,工资很可能会更加强劲地作出反应。这些经济体已适时开始将政策利率提高至疫情前的水平。在密切关注工资走势的同时,鉴于通胀中存在的暂时性因素,即便在这些经济体中,央行也无需急于推进这一进程。
保持复苏势头
简而言之,政策制定者很可能会发现自己所处的情形,与十多年前全球金融危机后复苏初期的情形极为相似。大幅削减极高的财政赤字确有充分理由。但这也需要强劲的收入增长,进而需要强劲的经济活动,而这可以通过额外的转移支付(定向用于有需要的家庭)、更多的招聘激励支出以及投资税收抵免来有益地予以支持。把握撤回财政支持的节奏恰到好处将十分棘手。宁可撤回的财政支持偏少,也不要偏多,这似乎是更为可取的做法,尤其是对于财政空间充裕的经济体而言,以免削弱复苏势头。




