对经济衰退的担忧正在上升,包括德国和美国等主要发达经济体(Fatas 2019,Frankel 2018)。人们还担心,各国央行可能没有足够的工具来帮助经济体避免衰退或减轻其影响。尽管全球金融危机以来经历了多年扩张,许多经济体的政策利率仍接近甚至低于零,这限制了降息空间;非常规货币政策能在多大程度上发挥作用,仍存在争议(Summers and Stansbury 2019)。新兴市场的政策制定者担心,主要发达经济体再一轮宽松政策可能产生溢出效应。
在其最新报告中,国际货币基金组织独立评估办公室(该办公室独立于国际货币基金组织管理层和执行董事会运作)评估了过去十年国际货币基金组织在非常规货币政策建议方面所提供的价值。该报告还提出了建议,说明鉴于近期的压力,国际货币基金组织如何能在未来的货币政策建议方面做得更好(独立评估办公室 2019)。
国际货币基金组织机构立场
国际货币基金组织迅速形成了关于非常规货币政策的三部分“机构立场”。
首先,国际货币基金组织认为,非常规货币政策对主要发达经济体的复苏至关重要,并坚定支持这些政策的使用(Lagarde 2013)。2010年,这些经济体转向财政整顿(国际货币基金组织支持了这一举措)之后,基金组织强调,通过货币宽松支持总需求更为重要。基金组织敦促欧洲央行和日本央行更积极地放宽货币政策(Ball 2019)。其次,基金组织建议,非常规货币政策引发的任何金融稳定风险,最好通过宏观审慎政策加以应对,而不是放弃宽松的货币政策。第三,基金组织评估认为,非常规货币政策总体上通过促进全球经济健康,对其他国家也有益。然而,基金组织确实认识到,并采取措施应对,非常规货币政策给其他国家,特别是可能受全球流动性宽松和市场状况动荡影响的新兴市场,带来的挑战。
在独立评估办公室看来,国际货币基金组织在高度不确定的环境下迅速形成这一机构立场并清晰阐述,值得肯定。基金组织还在制定宏观审慎工具包方面发挥了核心作用,各国可借此管理金融稳定风险,包括非常规货币政策带来的风险,这同样值得肯定。这些努力近期在Alter et al.(2019)中作了总结。基金组织密切监测金融稳定风险,并对潜在危险点表示担忧,例如部分经济体的房地产市场过热,以及其他一些经济体企业债务的累积(Turner 2019)。
基金组织还大力开展工作,通过旨在更好理解金融溢出效应的分析工作帮助新兴市场。这通过溢出报告等新产品、更加开放地使用资本管制(尽管条件相当审慎有限)以应对资本流动波动,以及制定新的预防性信贷额度来实现,部分国家(哥伦比亚、墨西哥和波兰)曾使用这些额度。
仍有改进空间
报告在肯定成就的同时,也指出了国际货币基金组织建议的局限性。
第一,国际货币基金组织本可以在评估非常规货币政策有效性的证据方面做得更多。基金组织最初对这些政策的支持,出于必要,只能基于管理层和高级工作人员的判断,而非证据。但在支持这些政策之后,基金组织本可以更多地考察这些政策是否如宣传的那样,在缩小产出缺口和使通胀率回到目标水平方面发挥作用。更为严格的非常规货币政策效力调查,本可进而改善基金组织关于货币政策与财政政策之间适当组合的建议。我们的报告认为,基金组织本应对2010年从财政刺激迅速转向紧缩的做法不那么支持。财政政策持续给予更多支持,本可减轻货币政策的负担,并可能给其他国家带来较少挑战,Grenville(2019)近期也提出了这一观点。公平地说,基金组织确实随时间调整了其对政策组合的立场,主张在需要时财政调整应有利于增长,并敦促有财政空间的国家加以利用。第三,国际货币基金组织本可以在帮助面临困难处境的较小发达经济体方面做得更多。基金组织未预料到,这些经济体在触及零利率下限时所需的工具,致使这些国家只能自行创新(Honohan 2019)。例如,丹麦于2012年转向负政策利率,此前央行内部进行了密集的头脑风暴,并与国际货币基金组织以外的一些消息来源进行了磋商。近五年后,基金组织才对负利率发表了自己谨慎的看法。第四,国际货币基金组织帮助新兴市场的努力虽然积极,但许多政策制定者并不满意。溢出报告在理解金融溢出效应方面几乎没有取得分析上的突破,也未影响政策建议,因此已被停止(Klein 2019)。对资本管制的开放态度虽被视为国际货币基金组织不再教条的迹象而受到欢迎,但对于那些希望预先使用这些管制的人而言仍不够充分(ASEAN 2019),而另一些人则担心基金组织已公开认可此类管制。
提升国际货币基金组织的货币政策水平
在可能再次需要其提供建议的时刻,应采取哪些措施来提升国际货币基金组织货币政策建议的价值和影响力?报告发现,过去十年间,随着基金组织在有限的预算范围内将更多关注投向金融市场和劳动力市场分析(包括就业、不平等和性别问题)等新优先事项,其用于货币政策问题的内部专业知识和资源被相当分散。
图1 国际货币基金组织工作人员参与第四条磋商任务的情况(按任务数量,单位为百分比)
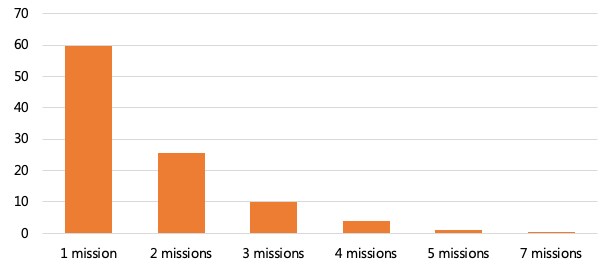
国际货币基金组织国别团队的频繁人员更替(尤其是高层人员,即基金组织术语中的“任务负责人”)也阻碍了建立对国情的理解和关系,而这是向各国央行提供有说服力的前沿建议所必需的。例如,日本在这十年间有七任国际货币基金组织任务负责人。事实上,在我们报告涵盖的每个国家,任务负责人的平均任期都低于国际货币基金组织管理层自身设定的目标。图1显示了国际货币基金组织国别团队的人员更替情况。60%的国际货币基金组织工作人员只赴某一国家执行一次任务,便被轮调至其他工作,只有约15%的人执行三次或以上任务。
因此,报告的主要建议是,国际货币基金组织应加强其在货币政策问题上的专业知识。报告建议组建一个小型核心专家小组,及时掌握主要货币政策问题的思路,并在一定程度上理想地影响这些思路,同时利用其专业知识协助那些面临新颖或困难挑战、向各央行提供建议的国别团队。与此同时,国际货币基金组织执董会长期以来一直呼吁延长工作人员在国别团队中的任期,这将有助于增进对国情的理解并深化关系。在基金组织具有明确比较优势的领域(广泛的跨国经验、对跨境传导渠道的关注,以及其审视宏观政策框架整体的职责范围),基金组织应能发挥特别的价值。
增强国际货币基金组织的货币政策能力,将有助于其更好地评估各种非常规货币政策的成本和收益,以及货币工具应与宏观审慎政策一道发挥何种作用,以防范非常规货币政策可能引发的金融稳定风险。鉴于更新的证据(例如Eggertson and Summers 2019关于负利率有效性的研究),国际货币基金组织关于这些议题的政策立场需要予以更新。报告中的其他建议涉及国际货币基金组织如何更好地帮助新兴市场经济体,例如重新推动金融溢出效应方面的工作,以及应对资本流动波动的政策。
报告的建议基本获得国际货币基金组织执董会认可,基金组织管理层目前正在制定实施计划。令人鼓舞的是,一些措施已经启动,例如设立一个新部门以应对前沿货币政策问题(Jeffery 2019)。显然,国际货币基金组织既无必要也不可能复制各央行现有的专业知识。但鉴于其在国际货币体系中的卓越地位,以及其对成员国政策行动的验证和建议作用,国际货币基金组织需要在未来十年帮助货币政策保持在正确轨道上,应更接近火车头而非车尾。




