欧元即将迎来20岁生日。它经历了两个截然不同的十年。前十年取得了成功,宏观经济环境保持良好;第二个十年则爆发了深度危机,引发了人们对欧元生存能力的担忧。随着利率降至零利率下限,货币政策已无计可施,所有目光都转向了财政政策。危机最初两年实行逆周期立场之后,2010年至2014年间,在紧缩政策驱动下,财政政策转向顺周期立场。
顺周期财政政策如何影响欧元区的经济表现,这一问题一直存在争议,关于财政政策乘数大小的辩论似乎永无止境。Blanchard和Leigh(2013)的研究是这场辩论的一个转折点。他们提供了令人信服的证据,表明2010年和2011年的财政整顿带来了较大的短期乘数效应。他们的研究还表明,政策制定者低估了乘数的大小,使财政政策变得更加顺周期。
在这一研究基础上,我与Larry Summers在最近的一篇论文中表明,这些损害性影响一直持续存在(Fatás和Summers,2018)。从对2022年的预测来看,GDP仍然受到早期那几年财政整顿的影响。这与以下观点相符:滞后效应已将顺周期政策转化为对GDP的永久性创伤。
最近,我分析了2010年至2014年间的实时财政政策决策(Fatás,2018)。我认为,这一时期财政政策造成的损害可能比以往研究所表明的还要大。这是由于用于政策设计的潜在产出估计与政策效果反馈之间存在负向循环所致。我将这种动态称为“财政政策厄运循环”。
简言之,缺乏依据的悲观情绪会影响政策。其后果使政策制定者变得更加悲观,并造成永久性损害。这反过来又验证了(最初缺乏依据的)预测。这可能导致一轮又一轮的财政政策失误,随着时间推移放大其影响,并降低长期GDP。对实时政策决策和潜在产出估计的分析表明,这一循环很好地描述了2010年至2014年间欧元区的财政政策。
潜在产出估计具有高度顺周期性
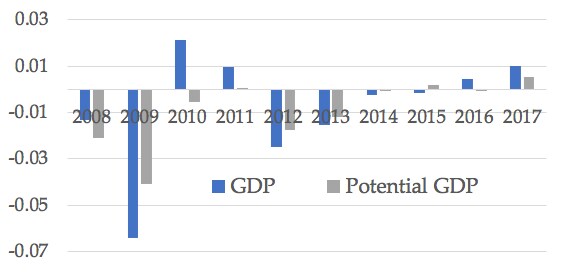
长期GDP预测(潜在产出)会立即对GDP增长的意外变化做出反应。2010年至2014年间的情况显然如此。图1显示了两年期窗口内实际GDP以及潜在产出估计的预测误差。两者之间几乎存在完全的相关性。GDP增长中的意外变化会立即转化为潜在产出估计的变化。
在我的论文中,我通过对一年期、两年期和六年期窗口的潜在产出估计变化与GDP意外变化进行回归分析,进一步提供了关于这一模式的证据。在所有情况下,潜在产出都会对GDP的短期变化做出反应。值得注意的是,即使观察最短的(一年期)窗口,回归结果也表明,GDP出现1%的意外变化,会立即导致潜在产出估计值发生0.65%至0.85%的变化。这些模式适用于多种潜在产出估计,包括国际货币基金组织以及欧盟委员会(AMECO)所作的估计。
悲观情绪与财政政策形成恶性循环
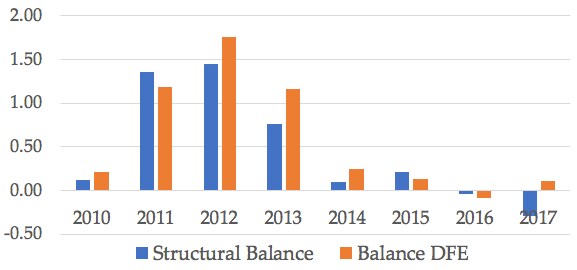
2008年至2009年间对潜在GDP的悲观情绪,加上其他因素(如债务增加),导致2010年至2011年出现了第一轮财政整顿(见图2)。根据Blanchard和Leigh(2013)的研究,我们知道这对GDP增长产生了负面影响。与我们之前的论点一致,这些GDP变化在2011年之前就立即导致了潜在产出估计的下调。与之前一样,GDP每变化1%,潜在产出估计的变化幅度在0.6%至0.8%之间。如果我们观察名义潜在产出的估计值,这些影响会更大。若我们要就债务可持续性做出决策,名义潜在产出将是相关衡量指标,因此它很可能是驱动未来财政政策的指标。
对债务可持续性日益增长的担忧,导致2012年至2013年出现了第二轮财政整顿,如图2所示。从数据来看,2010年至2011年间经济状况恶化较严重的国家,在2012年和2013年实施了规模更大的整顿。重复Blanchard和Leigh对第二时期的计算,同样显示出较大的财政政策乘数,并且到2013年潜在产出估计也出现了类似的下调。
财政政策厄运循环的动态
我们所描述的情形是:政策制定者一开始对潜在GDP持有缺乏依据的悲观看法。他们基于这些看法采取财政政策行动。政策制定者既忽视了短期财政政策乘数的实际大小,也忽视了最初的周期性冲击以及其政策效果都可能产生滞后效应的可能性。
由于他们低估了乘数,其政策的短期效果出乎意料。他们再次下调潜在GDP估计,并实施第二轮财政整顿。悲剧在于,随着政策制定者基于对潜在产出的悲观看法采取行动,其政策的周期性效应通过滞后效应变为永久性的。结果,他们的预测部分因为其为应对而设计的政策效果而成真。这就是自我实现的悲观。
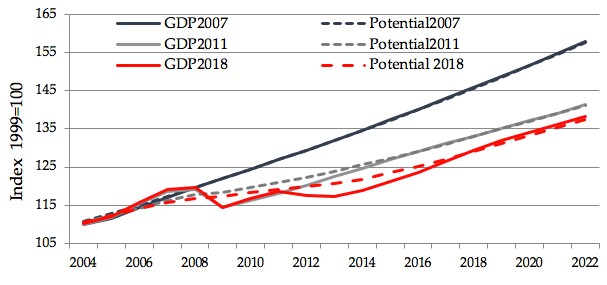
最终结果是,由于连续的向下修正,经济体的潜在产出显著降低(图3)。早期决策的影响通过连续几轮顺周期政策被放大。这降低了直至2022年的GDP预测。
下次我们可以做得更好
这一实验的主要教训是:如果我们忽视滞后效应的可能性,同时低估财政政策乘数并对潜在产出作出高度顺周期的估计,那将是一种非常危险的组合。为避免未来发生类似事件,我们需要做到以下几点:
周期性较弱的长期GDP预测(Claeys等,2016)。这将解决顺周期政策的问题,无论在经济向好还是向差的时期皆然。在经济低迷时期,顺周期政策造成的损害可能比经济向好时期更大,因为在危机期间财政政策乘数可能更大。较少依赖潜在产出估计的财政目标。支出目标可能比结构性余额目标较少受到顺周期性的影响(Darvas等,2018)。能够准确估计财政政策乘数大小并对滞后效应保持开放态度的模型。若没有这些模型,财政政策不仅会具有顺周期性(或逆周期性不足),而且其代价高昂,因为它们会对GDP造成永久性损害。这种损害可能会事后证实促使这些政策出台的假设,即使这些假设原本是过度悲观的。
这些年份的动态可能仅限于这一特殊情形——一场大规模危机,期间货币政策受到零利率的制约。那么,我们是否应当以此情形为指导,为欧元区构建新的财政政策框架?是的,因为即便此类情形罕见,它们也会严重影响GDP、债务水平以及对欧元项目的政治支持。正是这些时刻检验着一个货币区的根基与生存能力,而非扩张时期。因此,明智的做法是在欧元区政策框架中明确认识大型危机的挑战,以及对积极财政和货币政策的需求。
作者注:本文所依据的论文在“欧元20周年”会议上发表,该会议由国际货币基金组织和爱尔兰中央银行于2018年6月25日至26日联合主办。




