《2024年全球零售投资者展望》指出,零售投资正在发生重大转变:越来越多年轻、更多元化且长期服务不足的群体进入市场。
Z世代和千禧一代正借助人工智能和数字平台获取财务建议与教育。
金融行业正转向混合模式,将自动化的效率与人类顾问带来的信任结合起来。
零售投资格局正在经历重大转型,主要由年轻投资者的偏好和行为所推动。
世界经济论坛与 Robinhood Markets 和波士顿咨询集团合作编制的《2024年全球零售投资者展望》指出了一项重要但并不意外的趋势:年轻投资者更加看重直观且由技术赋能的财富管理体验。
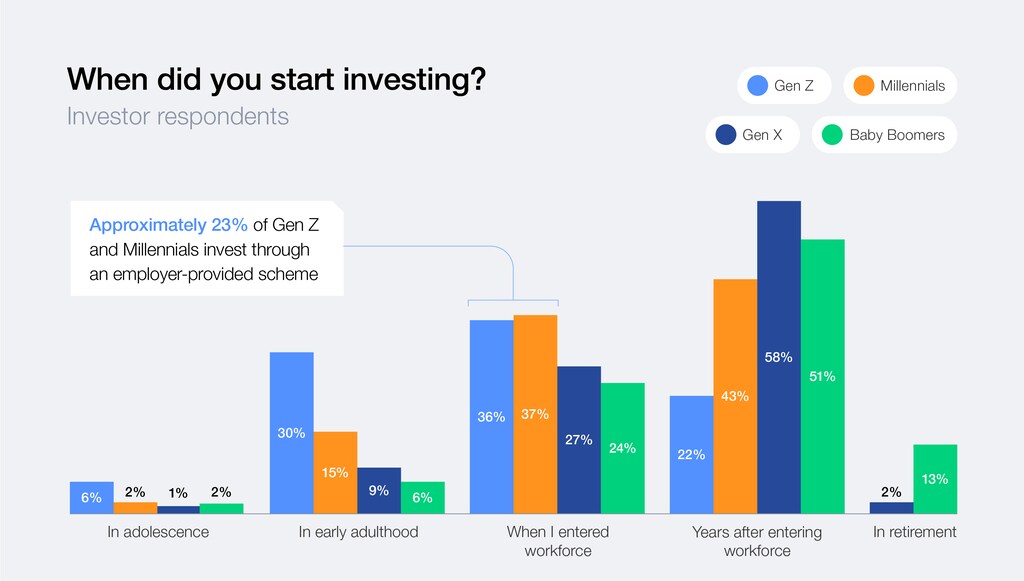
这一转变值得关注,因为年轻投资者开始投资的时间早于年长者。报告显示,45%的Z世代(Gen Z)和千禧一代在成年早期开始投资,而X世代(Gen X)和婴儿潮一代中这一比例仅为15%。
为满足这一不断壮大的投资者群体的需求,我们必须优先提升用户体验和价值;借助技术赋能的创新,我们可以进一步改善这两方面,让更多人参与市场。
具体而言,报告发现:“年轻人、新兴市场人士、女性以及其他长期服务不足的群体正以更高比例参与资本市场,并对更广泛的产品选择以及更加个性化、由技术赋能的指导感兴趣。”
他们不需要面对面交流,但仍希望所用工具能够理解他们的需求和愿望。
在年龄光谱的另一端,婴儿潮一代和X世代投资者更偏好以人为本的服务模式。Z世代和千禧一代则更加看重直观且由技术赋能的财富管理体验。
自动化与人性化服务之间
因此,我们有意使用“由技术赋能”这一说法,因为介于完全自动化和完全由人提供服务之间,存在种类繁多的产品与服务。在这一范围内,结合自动化与人类专业知识,我们看到了最大的创新和拓展机会。
在 Robinhood,我们认为金融服务行业有一个尤为重要的细分领域,可以利用技术提供更具包容性、更贴合个人需求的财务咨询服务。
Z世代热衷学习,也迫切希望获得财务建议。
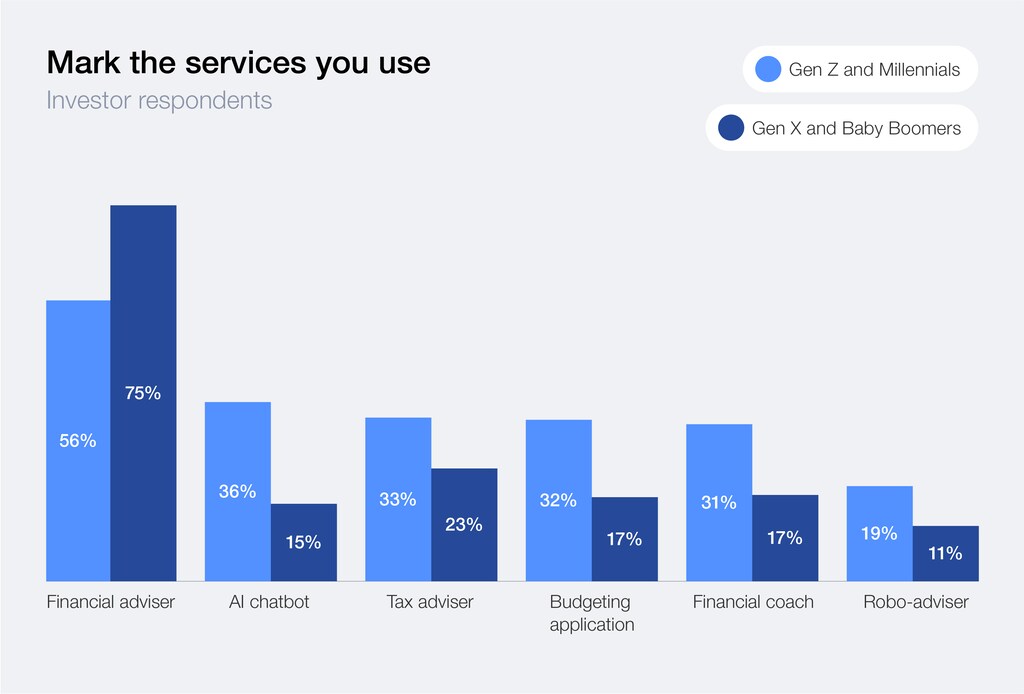
许多人通过人工智能(AI)聊天机器人寻求财务辅导或建议(40%),而婴儿潮一代中这一比例仅为8%。
Z世代对人工智能更有信心,可能源于他们成长于数字时代。这个年龄群体伴随着个性化算法、语音助手以及即时获取信息的能力长大。与可能对人工智能持怀疑态度的年长群体不同,Z世代将其视为一种熟悉且高效的工具,帮助他们应对复杂问题。
对他们而言,财务建议不必来自西装革履的人士,也可以通过动态数字界面获得——这种界面响应迅速、不带评判,而且随时可用。
这种期望转变既带来挑战,也带来机遇。能够适应的机构可以贴近Z世代——在线、充满好奇且乐于学习——帮助缩小财务建议方面的缺口。
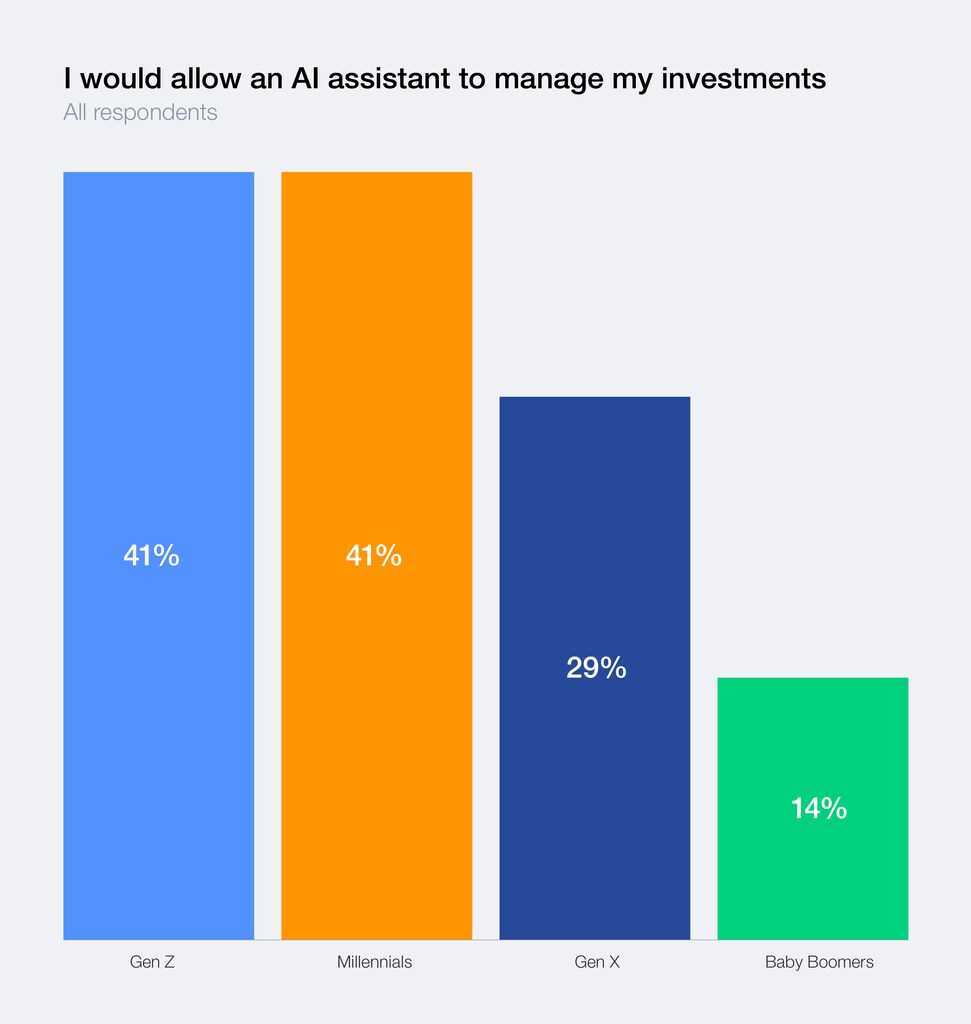
此外,在被问及是否愿意让人工智能助手管理投资时,Z世代表现出的兴趣几乎是婴儿潮一代的三倍(40.5%,相比之下为14%)。他们对获取建议的兴趣显而易见。
然而,考察财务顾问的使用情况会发现,82%的婴儿潮一代使用财务顾问,而Z世代受访者中这一比例仅为45%。
这组将技术赋能的建议与一对一人工建议进行比较的数据,凸显了两个关键因素:服务成本以及时间效率的价值。
混合解决方案
综合来看,我们听到一个迫切的呼声:我们如何才能找到提供财务建议的机会,让建议兼具人类专业知识的可靠性与技术赋能产品的成本效率?包括 Robinhood 在内的许多公司已经响应了这一呼声。
例如,可以看看 Endowus。
Endowus 是一家数字顾问机构,通过系统化投资帮助新加坡人积累财富。它负责确定资产配置和投资组合构建,并根据投资者情况定制投资组合。其最低账户门槛可能构成障碍,但它为亚洲大众富裕阶层和高净值人士提供不同层级的服务,是一种可扩展的解决方案。
近期,Robinhood 推出了 Robinhood Strategies。这是一家在美国证券交易委员会注册的投资顾问机构,直接在应用程序中为美国客户提供量身定制、由专家主导并积极管理的投资组合和建议,同时帮助客户了解资金如何以及为何变动,从而满怀信心地进行投资。
或许 Robinhood Strategies 最令我们自豪的是,团队能够及时提供见解,解释投资组合变动背后的“原因”,并更新更广泛的市场动态,让客户及时了解情况。
在建立对技术的信任时,“原因”至关重要。总部位于英国的非营利组织 Fair4All Finance 通过由技术赋能的工具,帮助服务不足的社区更容易获得价格可负担且合乎道德的金融产品;这些工具会解释贷款条款、提供预算建议并介绍债务偿还方案。
这些工具不只是提供建议,还会解释为何推荐某条路径,帮助用户建立财务信心,避免掠夺性替代方案。Fair4All Finance 将透明度和教育融入数字服务,提供可扩展的解决方案,帮助被排斥在外的人群使用值得信赖的金融工具。
在实践中学习
优质建议本身也是一种金融教育。数据不仅显示人们希望获得建议,也显示他们想要学习。我们的发现如下:
在投资方面,42%的人表示自己通过“实践来学习”,这是排名最高的回答。
28%的人没有投资,因为他们不知道如何投资或觉得投资令人困惑。
70%的受访投资者表示,如果有更多机会学习如何投资,他们会增加投资。
实践中也能印证这些数据。美国非营利组织 NextGen Personal Finance(NGFP)通过实践模拟提供免费的个人理财课程,其中包括投资挑战活动。
他们的授课者一致表示,体验式活动能提升知识留存效果和信心;NGPF 的学生调查显示,这些模拟活动往往能激发学生对真实投资的兴趣。
因此,我们应当思考的核心问题是:如何降低入门门槛,让人们在自身风险承受范围内通过实践学习,并在顾问的支持下逐步前进?这样,他们就能实时了解投资的收益和风险。不断涌现的机遇让我们更有信心,可以同步支持学习和财富积累。
随着“大规模财富转移”的到来,超过100万亿美元的财富将预计转移给年轻一代;在未来15年里,年轻投资者有望塑造全球金融未来。现在正是关键时刻,我们可以利用技术赋能的解决方案,让财富积累者和继承者更容易获得投资、建议和教育。
通过将自动化与人类专业知识相结合,金融服务行业可以提供高效且价格可负担的服务,满足新兴投资者群体多样且不断变化的需求。
展望未来,我们有机会重新构想一个更具包容性、透明度和赋能性的金融体系。以这类新投资者——更多元化且生于数字时代的人群——的需求为中心,我们可以构建一个未来,让每个人都有可能实现财务福祉,而不再将其视为特权。
我们当下的选择能够为未来世世代代创造共同繁荣。




