本文与 Project Syndicate合作发表。
美联储几乎肯定会在政策制定机构联邦公开市场委员会于12月16日召开的下次会议上开始加息。全球企业、投资者和政策制定者应当对近零利率时代的终结,以及自2004-2008年以来首个货币紧缩周期的开启,有多大的担忧?
美联储主席珍妮特·耶伦(Janet Yellen)多次表示,即将到来的加息周期将远慢于以往的货币周期,且预计加息终点的峰值水平会更低。尽管央行官员作出此类承诺时未必值得完全信任,因为其工作往往要求他们刻意 误导投资者,但有 充分理由 相信美联储对“更长时期维持低利率”的承诺是真诚的。
美联储的首要目标是推升通胀,并确保通胀率持续保持在2%以上。为此,耶伦将不得不在通胀开始回升之后仍将利率维持在极低水平,正如其前任保罗·沃尔克(Paul Volcker)在20世纪80年代不得不在通胀开始回落之后仍将利率维持在极高水平一样。这一政策转向顺理成章地源于自2008年危机以来,美国乃至全球各国央行目标的倒置。
20世纪80年代,沃尔克的历史使命是降低通胀,并防止其再次升至危险的高水平。如今,耶伦的历史使命则是提高通胀,并防止其再次跌至危险的低水平。
在此条件下,美联储此举的直接经济影响应当极为有限。很难想象,仅因短期利率上调四分之一个百分点,许多企业、消费者或房主会改变其行为,尤其是在长期利率几乎不动的情况下。即便假设利率到2016年底升至1%至1.5%,无论按绝对值还是相对通胀水平,按历史标准衡量它们仍然非常低。
媒体报道和官方 出版物 (来自国际货币基金组织及其他机构)已发出严峻的 警告 ,关于美联储首次行动对金融市场和其他经济体的影响。许多亚洲和拉丁美洲国家尤其被认为易受资本流入逆转的冲击,这些资本流入曾在美国利率处于极低水平时使其受益。但从实证角度看,这些担忧令人难以理解。
美国即将到来的加息或许是经济史上最可预测、也最被预测到的事件。若美联储下个月采取行动,不会有人措手不及,不像1994年2月和2004年6月那样,当时许多投资者毫无准备;而这两次是迄今唯一与当前情形有几分可比的情况。即便在那两次,股票市场对美联储紧缩也几乎没有反应,债市波动也很快平息。
但货币呢?市场几乎普遍预计,美国利率开始上升时美元将走强,尤其是因为欧盟和日本将在未来数月甚至数年内继续放松货币环境。这种对美元走强的担忧,才是许多新兴经济体及国际货币基金组织真正关切的原因,甚至已近乎恐慌。若美元大幅走强,确实会给新兴经济体带来严重问题,因为那里的企业和政府已承担了大量以美元计价的债务,而货币贬值可能失控。

幸运的是,关于美国利率上升将不可避免地推高美元的市场共识几乎可以肯定是错误的,理由有三。
首先,美国与其他主要经济体之间货币政策的分化已被普遍理解和预期。因此,利差与美国加息本身一样,理应已计入汇率之中。
此外,货币政策并非汇率的唯一决定因素。贸易逆差和顺差同样重要,股票市场和房地产估值、企业利润的周期性前景,以及经济增长和通胀方面的正面或负面超预期表现,也都会影响汇率。基于上述大多数因素,美元自2009年以来一直是全球最具吸引力的货币;但随着经济复苏从美国扩散至日本和欧洲,局面开始逆转。
最后,人们普遍假定的货币政策与货币价值之间的相关性,经不起实证检验。在某些情况下,货币走势与货币政策方向一致,例如2013年日本央行推出量化宽松后日元下跌。但在另一些情况下则恰恰相反,例如欧元和英镑在各自央行开始量化宽松后反而走强。
就美国而言,证据一直相当复杂。纵观始于1994年2月和2004年6月的两轮货币紧缩,两次美元都在首次加息 之前 大幅走强,但随后六个月内美元(以美联储美元指数衡量)下跌约8%。在接下来的2至3年里,美元指数始终低于首次加息当日的水平。因此,对外汇交易员而言,最近两轮美联储紧缩周期堪称“传闻时买入,消息落地时卖出”的经典案例。
当然,过往表现并不保证未来结果,两个案例也不构成具有统计显著性的样本。美元在美联储前两轮紧缩期间两次走弱,并不能证明同样的情况会再次发生。
但这确实意味着,若美联储下个月加息,美元走强并非自动或必然的结果。美国货币紧缩所带来的全球性破坏性影响,包括美元快速走强、资本从新兴市场流出、国际美元借款人陷入财务困境,以及亚洲和拉丁美洲出现混乱的货币贬值,在明年的经济展望中所占分量或许不如回望2015年时那么突出。
刊登文章并不代表世界经济论坛认同其中观点。
要紧跟Agenda的动态, 请订阅我们的每周通讯。
作者:Anatole Kaletsky,Gavekal Dragonomics首席经济学家兼联席主席。
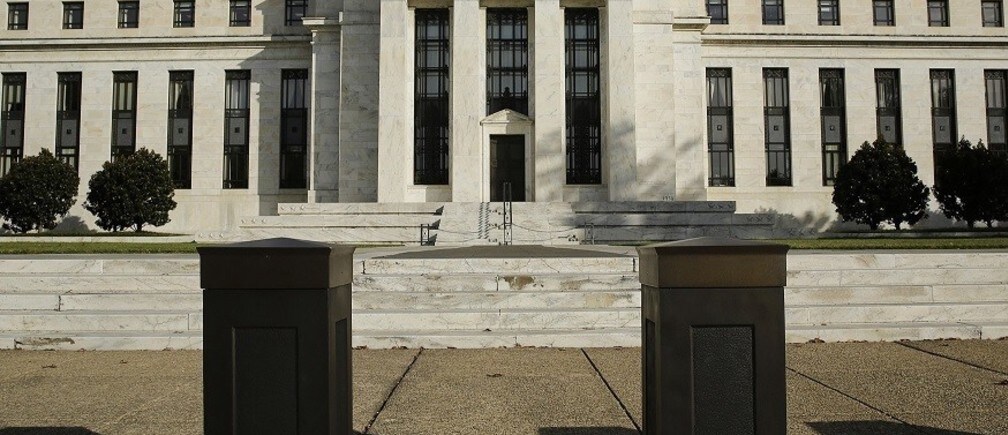
图片:美国联邦储备委员会大楼位于安保屏障之后。REUTERS/Gary Cameron。




