本文首次发表于 《金融时报》。
相关文章:
系好安全带。周三,美联储预计将 加息 ,这是自2006年以来的首次,逆转过去七年非常规货币政策的举措看来将是一次 试验性的、或许颇为颠簸的启动。
经济学家在谈论“ 美联储官方借贷利率”时,指的是联邦基金利率,自2008年底以来一直被限定在0至0.25%的区间内。
下图显示了过去十年隔夜联邦基金利率的走势。金融危机前后曾出现一些剧烈而怪异的波动,但总体而言,央行一直能够掌控该利率。
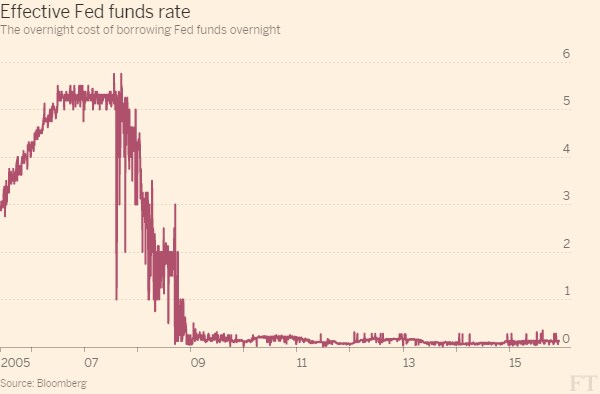
联邦基金利率为信贷成本设定了基准,这一基准在市场中层层传导,并引导美国(乃至更远地区)所有人的借贷成本。但美联储的危机应对措施,阻碍了 传统 的加息方式。
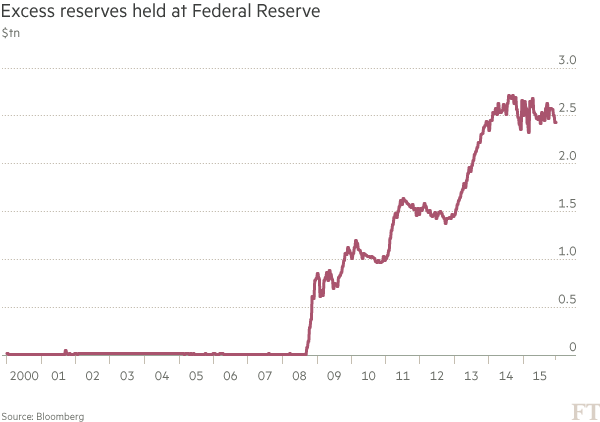
美联储的量化宽松政策意味着从银行大量购入债券,并以新增资金记入其在美联储的账户,因此金融体系如今充斥着过剩的联邦基金。
下图显示了向银行支付0.25%利息的超额准备金近年来如何急剧膨胀。图中2001年那个小小的凹陷,是美联储在9·11恐怖袭击之后向体系注入额外资金的时候。
美国央行一直将有效联邦基金利率作为其主要利率目标,并使其维持在0至0.25%区间的上限附近。这一机制被称为“超额准备金利息”,简称 IOER,它使美联储能够对存放在央行的资金支付利息。当决策者投票加息时,这一IOER利率预计将上调至0.5%。
理论上,这应会将有效联邦基金利率拉升至该水平,因为银行不会愿意以低于央行支付利率的价格向其他金融机构放贷。但只有真正的银行才能获得IOER,而联邦基金市场上还有许多其他放贷方,实际上它们已将有效利率拉低到远低于IOER设定水平的位置。
下图展示了这一情形的实际表现。

因此,美联储 还拥有其他新工具 ,以协助其管理加息进程。目前以0.05%为下限的隔夜逆回购计划,即 Overnight RRP ,主要面向货币市场基金,预计将承担大部分重任。
在典型的逆回购操作中,美联储的市场交易部门将其持有的一张国债出售给一家货币市场基金,并约定次日以某一价格回购。这一过程被称为“回购”(repo),是repurchase的缩写。实际上,央行的资产负债表并不会缩减,但这一操作为美联储自身支付的现金利率设定了基准。这些逆回购操作将于纽约时间每个营业日12:45pm至1:15pm之间进行。
下图显示了美联储一直在 测试影响 ,即逆回购对有效联邦基金利率的影响。该利率曾不时被上调或下调,以观察其对联邦基金市场的作用。

目前,逆回购计划上限为3000亿美元,以避免美联储的操作扭曲货币市场,但经济学家预计,其规模可能需要扩大(甚至可能大幅扩大),以确保央行在加息过程中获得足够的推动力,至少在短期内如此。大多数分析师预测,其规模将不得不扩大至7500亿至1万亿美元,或者甚至取消规模上限,以确保 平稳启动。
不过,即便美联储能够将有效联邦基金利率提升至其新区间的大致中点,问题依然在于固定收益市场的其他部分是否会作出反应。
通常,其他重要市场利率会随联邦基金利率一同上升,因为银行和基金经理会抓住任何机会进行“套利”,以消除异常现象。但监管规定严重限制了银行促成这些套利交易的能力,导致货币市场中出现了一系列异常现象。
例如,GCF银行回购利率——实质上是银行在以国债等抵押品作为担保相互借款时的成本——目前明显高于无担保银行间融资利率Libor。

一些经济学家认为,美联储应寻找设定美国利率的新机制,因为如今联邦基金市场规模极小、交易稀疏。危机前每天的成交金额曾接近3500亿美元,而如今日交易量约为500亿美元。因此,有人正敦促进行 根本性的重新思考。
刊载并不意味着世界经济论坛认可其中的观点。
要及时了解议程动态, 请订阅我们的每周通讯。
作者:《金融时报》报道、评论并分析英国及国际最新的商业、金融、经济和政治新闻。
图片:华盛顿的美国联邦储备委员会大楼。REUTERS/Gary Cameron.




