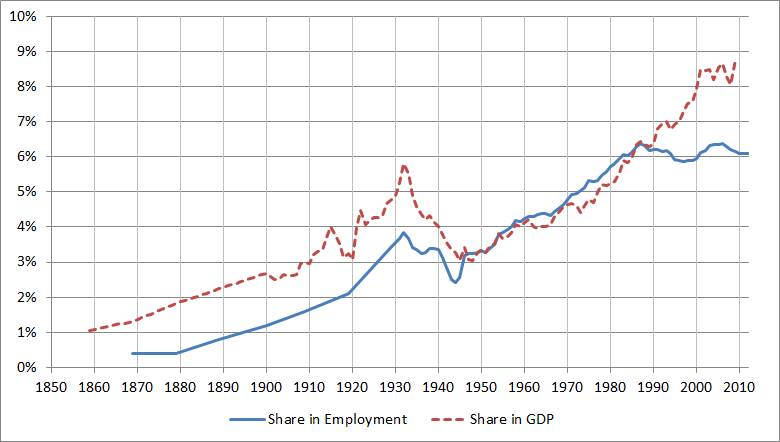
自第二次世界大战以来,许多发达经济体的金融部门持续快速增长。无论采用何种衡量标准,金融部门的增长都显而易见。图1显示,尤其是在美国,金融业占GDP的比重和就业占比均大幅上升。更重要的是,金融业增长的同时,其相对工资和技能密集度也有所提高(Philippon 和 Reshef,2012)。
图1. 美国金融部门的增长
金融部门的大幅扩张以及金融业相对工资的提高,引发了关于这种扩张是否有益于社会的讨论。
一方面,金融中介对于稀缺资源的有效配置可能至关重要。
Merton 和 Bodie(1995)这样表述:“一个发展完善、运转顺畅的金融体系,有助于……将实物资本有效配置到商业部门中生产力最高的用途。”
这一观点与大量文献相关;这些研究认为,金融发展会促进经济增长,因为金融部门通过缓解融资约束,纠正资本错配,从而减轻金融摩擦造成的生产率损失。
另一方面,金融部门的批评者认为,它可能对人才配置产生负面影响。
James Tobin(1984)清楚地指出了这一问题:“[我们]正把越来越多的资源,包括最优秀的年轻人,投入到远离商品和服务生产的金融活动中,投入到那些带来高额私人回报、却与其社会生产力不成比例的活动中。”
全球危机之后,金融部门的批评者发声愈发强烈(Turner,2009;Volcker,2010;Obama,2012)。此外,Berkes 等人(2012)提供的经验证据表明,当对私营部门的信贷超过GDP的100%时,金融业便开始对产出增长产生负面影响。
有效资本配置与创业之间的权衡
毫无疑问,人力资本和实物资本的有效配置对经济增长都至关重要。令人意外的是,研究金融中介与最终生产之间资源配置的论文寥寥无几。在所有可用资源中,最宝贵的是人的心智(人才)。在 Shakhnov(2014)一文中,我试图弥补这一空白,并通过构建一个金融中介可能提升福利、却会将部分人才从生产领域吸引走的模型,以系统化的方式评估相关政策讨论。
我的模型关注人们面临的选择:在哪里工作、在哪里投资。这些人可能有才华,也可能没有;可能富有,也可能不富有。我研究如何以最有效的方式配置这些人及其资金。人才对工业和金融部门都很重要——工业人才越多,单位资本产出就越高;金融人才越多,资本就可能得到更有效的配置。
现实并不完美——投资者不知道去哪里寻找有才华的企业家,有才华的企业家也不知道去哪里寻找富有的投资者。这种私人信息会导致资本错配——有才华的企业家获得的资金低于有效水平。然而,有才华的银行家能够辨别二者——金融部门有可能通过撮合有才华的企业家与富有的投资者来纠正这种错配。该模型揭示了金融部门的重要见解。
第一,在财富和人才不平等程度较高的国家或时期,金融部门应当更大,因为在这些情况下,资本错配造成的潜在生产率损失尤为严重。
第二,分散化均衡会造成人才错配——金融部门吸纳的人才超过社会期望水平,因为由于外部性存在,它为有才华的个体提供了攫取过高信息租金的机会。
人们在金融业与创业之间做职业选择时,不会将自己给投资者带来的负外部性纳入考量——银行家越多,有才华的企业家和优质投资机会就越少。根据我的模型,现实中投资银行家过多,而杰出企业家过少。对金融部门征税可以恢复效率。
财富不平等与金融业增长的关联
该模型通过将金融业增长与财富不平等加剧联系起来,为金融业增长提供了一种新颖解释。投资者之间初始财富的微小差异,会导致企业家之间显著的收入不平等,并转化为下一期更大的财富不平等。这一效应会自我强化。富有的投资者愿意为能够提高储蓄回报的金融服务支付更高溢价,因此,财富分布越分散,金融服务的价格就越高。更高的价格促使更大比例的有才华个体选择金融业作为职业。因此,金融业增长与财富不平等加剧相伴而行,如图2所示。
图2. 金融业就业占比(左图)与财富最富有的5%人群和财富中位数之比(右图)
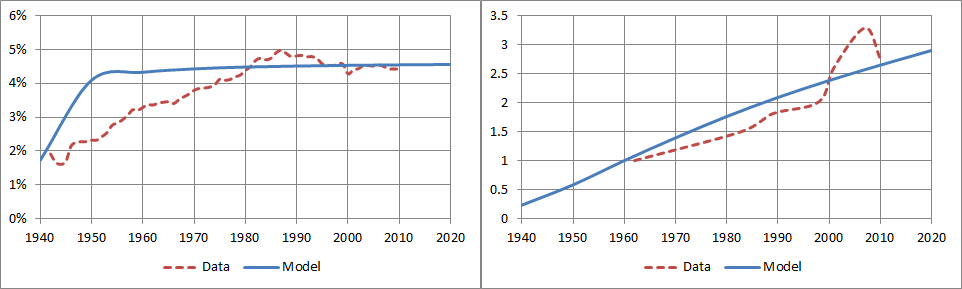
注:数据来自美国。
许多研究分析了金融部门扩张的原因,但没有一项将金融部门扩张与财富不平等加剧联系起来。我表明,单是财富不平等加剧,就足以完全解释金融业的增长。这与 Piketty 和 Zucman(2014)的观点一致:不平等加剧的主要原因是,与资产管理相关的金融服务带来了更高回报,且其影响不成比例地集中于富人。根据 Greenwood 和 Scharfstein(2013),金融部门的大部分增长来自资产管理,包括私募股权;这类服务主要面向富人。
图3右图显示,美国生产率增长自1973年以来显著放缓,20世纪90年代生产率略有回升。我的模型将这种放缓与人才错配联系起来。可以看到,金融业就业占比最大幅度的上升发生在20世纪80年代——恰好也是美国生产率降幅最大的时候。此外,模型预测,金融部门占GDP的比重将继续上升,但就业占比不会如此;这一点可从图2和图3的左图对比看出。跨国回归分析还表明,与我的模型预测一致,财富和人才不平等程度与金融部门规模呈正相关。
图3. 金融业占GDP的比重(左图)与生产率增长放缓(右图)
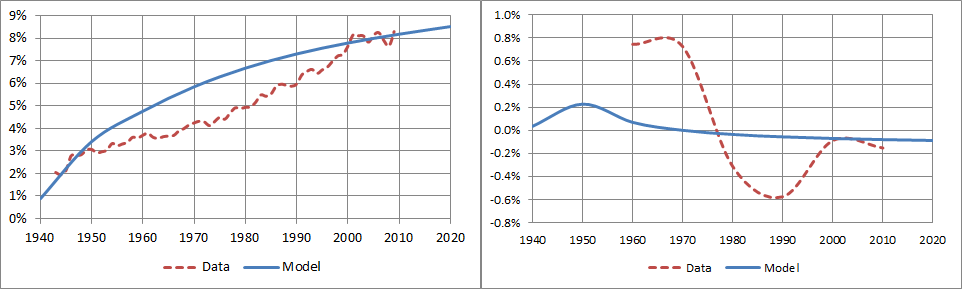
注:数据来自美国。
政策启示
在我的经济模型中,问题在于金融业回报相较创业回报过高。因此,有效政策应降低金融业溢价,可通过对银行家征税或补贴初创企业来实现。全球危机以来,金融部门税收一直是热门议题,尤其是在欧盟(见 European Commission,未注明日期)。创业补贴相当普遍——各国政府和捐助方在世界各地投入数十亿美元,补贴创业培训项目(例如见 European Commission,2013)。
第二,在许多工业化国家,银行业高度集中,而且集中度持续上升。我的论文指出,金融部门集中度提高未必完全不可取,因为模型的含义之一是:完全竞争的金融部门会吸引过多人才,而其他条件不变时,垄断银行雇用的银行家会更少。如果垄断银行能够攫取金融中介的全部剩余,就会雇用数量有效的银行家。
参考文献
Berkes, E、U Panizza 和 J-L Arcand(2012),《金融是否过度?》,IMF工作论文12/161,6月。
European Commission(2013),《创业教育:教育工作者指南》,为 European Commission——DG Enterprise and Industry 编写的指南。
European Commission(未注明日期),《金融部门税收》,网页,最后更新于2014年11月4日。
Greenwood, R 和 D Scharfstein(2013),《金融业的增长》,《经济展望杂志》27(2):3–28。
Merton, R C 和 Z Bodie(1995),《分析金融环境的概念框架》,载于 D B Crane、K A Froot、S P Mason、A Perold、R C Merton、Z Bodie、E R Sirri 和 P Tufano,《全球金融体系:功能视角》,波士顿:哈佛商学院出版社:3–31。
Obama, B(2009),《总统阐述其更宏大的经济愿景》,在乔治城大学的讲话,4月14日。
Philippon, T 和 A Reshef(2012),《美国金融业的工资与人力资本:1909–2006》,《经济学季刊》127(4):1551–1609。
Piketty, T 和 G Zucman(2014),《资本回归:富裕国家的财富收入比,1700–2010》,《经济学季刊》,即将发表。
Shakhnov, K(2014),《人才配置:金融与创业》,EUI工作论文ECO 2014/13。
Tobin, J(1984),《论金融体系的效率》,《劳埃德银行评论》153:1–15。
Turner, A(2009),《如何驯服全球金融》,Prospect,8月27日。
Volcker, P(2009),《Paul Volcker:更大胆地思考》,《华尔街日报》金融未来报告,12月。
本文与 VoxEU合作发表。本文发表并不意味着世界经济论坛认可其中观点。
及时了解论坛动态: 订阅我们的每周简报。
作者:Kirill Shakhnov 是欧洲大学研究院经济学博士候选人。
图片:2007年2月14日,一名男子走过新加坡中央商务区的建筑。路透社。




