全球化应对中,政策在不可能三角或三难困境之间作出权衡是内在固有的。政策三难困境分析最初是作为汇率问题的诊断而提出的——即自由资本流动、货币政策自主权与固定汇率制度之间的不相容。然而,这一分析也可以有效延伸至其他议题,例如国内政治制度乃至国际关系的讨论。
实践中,正如研究汇率三难困境的学者所证明的,要在经验层面确定一种纯粹的三难困境政策立场并不容易。对固定汇率制度的承诺程度各不相同,对国际资本的开放程度各不相同,货币自主权的程度也各不相同(Obstfeld、Shambaugh和Taylor,2005)。因此,政策立场落在几个角点位置之间的空间内。
三难困境一:经典宏观经济三难困境
我们考察的四种三难困境中,第一种无疑最为人熟知。Padoa-Schioppa(1982)将Mundell(1963)的命题重新表述为政策目标的“不相容四重奏”,并纳入全球化方案的另一个核心部分——商业政策:自由贸易、资本流动、固定或管理汇率,以及货币政策独立性。在Mundell(1963)和Padoa-Schioppa(1982)的两种表述中,这一不可能的选择都为建立更坚实或更安全的制度框架提供了依据,以保障跨境一体化;两人也都是欧洲货币联盟进程的重要设计者。
Rey(2013)近来以更严峻的形式提出自由资本流动带来的政策约束:她指出,在资本自由流动的全球化世界中,即使汇率灵活或浮动,货币政策也会受到限制。因此,选择浮动汇率并不意味着货币政策可以不受约束。
图1。经典宏观经济三难困境

三难困境二:金融稳定三难困境
经典宏观经济三难困境的表述几乎没有涉及政策措施的实施顺序。在固定汇率制度下开放资本账户,很难与金融稳定相协调。这一逻辑构成了第二种三难困境。
国际资本流动与新兴市场脆弱银行体系之间的相互作用,持续成为重大国际金融危机的源头。著名案例包括19世纪30年代的美国、19世纪后期的阿根廷、20世纪20年代的中欧、20世纪90年代的一些亚洲新兴国家,以及21世纪初的南欧。在许多情况下(但并非全部),资本激增还引发了财政危机;此前国家债务过度发行,原因是对资不抵债的银行实施救助或提供(明示或默示)担保。随后,人们往往试图通过政府担保来弥补金融稳定问题,但最终这些承诺无法兑现,反而加剧了金融不稳定。
图2。金融稳定三难困境

三难困境三:政治经济三难困境
金融开放一段时间后,随之形成的金融失衡可能给政治体系带来压力。国家(无论是专制政体还是民主政体)起初都乐于享受开放资本市场带来的益处。政府需要回应选民短期诉求的民主国家,也可能希望独立制定货币政策。它们必须在当下的货币自主权与吸引资本流入的能力之间权衡。
因此,第三种三难困境可表述为资本流动、独立货币政策与民主制度之间的不相容。对于那些认为现代国家的一项主要政策领域应当能够通过民主程序决定的人而言,这构成了严峻问题。
图3。政治经济三难困境
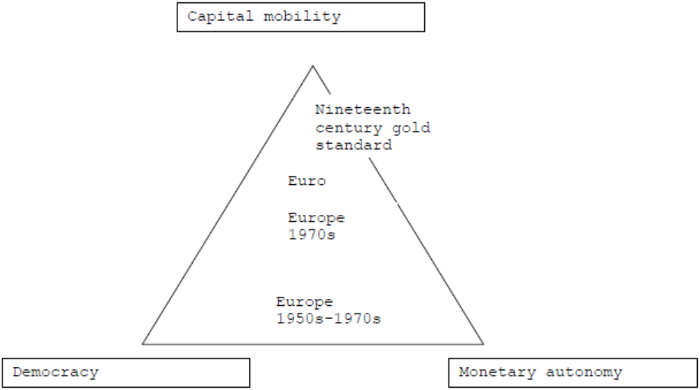
两项政策都会遇到时间一致性问题。
首先,货币刺激只有在未被预料到时才会带来即时收益。
如果人们预期这种行为会重复,市场主体就会在回应刺激时把未来因素纳入考虑。刺激政策依赖于该政策不会持续实施。
其次,相比之下,资本流入也可能带来短期效应;但如果流入骤然中止,投资项目就会无法完成,偿还也会成问题。
这些收益依赖于资本流动会持续的预期。但国家,尤其是民主国家,很难承诺真正锁定一套能够保障长期资本流入的制度基础。国家有动机获取短期优势(例如货币刺激带来的优势),同时把较长期的问题留给继任政府。
只要资本流入持续、金融失衡不断累积,这套体系在政治上似乎就颇具吸引力,也显得稳定。事实上,政党往往会作出妥协,支持那些能够承诺推进必要制度改革、从而让资本继续流入的政府。警告潜在有害影响的任务则落在不受欢迎的局外人身上,他们发出如卡珊德拉般的预言。从资本流入中获益的圈内人嘲笑这些卡珊德拉。
然而,当金融压力显现,开放所带来的成本也随之出现时,政党便不再愿意与其后果挂钩。在新的环境下,选民会归咎于建制政党,转而支持反体制或民粹主义政党。民粹主义政党可能属于左翼或右翼。事实上,大多数反体制政党都试图将对“体制”的左翼和右翼批判融合起来。左翼批判认为,危机调整的负担不平等地落在穷人身上。右翼批判则强调,调整使外国债权人受益,并削弱国家主权。民主原则则被简单地重新诠释为捍卫国家主权。这种反弹曾发生在大萧条时期。
随着20世纪下半叶逐渐兴起的信贷超周期,萧条时期政治的记忆逐渐淡去。此后,这一论点主要在新兴市场全球化与民主是否相容的讨论中再次浮现(Eichengreen,1996)。Rodrik(2000和2007)将这一观点表述为一个关于超级全球化、民主与国家自主决定之间不相容的一般论点——“民主、国家主权与全球经济一体化彼此不相容。”他将欧盟视为一种新型全球治理的最佳范例,其特点是制定超国家规则(Rodrik,2011)。全球危机之后,同样的问题和政策困境出现在富裕工业化国家,全球化再次显得岌岌可危。
民主政治可以被视为包含两类运作:
依据一般行为原则制定法律;以及
重新分配资源。
如果生产要素可以大规模跨境流动,资源再分配能力就会受到限制。资本显然最具流动性;如果资本税率过高,资本就会转移出去。然而,同样的过程也可能发生在高收入税收上,因为高收入者会试图转到不同的国家和税收环境中经营。甚至制定一般法律的能力也可能受到限制:不同国家相互冲突的原则可能造成异常情况或漏洞,并带来选择管辖地的可能性。
三难困境四:国际关系三难困境
当“国际秩序”有助于吸引有益的资本流入时,民主国家会欢迎它。但资本流动性(如前所述)以及国际秩序施加的限制,都会缩小民主政治的空间。
为了确保民主决策与长期稳定框架相容而采取的“自我约束”论证,常以条约或安全安排的形式呈现。说服债权人放贷所需的保证,往往是政治性的,而不只是货币承诺机制(例如参与金本位制、汇率机制或货币联盟)。联盟关系让投资者相信,债权国政府会向银行施压,促使其继续放贷,从而降低突然停止放贷的可能性。对信誉的追求可能促使国家作出安全承诺;各国也会寻求与强大债权国建立联系,以获取金融利益。这种关于以安全屏障锁定资本流动的论证,适用于民主政体和非民主政体。
此外,在民主社会中,政治过程产生的再分配冲动,尤其是在国内再分配的局限显现时,可能转化为重新分配其他国家资源的愿望。人们或许可以把令人不快的调整负担转嫁给他人——这些人身处国界之外,因而也处于政治进程之外。条约和安全承诺所约束的正是这种冲动(让别人买单!)。联盟体系或更紧密的政治联盟(如现代欧洲)有助于抑制可能导致不稳定的民主冲动;这种冲动会使一国的民主选择与其他民主国家选民的偏好相冲突。
因此,第四种三难困境可以表述如下:资本流动、民主制度与稳定的国际政治秩序无法同时彼此协调。
图4。国际关系三难困境

结语:理论与实践中的三难困境
这四种三难困境未必构成它们看起来所代表的那种不可能的政策束缚。实践中总会有中间方案。在最初的宏观经济版本中,不存在纯粹的资本流动,也不存在纯粹的货币政策自主权。对资本流动施加某些限制——即便只是投资者的本国偏好,或加强银行宏观审慎监管——也能为政策操作留出一定空间。政策制定者始终在作出实际权衡。
在国际环境中以更广义的方式思考民主,可以削弱零和博弈思维的政治逻辑;在这种思维中,一国获益只能以损害他国为代价。因此,更大的安全保护伞可以为资本流动规则体系提供框架,并提供稳定框架,以限制或约束由资本流动性助长的信贷繁荣所具有的破坏能力。
但这类宏大协定——其中最好的历史范例是包括布雷顿森林体系在内的1944-1945年安排——很难在缺乏巨大恐惧感的情况下达成。如今与第二次世界大战结束时的时间压力相当的,是一场紧迫但也无法控制的全球危机。布雷顿森林体系带来的沉痛教训是,只有局势极其危险时,改革的政治动力才会形成。或许,如今的世界尽管充满焦虑,却还不够明显地危险;政策制定者也过于确信全球化现象会永久持续。
参考文献
Borio, C、H James和H S Shin(2014),“国际货币与金融体系:资本账户的历史视角”,BIS WP 457。
Eichengreen, B(1996), 《资本全球化:国际货币体系史》,普林斯顿:普林斯顿大学出版社
Ferguson, N(1999), 《罗斯柴尔德家族:第一卷:金钱的先知:1798-1848》,纽约:企鹅出版社。
Mundell, R A(1963),“固定与灵活汇率下的资本流动性与稳定政策”,《加拿大经济与政治学杂志》29(4):475–485。
Obstfeld, M、J C Shambaugh和A M Taylor(2005),“历史上的三难困境:汇率、货币政策与资本流动性之间的权衡”,《经济与统计评论》87(3),第423-438页,12月。
Padoa-Schioppa, T(1982),“资本流动性:条约为何尚未实施?”载于T Padoa-Schioppa(1994)《欧洲货币联盟之路》,牛津:克拉伦登出版社,第26-43页。
Rey, H(2013),《两难而非三难:全球金融周期与货币政策独立性》,杰克逊霍尔演讲,8月。
Rodrik, D(2000),“国际经济一体化将走多远?”,《经济展望杂志》14(1),第177-186页
Rodrik, D(2007),“世界经济无可回避的三难困境”,http://rodrik.typepad.com/dani_rodriks_weblog/2007/06/the-inescapable.html
Rodrik, D(2011)《全球化悖论:民主与世界经济的未来》,纽约:诺顿出版社
本文与 VoxEU合作发表。发表本文并不意味着世界经济论坛认同其中的观点。
要及时了解Agenda的最新动态, 请订阅我们的每周通讯。
作者:Michael Bordo是罗格斯大学经济学教授。Harold James是普林斯顿大学历史与国际事务教授、Claude and Lore Kelly欧洲研究讲席教授,也是CIGI高级研究员。
图片:一名员工在台北台湾银行总行清点欧元纸币。路透社/Pichi Chuang




