长期以来,跨国公司——尤其是数字企业——一直利用现有规则,在其大量开展业务的国家逃避纳税。但近期一些令人鼓舞的迹象表明,对这些公司利润征收全球企业税的构想正获得越来越多的支持。
新德里讯——一段时间以来,跨国公司(MNC)一直在利用全球经济规则,以将其税负降至最低,甚至完全消除。与此同时,国际企业税制改革独立委员会(ICRICT)一直主张对跨国公司实行统一征税。令人欣慰的是,近期出现了一些令人鼓舞的迹象,表明统一征税的构想正获得越来越多的支持。
若对跨国公司实行全球最低有效企业税率,税率介于20%至25%之间,正如国际企业税制改革独立委员会(本人为其成员)所主张的那样,将大幅削弱这些企业利用所谓转让定价在其子公司之间转移账面利润、流向低税率国家的财务动机。此外,全球最低税率将终结各国竞相降低国家税率以吸引跨国公司投资的恶性竞争。
随后,这些全球税收收入可按照各国政府的各项因素进行分配,例如企业在每个国家的销售额、雇员人数以及数字用户数量——而非依据跨国公司选择在何处设立运营机构和知识产权。
尽管税务专家和政策制定者起初对国际企业税制改革独立委员会的提议不切实际而予以驳回,但即便是此前的反对者如今也承认这一方法的合理性。最重要的是,人们现已普遍承认,依据“价值创造地”对跨国企业征税,会通过“税基侵蚀和利润转移”助长大规模且合法的避税行为,企业由此利用税制中的漏洞和差异,将利润转移至低税或免税的司法管辖区。
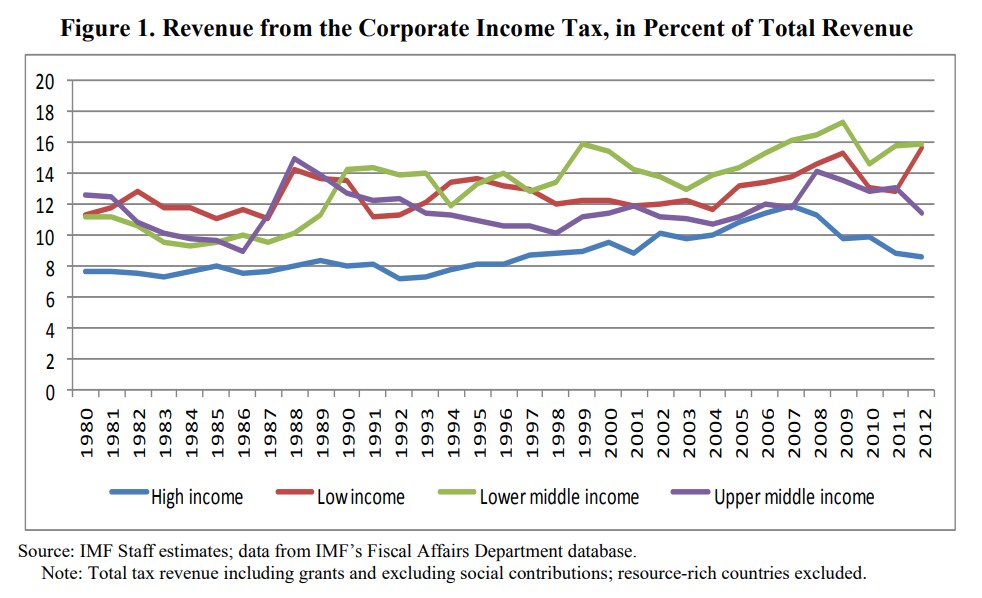
由此造成的政府税收损失之巨令人瞠目。国际货币基金组织估计,经合组织国家因利润转移每年可能损失4000亿美元的税收收入,非经合组织国家则另损失2000亿美元。正如联合国2019年《可持续发展融资报告》《可持续发展融资报告》所指出的,避税对发展中国家的打击尤为沉重,因为这些国家的政府更倾向于依赖企业所得税收入,而且企业申报的利润对税率的敏感度也高于发达国家。
跨国公司的避税策略还可能扭曲跨境贸易统计数据。全球性企业日益多地申报企业内部贸易以及对知识产权等无形资产的投资,主要出于税务套利目的。这造成了所谓的“幽灵贸易流”,这些流动与实际经济活动几乎或完全没有关联。
这种完全合法的避税行为在数字企业中最为明显,主要原因在于数字化使得确定生产地点变得十分困难。因此,数字跨国企业的收入通常与其申报利润及由此产生的应纳税额毫无关联。
例如,亚马逊在过去两年中未在美国缴纳任何联邦税款。2018年,该公司全球营收超过2320亿美元,但申报利润仅为94亿美元,并可据此申请各项扣除和抵免。2017年,谷歌合法地将近230亿美元转移至百慕大,其方式是通过一家位于荷兰的空壳公司,从而大幅降低了其境外税负。
各国政府终于开始设法追回这些流失的税收。今年1月,经合组织提出了针对其成员国数字企业征税的标准化规则,该规则以欧盟此前已提出的措施为基础。经合组织的建议超越了“独立交易原则”,后者旨在促使跨国公司使转让定价符合某种市场价值基础。此外,这些建议也超越了现行规则——现行规则将征税权限制在跨国公司设有实体存在的国家。
这一举措无疑值得欢迎,而且不仅因为它有助于减少发展中国家之间的税收竞争。长期以来,跨国公司——尤其是数字企业——一直利用现有税收规则,在其产品被消费的国家逃避纳税。目前,应对这一问题的各项提案(来自美国、英国以及发展中国家的G24集团)均设想扩大这些“市场”国家对全球企业的征税权。在这方面,英国的提案范围最窄,而G24的提案范围最广。
但发展中国家也希望任何全球企业税制度都能承认其作为传统跨国公司生产者日益重要的地位。数字企业或许是规模最大、最为显著的避税者,但若税制改革仅针对这些企业,显然不符合发展中国家的利益。美国政府同样反对仅针对(主要为美国的)数字企业修改税收规则,因为这将意味着美国向其他国家让渡征税权,却无任何回报。
因此,跨国公司全球利润及纳税额的地理分配,需要反映供需因素。这一分配将同时考虑销售额(收入)和雇员人数(作为生产的代理指标)。这样的制度将同时惠及发展中国家和发达国家。
支持此类方法的论据十分充分。但无论是数字型还是传统型的跨国企业,在政治上仍然拥有强大影响力。即便——或尤其是——在数字经济中,老式的游说活动依然奏效。




