投资于广泛多样的金融产品,可以成为财富创造的催化剂,并增强个人投资者的能力。
但许多零售投资者并未接触到另类“资产类别”或“私募市场”投资机会的全部范围。
以下是我们如何通过应对零售投资者进入私募市场所面临的挑战,来增进金融教育并增加投资机会。
投资于广泛多样的金融产品的机会,是实现金融包容的基本要素——它可以成为财富创造、分散投资和金融收益的催化剂,同时使投资者能够参与经济活动,并展现其金融判断能力。
然而,如今的零售投资者并未接触到“另类”资产类别或“私募市场”的全部投资机会,相较于机构投资者的投资组合,这些资产在其投资组合中的占比偏低。
我们需要做更多工作以增加教育和准入机会,但必须以确保对投资者进行教育、平衡风险、提供信息披露并确保产品适当性的方式推进,具体见于《拓宽私募市场准入》报告,该报告由埃森哲与世界经济论坛合作编制。
私募市场的增长
过去二十年间,“另类”资产类别或“私募市场”产品实现了大规模增长,包括私募股权、私人信贷、房地产和基础设施等子资产类别。“私募市场”管理资产规模(AUM)增长了近十倍,从2005年的约1.3万亿美元增长至2022年的约13万亿美元。
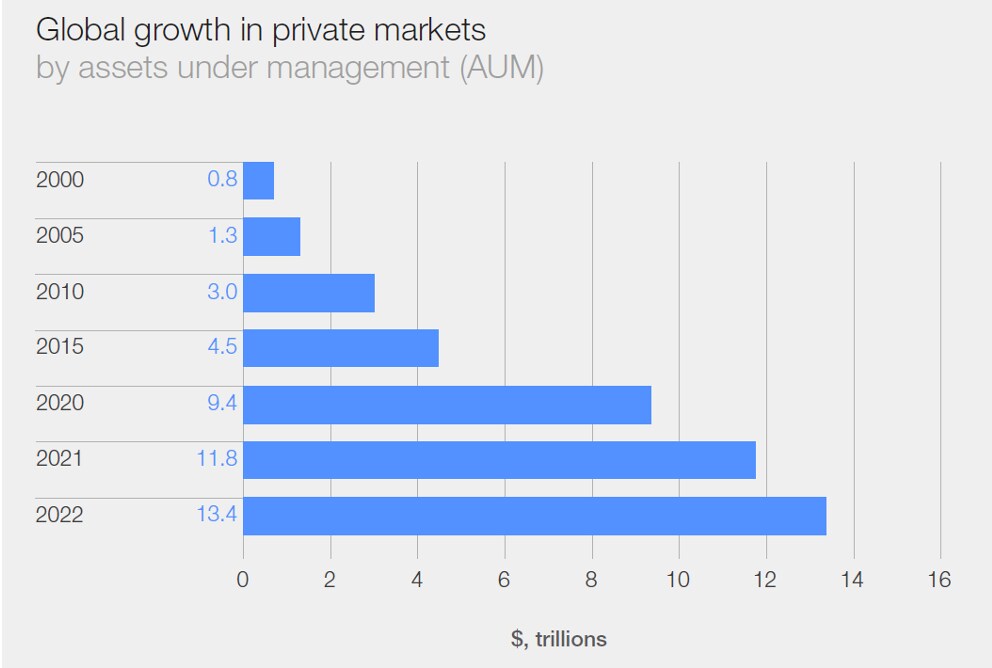
这些另类资产之所以日益受欢迎,是因为它们有潜力提供更高的投资组合回报和分散化收益,从而改善整体风险回报状况。
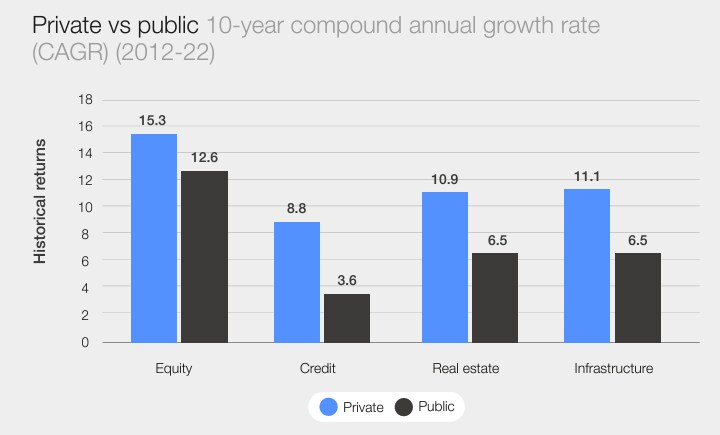
基于Preqin收集的数据所做的一项分析显示,在过去十年中,私募市场资产类别的表现优于其对应的公开市场资产:
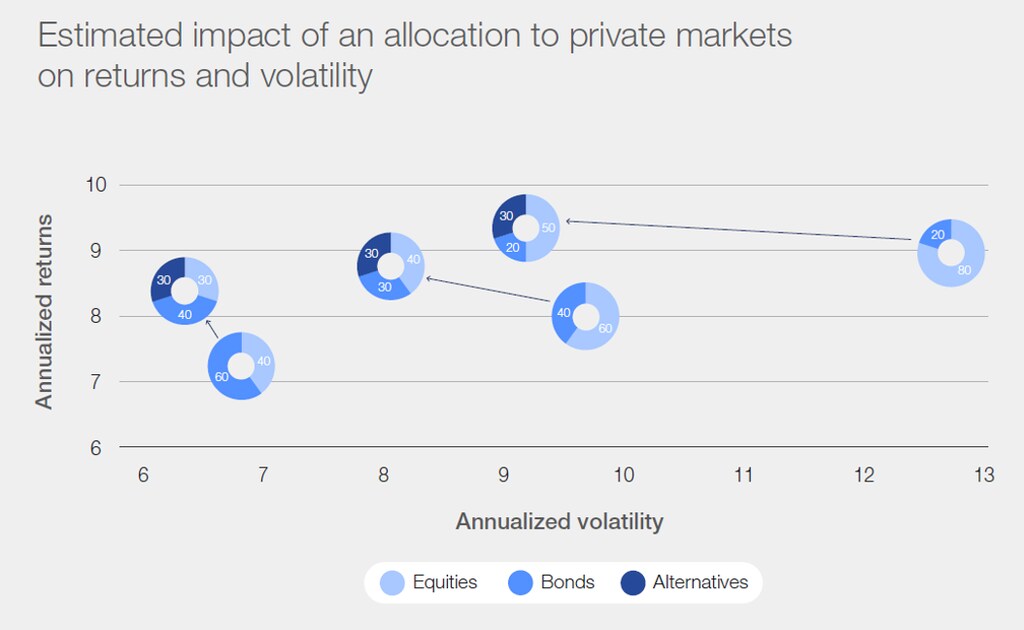
同样,摩根大通的研究表明,从传统的80%股票与20%债券的投资组合,转向包含另类资产类别的更多元化配置,可以显著降低波动性,同时提高整体回报。
历史上对私募市场接触有限
尽管存在这些潜在收益,但高质量私募市场投资的接触和准入机会并未惠及零售投资者,而他们历来将投资资金主要投向上市股票和债券等传统工具。
虽然净资产为0至10万美元的大众市场投资者面临较大的流动性风险考量,因此需要严格的投资者保护,但对于被归类为中等富裕及以上(净资产超过10万美元)的零售投资者而言,仍有充足机会提升其进入私募市场的能力。
历史上,对这些私人资产类别缺乏了解、监管严格、投资门槛高、透明度不足以及流动性受限,已对主流投资者参与和投资这些重要资产类别造成障碍。
即便这些产品对投资者而言更易于接触,机构投资者因其规模以及竞争优质高回报资产的能力,仍享有系统性优势。
使私募市场更具包容性
投资生态系统中仍需开展更多工作,以应对零售投资者进入私募市场所面临的挑战。我们欢迎就如何扩大私募市场准入提出创造性思路,但认为主要利益相关方可以采取以下行动来增加准入机会:
金融顾问可以通过投资者教育提升产品认知,而这一教育需要更完善的培训和产品知识作为支撑。当然,这些努力须辅以考虑风险和适当性的保障措施。
政策制定者应继续调整和完善合格投资者的定义,确保其不过分严格,并允许具备金融素养或足够专业能力的人士进行投资。
世界经济论坛如何推动全球金融体系改善?
金融与货币体系中心汇聚各界领袖,共同理解全球金融体系的转型,涵盖从可持续性与韧性到创新与数字化的各个方面。
通过促进合作与洞察,该中心帮助合作伙伴使金融体系与长期经济稳定及共同繁荣保持一致。
投资产品的创建者应考虑调整现有产品或创造创新型新产品,以扩大准入。降低投资门槛,并通过允许部分流动或在二级市场交易来提高流动性,可以使产品更易于获取且更便于小额投资。
行业可以携手创建标准化产品,或至少就报告结构达成一致,采用可在不同产品之间进行比较、且更便于投资者理解的标准化格式。
只有具备适当的保障措施和资源,私募市场才能做到包容而非排他。更重要的是,共享对具有吸引力的资产类别的准入,可以增强零售投资者的财富创造能力,并支持长期经济增长。




