本文与 Project Syndicate合作发表。
所有发达国家都有破产法,但主权借款人却没有与之对应的法律框架。正如我们现在在希腊和波多黎各所看到的,这种法律真空至关重要,因为它可能会抽干经济的生命力。
九月,联合国在填补这一空白方面迈出了重要一步,通过了一套 主权债务重组原则。这九项原则——即主权国家启动债务重组的权利、主权豁免、对债权人的公平待遇、(超级)多数重组、透明度、公正性、合法性、可持续性以及谈判中的诚信原则——构成了有效国际法治的基本要素。
对这些原则的压倒性支持,136个联合国成员国投赞成票,仅有六国投
反对票(由美国领头),这表明全球在及时解决债务危机的必要性上已达成广泛共识。但下一步——即建立一项国际条约,设立一个所有国家都须受其约束的全球破产制度——可能更为艰难。
近期事件凸显了缺乏主权债务重组框架所带来的巨大风险。波多黎各的债务危机无法得到解决。值得注意的是,美国法院宣布该国内破产法无效,理由是该岛实际上是美国的殖民地,因此其政府无权制定自己的立法。
在 阿根廷案例中,另一家美国法院允许一小部分所谓的秃鹫基金危及了一项已获得该国92.4%债权人同意的重组程序。类似地,在 希腊,缺乏国际法律框架是其债权人——欧盟委员会、欧洲中央银行和国际货币基金组织这一“三驾马车”——能够强加造成巨大伤害的政策的重要原因。
但一些有影响力的行为体远不会走到建立国际法律框架的地步。国际资本市场协会(ICMA)在国际货币基金组织和美国财政部的支持下, 建议修改债务合同的措辞。此类提议的核心在于实施更完善的集体行动条款(CACs),使得经 超级多数 的债权人批准的重组方案对所有其他债权人具有约束力。
诚然,更完善的CACs无疑会让秃鹫基金的日子更难过,但它们并非全面的解决方案。事实上,对债务合同条款的微调使诸多关键问题悬而未决,并在某些方面固化了现行体系的缺陷,甚至使情况更加恶化。
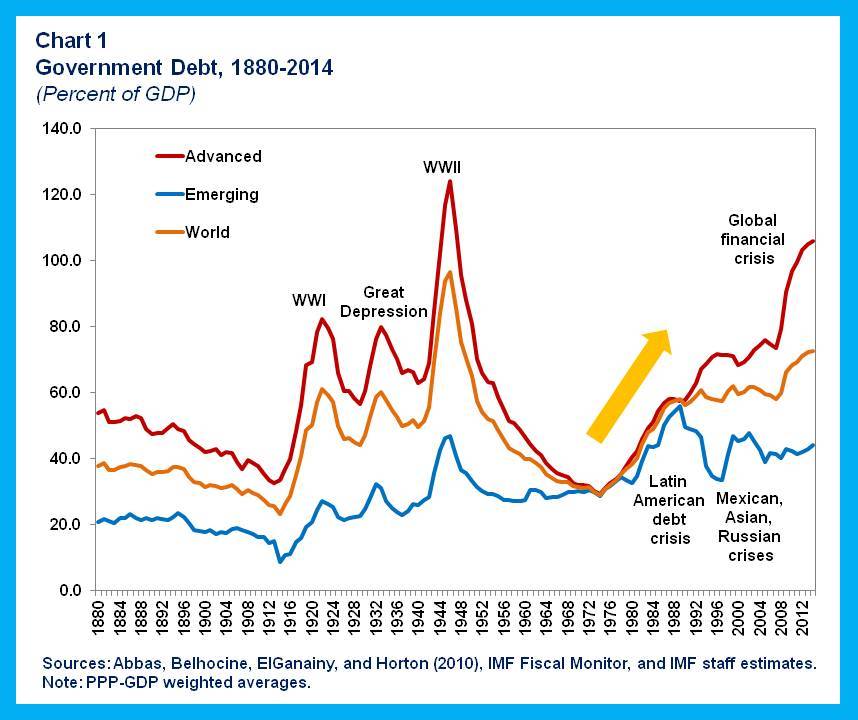
资料来源:Abbas、Belhocine、ElGanainy和Horton(2010)、IMF Fiscal Monitor及IMF工作人员估算。注:按购买力平价GDP加权的平均值。
例如,ICMA提议仍未解决的一个严重问题是:当债券在适用不同法律框架的不同司法管辖区发行时,如何化解由此产生的冲突。合同法在只有一类债券持有人时或许运作良好;但在涉及不同司法管辖区和货币发行的债券时,ICMA提议未能解决棘手的“汇总”问题(应如何对不同索赔人的表决权进行加权?)。
此外,ICMA的提议助长了主要金融中心之间的串通行为:只有持有在特定司法管辖区发行债券的债权人,其表决才会计入触发CACs的票数。而且,该提议也未能解决正式债权人与隐性债权人之间的严重不平等问题(即养老金领取者和工人,主权债务人同样对其负有义务),后者将 在重组方案中毫无发言权。
投票反对联合国决议的六国(美国、加拿大、德国、以色列、日本和英国)均有国内破产立法,因为它们承认CACs并不足够。然而,它们都拒绝接受这样一种观点:支撑国内法治的理由——包括保护弱势借款人免受强势且滥用权力的债权人侵害的条款——同样适用于国际层面。也许这是因为,这些国家均为主要债权国,无意接受对其权力的限制。
尊重联合国批准的九项原则,恰恰是近几十年来所缺失的。例如,2012年的希腊债务重组并未恢复 可持续性,正如仅三年后迫切需要新一轮重组所证明的那样。此外,几乎已成为常态的做法是违反 主权豁免 和 对债权人公平待遇的原则, 这一点在纽约法院关于阿根廷债务的裁决中体现得尤为清楚。信用违约互换市场催生了 不透明 的债务重组程序,这类程序不会激励各方在 诚信的前提下进行谈判。
讽刺的是,美国等国家反对建立国际法律框架,理由是其干预了国家主权。然而,国际社会已普遍认可的最重要原则是尊重 主权豁免:市场与政府都有不可逾越的界限。
现任政府可能会受诱惑,以短期内更优的融资条件换取主权豁免,而由此产生的更大成本将由其继任者承担。任何政府都不应拥有放弃主权豁免的权利,正如没有人可以将自己卖为奴隶一样。
债务重组并非零和博弈。管辖重组的框架不仅决定蛋糕如何在正式债权人之间、以及正式与非正式索赔人之间分配,也决定蛋糕本身的大小。国内破产框架之所以形成,是因为以监禁惩罚无力偿债的债务人适得其反——囚犯无法偿还债务。同样,在债务国处于困境时落井下石,只会使其问题更加严重:陷入经济自由落体的国家同样无法偿还债务。
真正能够解决主权债务危机的体系,必须以既能最大化蛋糕规模、又能确保其公平分配的原则为基础。我们现在已拥有国际社会对这些原则的承诺;我们只需构建这一体系。
刊登本文并不意味着世界经济论坛认同其中的观点。
为及时了解《议程》动态, 订阅我们的每周通讯。
作者:约瑟夫·E·斯蒂格利茨是诺贝尔经济学奖得主,哥伦比亚大学特聘教授。Martin Guzman是哥伦比亚大学商学院经济与金融系的博士后研究员。
图片:一名男子经过中央商务区的建筑。REUTERS/Nicky Loh。




