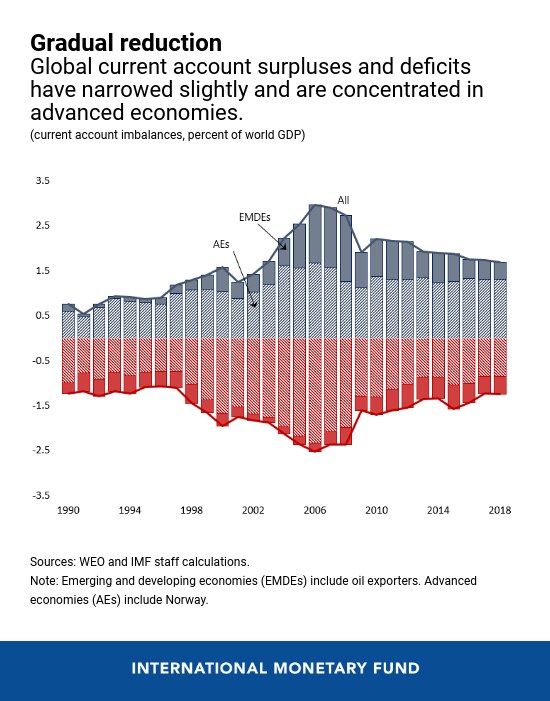
全球金融危机之后,经常账户顺差和逆差总额从2007年约占全球GDP的6%急剧下降至2013年的约3.5%。此后,正如我们新发布的对外部门报告所示,全球经常账户失衡仅略有缩小,2018年降至全球GDP的3%,同时失衡的方向由新兴经济体转向发达经济体,包括中国在内的新兴经济体经常账户目前已基本与基本面相符。
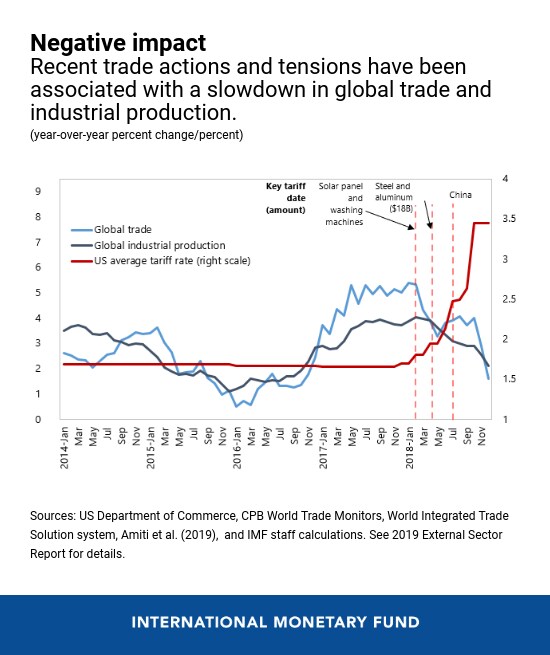
贸易行动和紧张局势迄今并未对全球经常账户失衡产生显著影响,因为贸易已转向关税较低或无关税的其他国家。相反,正如此前一篇早前博客中所强调的,这些贸易紧张局势及相关不确定性正在抑制全球投资和增长,尤其是在与全球供应链联系最紧密的行业(即生产活动跨越多个国家进行的行业)。
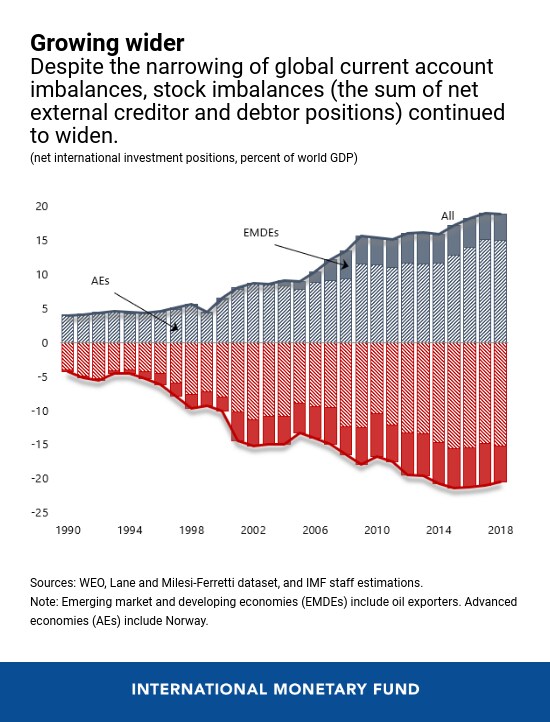
尽管全球经常账户失衡有所收窄,但存量失衡(以各国净对外资产和负债之和衡量)仍持续扩大,因为债权国大多保持顺差,债务国大多保持逆差。存量失衡达到GDP的40%,创下历史峰值,是20世纪90年代初期的四倍。此外,近年来在全球融资环境良好的支持下,一些经济体的主权和企业对外债务负债大幅上升。这不仅给逆差国的借款人带来金融稳定风险,也给顺差国的储蓄者带来风险。
准确理解各国的对外状况(包括经常账户、存量头寸和货币)至关重要,这有助于强调政策制定者的共同责任,即在外部失衡变得过于危险之前加以应对。
外部失衡带来的风险
外部失衡不一定是令人担忧的原因,因为各国在不同时期出现逆差和顺差有其充分理由。例如,年轻、快速增长的经济体出现逆差并向增长潜力较弱的老龄化发达经济体借款,是自然现象。但正如负债过重的家庭若收入不足以偿还债务,可能会失去信贷渠道一样,若一国从境外借入过多、过快,经济体可能会因资本流动突然中断而变得脆弱。这反过来又会对债权经济体产生负面影响,因为它们的对外资产将遭受损失。因此,关键在于判断何时失衡已经过度或构成风险。
综合运用数值工具和针对各国的分析,我们估计,2018年全部经常账户顺差和逆差中约有35%至45%属于过度失衡。过度的经常账户顺差仍集中于欧元区(主要由德国和荷兰推动)以及其他规模较小的亚洲发达经济体(韩国和新加坡),而过度的经常账户逆差仍集中于英国、美国以及部分新兴市场经济体(阿根廷和印度尼西亚)。
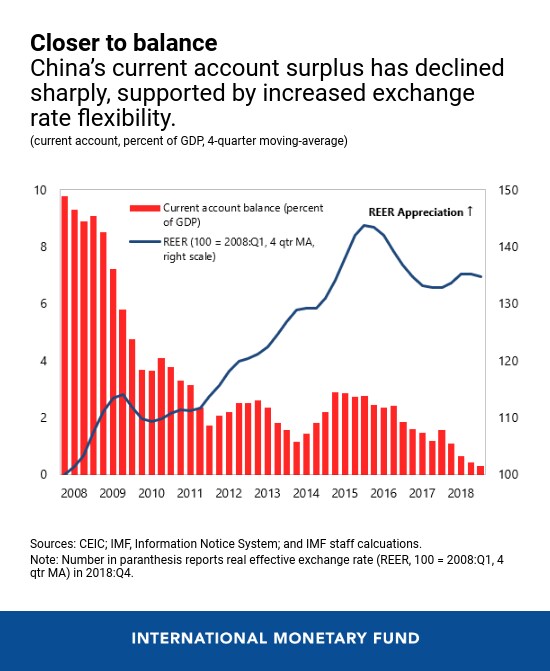
经过多年的过度经常账户顺差之后,中国的对外状况在2018年转为基本与基本面相符。这一下降既反映了结构性因素以及扩张性信贷和财政政策的共同作用,也反映了过去十年汇率灵活性提高及随之而来的实际升值。
外部失衡当前格局所带来的风险总体上是可控的,至少在短期内如此,因为经常账户逆差和债务国头寸主要集中在发行储备货币的发达经济体。尽管如此,并非所有经济体都能幸免。若贸易或地缘政治紧张局势加剧,并对全球增长和风险偏好产生负面影响,那么高度依赖外部需求或外部融资的经济体可能会受到冲击。
从中期来看,若缺乏减少失衡的纠正性政策,贸易紧张局势可能会根深蒂固。此外,若关键国家的对外债务进一步增加,可能引发代价高昂的扰乱性调整,并外溢至世界其他地区。
因此,顺差国和逆差国都必须共同努力,以有利于全球增长与稳定的方式减少过度的全球失衡。
如何应对失衡
许多国家目前已接近充分就业,公共预算的操作空间有限。因此,政府需要审慎校准其政策,以同时实现国内和对外目标。对于存在过度经常账户逆差的国家,如英国和美国,应采取或继续推行有利于增长的财政整顿;而对于存在过度经常账户顺差的国家,如德国和韩国,则应利用财政空间增加公共基础设施投资,提升潜在增长率。
此外,经过精心设计并循序渐进实施的结构性政策应在应对外部失衡和提升国内潜在增长方面发挥更加突出的作用。鼓励投资、抑制过度储蓄的改革(例如取消准入壁垒或加强社会安全网)将有助于过度经常账户顺差国的对外再平衡。提高生产率和劳动者技能基础的改革,则适合促进经常账户逆差过度国家的出口。即便是我们评估为外部状况基本与基本面相符的经济体,如中国和日本,也需要采取政策解决国内失衡问题,防止外部失衡再度出现;这需要推行结构性改革,促进服务业等行业的竞争。
汇率灵活性仍是促进对外调整的关键。正如今年分析章节所强调的,国际贸易的多种特征,包括融入全球价值链的程度以及以美元等主导货币进行贸易计价,可能会削弱某些对外调整机制,并在短期内限制汇率灵活性的益处。因此,可能需要辅以其他政策来增强出口反应,包括改善信贷和交通基础设施的可得性。然而,让汇率发挥其作用,仍是实现持久的中期再平衡的关键。
更广泛地说,所有国家都应避免扭曲贸易的政策,因为此类政策往往以全球贸易、投资和增长为代价。相反,顺差国和逆差国都应努力重振国际贸易,并加强过去75年来为全球经济发挥良好作用的多边贸易体系规则。