未来几年,日本央行(BOJ)已经将数万亿美元政府债务货币化这一事实将显而易见。正统观点担忧,印钞为当前和过去的财政赤字融资,必然会导致危险的通胀。日本的结果很可能是通胀和增长小幅回升。金融市场最可能的反应则只是打个哈欠。
日本政府债务目前已超过国内生产总值(GDP)的230%;即使扣除社保基金等各类政府相关实体持有的债务,仍约为GDP的140%。这座债务大山,是日本自1990年以来持续出现巨额财政赤字的必然结果。而且,这些债务永远不会以通常意义上的方式“偿还”。
国际货币基金组织提供的数据说明了原因。若日本要在2030年前将净债务哪怕降至GDP的80%,就必须把2014年相当于GDP 6%的基本预算赤字(不计现有债务的利息支出),转变为2020年相当于GDP 5.6%的盈余,并在整个2020年代维持这一盈余。
如果尝试这么做,日本将注定长期通缩和衰退。即便只是朝这个方向迈出温和的一步——例如2014年4月提高消费税——也严重挫伤了经济复苏。
政府债务并未得到偿还,而是由日本央行购入;日本央行每年购买80万亿日元的债券,如今已超过政府约50万亿日元的新发债规模。因此,扣除日本央行持有量后的债务总额正在缓慢下降。事实上,如果当前趋势持续,到2017年,既非日本央行也非其他政府相关实体持有的债务可能降至GDP的65%。由于政府拥有日本央行,而日本央行会将其收到的政府债券利息返还给政府,因此,只有不断下降的净额才构成日本未来纳税人的实际负担。
日本央行大规模量化宽松行动的公开目标是推高资产价格、降低利率、压低日元汇率,从而刺激企业投资和出口。这些间接传导机制确实对通胀和增长产生了一些积极影响:自量化宽松启动以来,私人信贷已转为正增长。但更大的经济刺激来自政府继续维持巨额财政赤字,而这些赤字实际上由日本央行创造的货币融资。
这一现实尚未被公开承认。官方说法是,日本央行最终会卖回其购入的全部政府债券。但它并无必要这样做。事实上,日本央行可以无限期维持当前的政府债券持有量,并在现有债券到期时进行新的购买。如果创造出来的货币——以商业银行在日本央行的准备金形式存在——有朝一日可能助长信贷过度增长和通胀,日本央行可以对银行实施准备金要求,以抵消这一风险。
因此,日本当局正在采取美联储前主席本·伯南克(Ben Bernanke)于2003年提出的做法——通过货币化财政赤字,将购买力直接交到企业和家庭手中。当时,日本央行拒绝了伯南克的建议,坚持认为所有赤字都必须通过发行债券融资;然而如今,日本央行实际上正在将过去和当前的赤字一并货币化。如果它更早这样做,日本经历的通缩会较轻,增长会略高,当前公共债务也会较少。但迟做总比不做好。
日本当局可以用一张永久性、无息债券,替换日本央行持有的部分计息债务,从而明确实施债务货币化。但无论他们是否这么做,未来2-3年内,这一经济现实都会日益显而易见,金融和政治评论也会越来越关注扣除央行持有量后的政府合并债务负担。
这一过程展开之际,存在一项小风险:金融市场可能会被正统观点吓到,担心债务货币化意味着过度通胀,进而导致政府债券收益率大幅上升、日元急剧贬值。但更可能出现的市场反应是众人耸耸肩,接受永久性货币化是减轻这一原本无解债务负担唯一可行且安全的办法。
最终,日本将追溯性地把1980年代末信贷繁荣结束后出现的大规模公共赤字货币化;这些赤字有效抵消了1990年代和2000年代私人部门持续去杠杆的影响。若能早些这样做会更好;但即使没有采取这种激进做法,日本的“失去的几十年”也并不像通常认为的那样灾难性。
1990年,日本已是世界上最富裕的国家之一,人均收入此后仍在增长,尽管速度缓慢。其失业率目前为3.6%,一直低于欧洲水平。而所谓的“公共债务负担”最终会证明只是一种幻象。
真正应该令我们担忧的是欧元区,而不是日本。对财政赤字的严格限制,以及欧洲央行绝对不得将债务货币化的禁令,使人们无法有效应对2008年后遗留的债务积压,导致欧元区失业率升至11.2%。在欧洲,长期增长缓慢、失业率高企所造成的潜在社会和政治后果,将比在文化和族裔同质的日本严重得多;欧洲拥有多元的民族身份,族裔和宗教少数群体的融合也并不完善。
欧洲在社会和政治问题上玩火,日本却只需微调会计分录。众人耸耸肩,完全有其道理。
本文由 辛迪加计划(Project Syndicate) 合作发表。本文的发表并不意味着世界经济论坛认同其中观点。
关注论坛:议程(Forum:Agenda) 订阅我们的每周简报。
作者:阿代尔·特纳是新经济思维研究所和法兰克福金融研究中心的高级研究员。
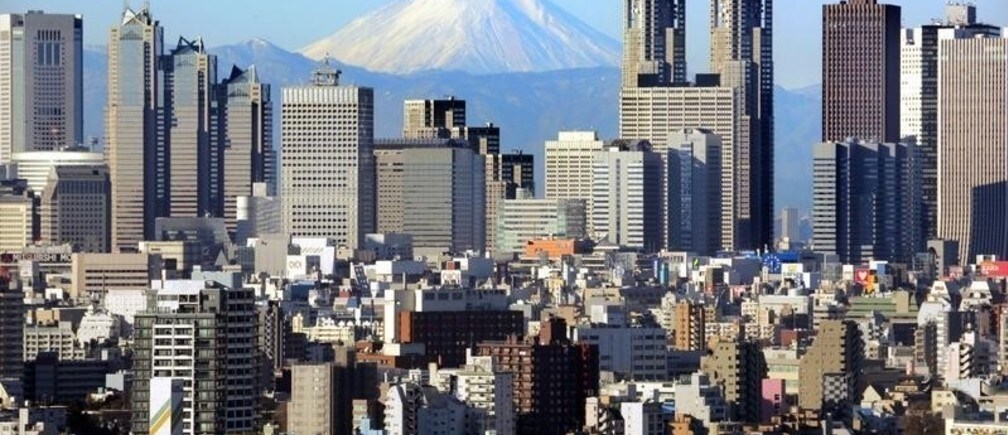
图片:透过东京新宿的摩天大楼,可以看到积雪覆盖的日本富士山。路透社/山间正美。