随着 印尼盾在3月兑美元跌至17年来的最低点 ,全球投资者日益担忧印尼企业偿还美元计价债务的能力。外币借款规模高得令人担忧: 印尼私人部门的外债自2007年以来已增至三倍 ,占印尼企业债务总额的40%。此外,有外币借款的本地企业也正面临不断上升的进口成本。
尽管印尼央行已对非银行企业借款人推出 最低外汇对冲要求和外币资产要求, 但印尼对外币的大量敞口仍令人担忧。那么,印尼企业如何才能渡过这一局面?
我们认为,只有发展稳健且互补的本币国内债券市场,才能减少该国对外国资本的依赖。企业债务融资中近40%来自外币借款,这表明印尼本地市场无法满足企业的融资需求。尽管印尼本币企业债券市场规模从1997年的28亿美元增长至2014年的180亿美元,但按GDP占比衡量,市场规模始终维持在2%。相比之下,东亚新兴市场本币企业债券市场的平均规模为GDP的23%——印尼市场是东亚 倒数第二小的市场,仅大于越南。
印尼如何加快国内债券市场发展?方法是扩大本地机构投资者群体,并鼓励机构投资者将资金投入本地债券市场。
要扩大机构投资者的管理资产规模,就需要强制或鼓励人们增加对养老基金和退休产品的缴款。印尼较低的强制缴款率,使其总替代率(养老金待遇占个人终身平均收入的比例)在所有东亚/太平洋国家中最低; 印尼的替代率为14%,显著低于该地区44%的平均水平。
今年7月,印尼将推出全民待遇确定型养老金制度,预计其强制缴款率会更高,并与现有的缴费确定型养老金相辅相成。通过改进金融教育项目,可以鼓励自愿缴款和退休规划;令人震惊的是, 印尼有81%的人口缺乏有关养老基金的金融知识。
除了扩大机构投资者的管理资产规模,印尼还可以 放宽养老基金和保险基金的投资组合要求,以便其更容易投资企业债券。由于养老基金和保险基金只能投资符合特定标准(如评级要求)的债券,它们可能会将过多资产配置到银行存款和政府债券。
智利的例子说明,机构投资者的参与如何推动资本市场发展。20世纪80年代初,智利以完全积累制取代了资金不足的现收现付养老金制度。在随后二十年里,随着养老基金资产年均增长22%,企业债券发行量也以年均15%的高速度增长。企业债券发行量的这一增长通常被归因于养老金制度的发展;该制度最初将很大一部分资产投资于固定收益产品。
扩大机构投资者群体对于推动本地债券市场活动至关重要,进而也能支持印尼私营部门。印尼企业之所以进入外国市场,只是因为缺乏其他选择:例如,电信运营商PT Indosat必须为今年到期的 5,580万美元和2.2万亿印尼盾 (约合1.67亿美元)贷款进行再融资,并已公开表示希望降低外币敞口。问题是,印尼市场何时才能做好准备?
世界经济论坛报告《加快新兴资本市场发展:企业债券市场》 可在此处查阅。
本文最初发表于 《华尔街日报》。
作者:Michael Drexler,世界经济论坛投资者行业高级总监兼负责人;Giancarlo Bruno,世界经济论坛美国金融服务行业高级总监兼负责人。
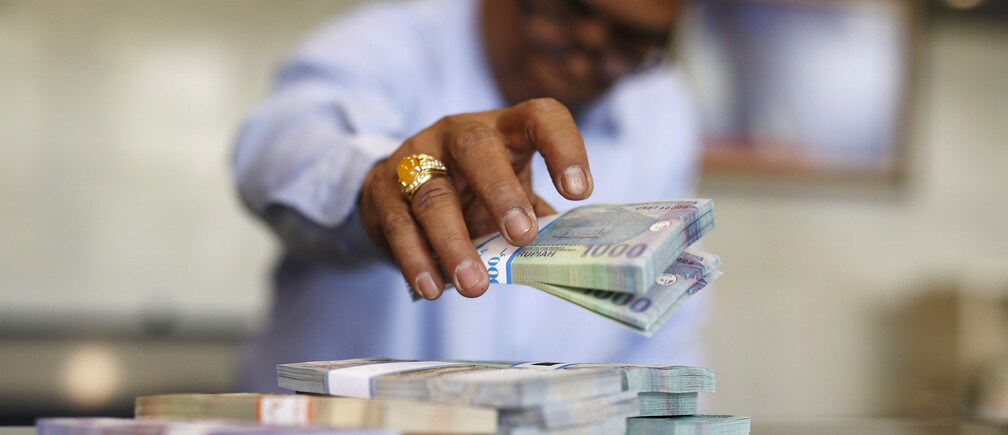
图片:2014年10月27日,雅加达印尼央行总部的一名柜员正在清点印尼盾钞票。路透社/Darren Whiteside




