过去几年,德国、荷兰及其他国家一直在实行财政和经常账户盈余,这一做法颇具争议。从国家视角看,这些政策立场似乎是合理的:这些国家的经济增长强劲,因此其政府遵循凯恩斯的观点,即“繁荣而非萧条时期,才是财政部实行紧缩的正确时机”(Keynes, 1937)。
但是,在利率低迷和全球增长疲弱的背景下实行紧缩的财政政策,可能会对世界其他地区产生强烈的紧缩性溢出效应(Krugman 2013, Setser 2019)。
全球流动性陷阱模型
在最近的一篇论文中(Fornaro and Romei 2019),我们提出了一个框架,用以对这一争论进行形式化思考。我们构建了一个多国模型,其中金融摩擦的存在限制了全球安全资产的供给,并压低了利率。如果全球利率足够低,世界最终将陷入全球流动性陷阱。货币政策受到利率零下限的约束,因此,在这种情形下,世界经济中相当大的一部分将运行在充分就业水平之下。
我们的全球流动性陷阱具有两个关键特征:
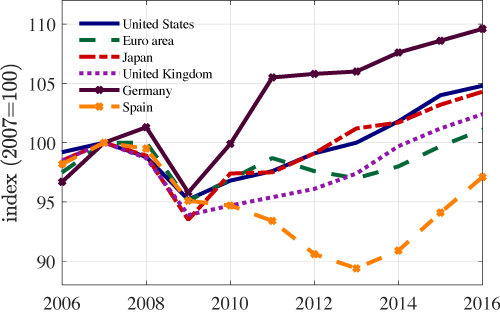
不对称性:存在特定国家的冲击,因此在全球流动性陷阱期间,并非所有国家都必然受到零利率下限的约束并经历衰退。该模型由此刻画了诸如2008年全球危机后发达国家所呈现的不对称复苏等情形(图1)。
持续性: 全球流动性陷阱是一种预期将持续很长时间的持久性事件。因此,在全球流动性陷阱期间,当前经历繁荣的国家预期未来可能会陷入衰退性的流动性陷阱。1
图1 政策利率与人均实际国内生产总值
a) 人均GDP
b) 政策利率
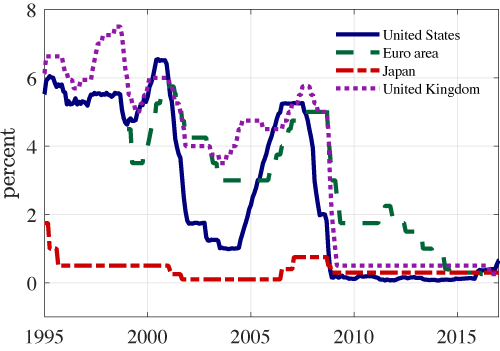
上图突出显示了美国和日本在2009年衰退后相对快速的复苏,以及欧元区和英国的缓慢复苏。下图显示了2008年后异常低的利率水平。该图还显示了快速复苏的欧元区核心国家(以德国为代表)与欧元区外围国家(以西班牙为代表)所经历的停滞之间的异质性。
审慎政策与全球节俭悖论
我们表明,在全球流动性陷阱期间,以国内为导向的政府有动机实施逆周期财政政策。简而言之,原因在于:在繁荣时期减少公共债务,会为未来衰退期间的财政扩张创造空间。
类似的动机促使各国政府干预金融市场,实施逆周期宏观审慎监管(Farhi and Werning 2016, Korinek and Simsek 2016)。其逻辑在于,繁荣时期改善私营部门的财务状况,有助于在未来萧条时期维持总需求。
有趣的是,在金融一体化的世界中,这种对财政和金融政策采取审慎态度的做法,具有国际层面的对应形式。事实上,审慎的财政和金融政策会提高国民储蓄,并增加繁荣国家的经常账户盈余。
但是,如果审慎政策在全球范围内实施,会发生什么?我们的基本见解是,世界可能会陷入一种全球节俭悖论,这本质上是凯恩斯节俭悖论(Keynes 1933)在国际层面、由政策引发的版本。
通过刺激国民储蓄和经常账户盈余,经济表现强劲的国家政府增加了全球储蓄供给,从而抑制了世界各地的总需求。处于流动性陷阱中的国家,其央行无法通过降低政策利率来应对全球需求的下降。因此,繁荣国家实施审慎的经常账户政策,会加剧流动性陷阱国家的衰退。于是,审慎政策可能适得其反,并且,自相矛盾地,导致全球产出和福利下降。
国际合作与凯恩斯1941年计划
这一结论对将审慎政策用作稳定工具提出了警示。更确切地说,我们的框架突出了使全球节俭悖论更可能发生的三个因素。
第一,当世界经济提供资产的能力较低时,审慎政策产生的紧缩性溢出效应更强,因此,当全球资产供给稀缺且缺乏弹性时,全球节俭悖论更有可能发生。
第二,在我们的模型中,审慎政策产生的紧缩性溢出效应出现在全球需求疲弱的时期,即零利率下限约束货币政策的时候。令人担忧的是,安全资产供给稀缺、需求疲弱和利率低迷,正是当前全球经济状况的突出特征(Caballero at al. 2016, Eggertsson et al. 2016)。
第三,在我们的模型中,正是国际合作的缺失导致了全球节俭悖论。事实上,我们结果的关键在于,繁荣国家的政府在制定政策时并未考虑其政策可能对世界其他地区施加的负面溢出效应。与凯恩斯1941年计划的逻辑相呼应,我们的分析因此表明,当全球总需求稀缺时,需要开展国际合作,以确保繁荣国家的财政和金融政策干预不会对世界其他地区造成过度的负面溢出效应。2 例如,在其1941年的计划中,凯恩斯提议通过对资本流出征收简单税收,来抑制过度庞大的经常账户盈余。现在或许是考虑这类政策的时候了。




