新研究表明,近期的金融创新主要由金融业以外的企业推动。
这一转变的重要推动力是美国信息技术公司。
研究人员认为,这一转变既反映了严格金融监管的推力,也反映了技术机遇的拉力。
近期的金融创新主要由金融业以外的企业推动,尤其是美国信息技术公司。
尽管区块链和加密货币等几项备受关注的金融创新已引起广泛关注,但金融发明的整体格局——创新发生在何处、针对什么领域,以及由谁负责——尚未得到系统研究。
在《21世纪的金融创新:来自美国专利的证据》(NBER工作论文 28980)中,Josh Lerner、Amit Seru、Nick Short和Yuan Sun通过分析过去二十年间授予的美国金融专利新数据集,探讨了这些问题。
为确定哪些专利与金融相关,研究人员首先识别出一组归入金融专利类别的专利,然后训练一个自然语言处理模型,利用专利文本和发明人姓名来识别可能归入其他类别的类似金融创新。这一方法使其能够分析广泛专利类别中的金融专利。
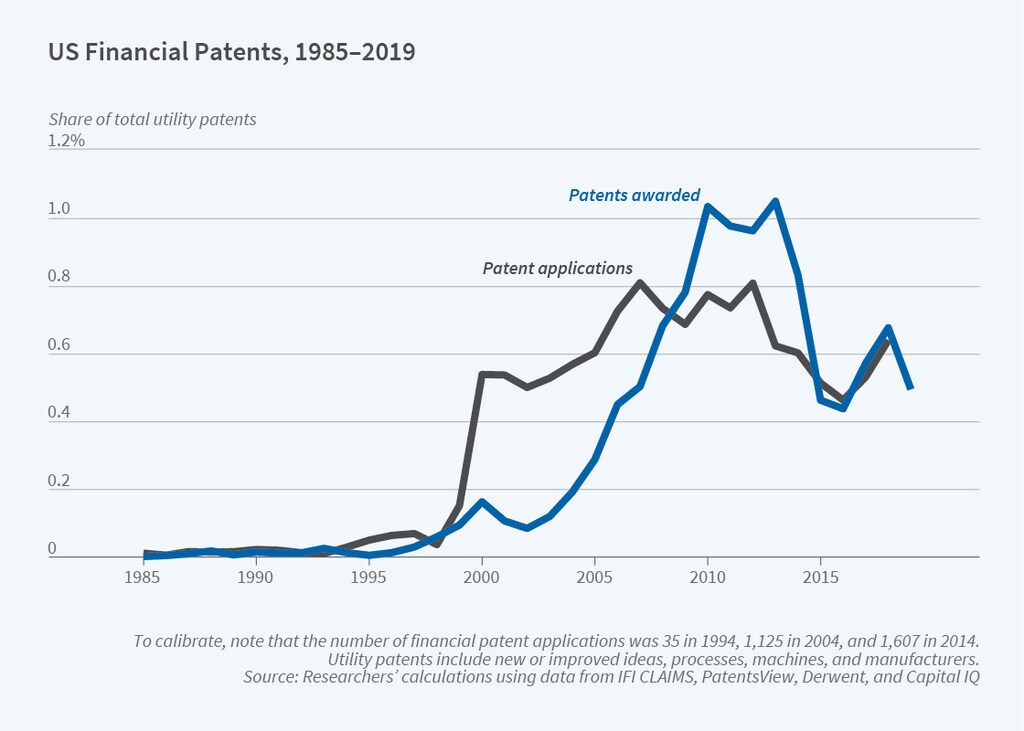
研究人员确定了24,288项金融专利,这些专利的申请时间为2000年至2018年,并于2019年2月前获得授权。他们认为,这些金融专利可以很好地代表此期间的金融创新。尽管二十世纪大部分时间里金融发明的可专利性存在争议,但1998年上诉法院在State Street Bank & Trust Co. v. Signature Financial Group, Inc.一案中的裁决明确确立了其可专利性。此后二十年间,金融专利在美国专利授权中的占比从微不足道上升至0.4%至1.1%之间。此外,研究人员识别出的金融专利似乎确实体现了合法创新:它们被广泛引用,涵盖了近期一系列重要金融创新,并且经过了相对严格的专利审查程序。
专利数据清晰地呈现了金融创新格局的变化。传统金融机构(如银行)的专利占比较小且持续下降,其中在2008年金融危机前后降幅最为明显。金融创新转而主要由金融业以外的企业推动,尤其是美国信息技术(IT)公司。金融专利中聚焦银行业务的比例也有所下降,转而更多地应用于消费金融以及安全和通信等后台领域。
金融创新主题的转变也伴随着其地理分布的变化。2000年至2018年间,纽约—纽瓦克地区的金融专利占比大幅下降,而圣何塞—旧金山—奥克兰以及夏洛特—康科德地区则快速增长。
研究人员认为,金融创新从纽约和金融业转移,既反映了严格金融监管的推力,也反映了技术机遇的拉力。监管较为严格的银行业地区,金融企业的创新降幅大于IT公司,银行业相关专利的降幅也更大。银行似乎还将其主要创新活动转移到了监管较为宽松的地区。与此同时,技术发展水平较高的州,IT和支付公司的金融专利申请尤为活跃;而支付公司也表现出一定的倾向,即将其创新活动从技术能力较弱的地区转向技术能力较强的地区。




