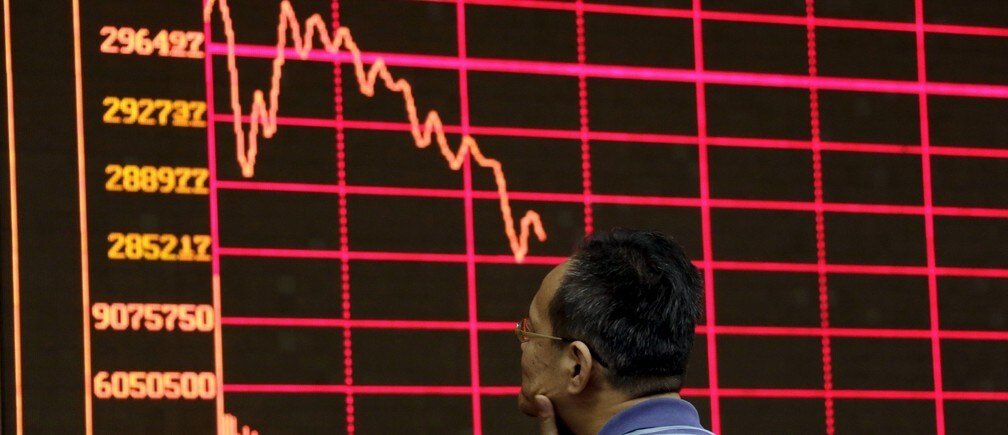
本周全球股市的普遍抛售一直被 归咎于对 中国经济放缓的担忧,但它看起来更像是传染效应的体现。
上证综合指数跌幅超过8%,跌至此前曾引发政府干预的水平以下。周一,标普/澳证200指数收跌4.1%,澳元兑美元跌至72.69美分,创下六年来新低。东京证券交易所下跌4.61%,跌至六个月来的最低水平,台湾和香港市场也大幅走低。
关于“ 货币战争 ”的讨论仍在持续,有观点认为中国正在使本国货币相对其他亚洲货币贬值,以维持其至关重要的出口竞争力。这意味着存在某种形式的蓄意政策行动,但就当代亚洲央行的运作而言,我认为情况并非如此。包括众多亚洲国家在内的现代央行,通常不会采取此类行为。相反,我们看到的似乎是重新评估与传染效应的表现。
传染效应并非通过基本经济关系传导。例如,若油价下跌,我们可以合理预期日元价值下跌(因为日本是石油进口国),而挪威克朗价值上涨(因为挪威是石油生产国)。相比之下,传染效应反映的是对这些基本预期关系的偏离。
当某一市场对其他地方产生的冲击“过度反应”(或反应不足)时,这可能体现了传染效应。
但评论人士在使用这一术语时有时不够严谨。有时,他们指的是某一货币价值下跌将对另一经济体产生实际影响。例如,人民币贬值会对该地区其他经济体构成竞争压力,可能导致其未来预期增长有所减弱,进而其货币价值下跌。这就是所谓的溢出效应。
我们能够阐明这一效应的传导渠道,这一事实使其成为可以预见的风险,我们甚至或许已经在金融市场上购买了对冲该风险的工具。真正意义上的传染效应并不可预期,因此无法在市场中定价。传染效应可能基于投资者行为,而投资者往往因恐惧而受惊。
亚洲当前的货币不确定性就是一个很好的例证。迄今为止,并没有真正的证据表明某些评论人士此前所担心的货币战争。相反,对未来增长预期的下调,以及在一定程度上投资组合持有者的担忧,导致了其他亚洲货币价值下跌。那些基于潜在基本面联系且有充分依据的联动将会持续存在,但若基本面强于当前市场担忧所暗示的水平,我们很可能会预期出现修正。
再平衡的实际运行
全球货币市场对人民币贬值的反应之所以引人关注,主要是因为它出乎意料。这与1998年人们难以相信俄罗斯会推迟偿还其债务的情形颇为相似(因为一个核大国此前从未这样做过)。当时,人们并不预期中国货币会以如此具有开创性的方式发生变化。市场需要一段时间才能理清其反应。随着这一过程的推进,将形成关于传导机制如何运作的一套新预期。
正是各货币与各国之间关系网络的变化构成了传染效应。此前存在的货币间联系,从长期来看可能会减弱,这或许是因为市场逐渐认识到,部分其他亚洲经济体与中国这一主要驱动力之间的独立性有所增强。与此同时,其他联系可能会形成或加强,这或许体现在非亚洲投资市场对各亚洲经济体的直接评估之中。
货币间传导格局的这一变化,反映了底层经济的变化,也反映了我们在将其纳入投资组合决策时的偏好变化。传染效应的存在,体现了当我们认识到既有的经济体间联系图谱受到新事件的根本性质疑时所产生的压力。这是信息在市场中被重新梳理的过程中,一项过渡性安排的组成部分。
尽管上述观点听起来十分合理,但传染效应的问题在于,它往往来得突然、代价高昂,且影响分布不均。
我的 近期研究 表明了传染效应如何跨国传导,并识别出若干不同的渠道。更重要的是,它揭示了传染效应以随之而来的银行危机形式所带来的成本。我们的研究表明,如果传染效应既具有系统性影响(例如影响亚洲地区货币的共同驱动因素),又具有特异性影响(即冲击源导致某一特定资产出现不成比例的反应,例如中国货币贬值对印度尼西亚卢比可能产生的影响),那么这些渠道很可能导致后续银行危机产生高昂的财政成本。
印度尼西亚过去为这些危机付出了高昂代价。1997至1998年间,其基本面可以说优于其他亚洲经济体,但在复苏期间却遭受了极为严重的经济困境。
问题在于应当如何应对传染效应。专家们认为这是一个非常困难的问题。在某些方面,确实无计可施,市场必须重新调整其预期。但如果由此产生显著波动,或信贷收缩,那么将对经济产生切实影响,削弱投资者信心。侦测、预防和管理传染效应,是任何经济体系统性风险管理的重要组成部分。
本文与 The Conversation合作发表。刊发本文并不代表世界经济论坛认同其中的观点。
如需紧跟 Agenda 订阅我们的每周通讯。
作者: Mardi Dungey 是塔斯马尼亚商学与经济学院经济与金融学教授、研究副院长,任职于 塔斯马尼亚大学
图片:2015年8月26日,一名投资者在北京一家券商营业部查看上海证券交易所综合指数的股票信息电子屏。路透社/Jason Lee




