信贷对经济周期重要吗?宏观经济学领域的大量文献表明,答案是肯定的。著名的金融加速器机制描述了不利冲击如何通过抵押资产价格下跌而扩散,进而恶化企业资产负债表,抑制其借款和投资(Bernanke and Gertler 1989;Kiyotaki and Moore 1997)。另一项较新的研究则提出,金融部门的扰动(“金融冲击”)可能导致抵押约束收紧,并波及实体部门(例如 Jermann and Quadrini 2012)。
在我们最近发表的论文中,我们质疑了标准抵押品渠道对经济周期动态的重要性(Azariadis et al. 2015)。将企业债务分解为有担保和无担保两部分后,我们发现,与美国 GDP 强烈正相关的是企业债务中的 无担保 部分,而有担保部分则不具有周期性。图 1 展示了这一发现——1981-2012 年期间,无担保债务与 GDP 的同期相关系数为 0.7,而有担保债务与 GDP 的同期相关系数为 -0.05。
图 1。经济周期中的有担保和无担保企业信贷(美国数据,1981-2012 年)
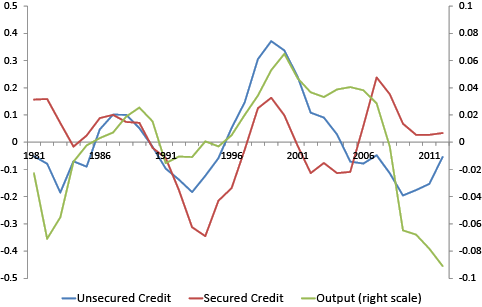
图 1 基于 Compustat 的企业层面数据。一个自然的问题是,这一结果对特定企业样本有多敏感。事实上,我们表明,无担保借款在规模较大的企业中更为突出——剔除规模最大的 5% 企业后,无担保债务占总债务的比例从 83% 降至 67%。此外,大型企业无担保债务的增长率也高得多。不过,其周期性特征仍然相似——无论样本是否包含最大的企业,无担保债务都具有很强的顺周期性,而有担保债务则不具有周期性。我们还利用资金流量账户的汇总数据证实了这一发现:非金融企业的抵押贷款(作为有担保借款的替代指标)不具有周期性,而公司债券(作为无担保借款的替代指标)具有顺周期性。
另一项重要观察是,无担保企业债务领先 GDP 约一年。相比之下,只要同期相关性为弱正值,有担保债务往往滞后于 GDP(见图 2)。为了初步判断因果关系,我们进行了格兰杰因果检验,以探究有担保或无担保债务是否包含可用于预测产出的信息。我们发现,无担保债务有助于预测未来 GDP 的变动,而有担保债务则没有这一作用。这一结果表明,在 1981-2012 年期间,所谓的“信贷周期”及其与经济周期的密切关系,并非由有担保债务或抵押品价值的变动所驱动。
图 2。t 年 GDP 与 t+j 年债务之间的领先—滞后相关性,其中 j=-4,…,0,…,4

为解释无担保信贷在经济周期中的作用,我们构建了一个典型的宏观经济模型,其中企业生产率各不相同,并借入有担保和无担保债务。无担保债务的自我执行上限取决于借款人和贷款人对未来信贷状况的预期。我们表明,这些预期可能受到太阳黑子冲击的影响——对未来信贷状况的自我实现预期会引发信贷、产出和总生产率的波动。基于模型校准,我们对这些太阳黑子冲击、抵押品冲击以及总技术冲击进行了“赛马式”比较。这三类冲击共同能够较好地描述主要宏观经济变量的波动。在方差分解中,我们发现,太阳黑子冲击约占产出波动性的半数,而总技术冲击并不重要。
与另外两类冲击相比,太阳黑子冲击还会产生更强、更持久的响应(见图 3)。另一方面,如果先验排除太阳黑子对信贷状况的内生影响,我们的结果表明,过多的产出波动将被错误地归因于总技术的外生变动——这是文献中的一个标准结论。我们得出结论:自我实现并内生传播的信贷冲击对美国经济周期具有重要影响。
图 3。经济周期模型对三类冲击的脉冲响应

参考文献
Azariadis, C, L Kaas, and Y Wen (2015), “Self-Fulfilling Credit Cycles”, Working Paper No. 2015-005A, Federal Reserve Bank of St. Louis
Bernanke, B and M Gertler (1989), “Agency costs, net worth, and business fluctuations”, The American Economic Review,79,14–31。
Jermann, U and V Quadrini (2012), “Macroeconomic Effects of Financial Shocks”, The American Economic Review,102,238–271。
Kiyotaki, N and J Moore (1997), “Credit cycles”, Journal of Political Economy,105,211–248。
本文与 Vox EU合作发表。发表本文并不意味着世界经济论坛认可其中的观点。
关注议程动态, 订阅我们的每周通讯。
作者:Costas Azariadis 是圣路易斯华盛顿大学文理学院 Edward Mallinckrodt 杰出教授。Leo Kaas 是康斯坦茨大学经济学教授。Yi Wen 是圣路易斯联邦储备银行经济研究部副行长。
图片:图中为位于华盛顿的美国联邦储备委员会大楼。路透社/Gary Cameron




