新研究显示,40%的跨国企业利润被转移至避税天堂,全球规模最大的跨国企业中,10%的企业造成了这一活动中98%的转移;
结果是全球税收损失2000亿美元;
全球共同商定的企业最低税率,以及将跨国企业视为一个整体而非一系列国家实体的做法,可以改变这一局面。
约40%的跨国企业利润(即6500亿美元)被来自各国的跨国公司转移至此类避税天堂。这种行为的代价是什么?全球税收损失2000亿美元。这种行为之所以可能,是因为一套设计于20世纪20年代的陈旧税法。解决方案将是对企业税法进行全球性大修,而这一大修可能并不遥远。在本文中,我将探讨这样一个问题:到2030年,一个公平、高效的全球税收体系会是什么样子,而另一种选择又会有多黯淡?
首先要厘清:企业为何能够利用避税天堂完全逃避纳税?答案在于现行国际税法将跨国企业视为一系列国家实体的集合,而非单一企业。对于当今的全球性企业而言,在美国或德国申报的每一美元收入大约要按接近30%的税率征税,而在百慕大申报的收入税率则为0%。将利润转移至各种低税辖区的税务筹划策略,已在包括亚马逊、谷歌、宜家、耐克等众多企业在内的主要跨国公司中有所记录。
我与托马斯·托尔斯洛夫(Thomas Tørsløv)和加布里埃尔·祖克曼(Gabriel Zucman)的研究记录了这一行为的全球范围。基于被称为外国附属机构统计的新宏观经济数据,我们估计40%的跨国企业利润被转移至避税天堂。这些统计记录了外国跨国公司附属机构所支付的工资金额,以及这些附属机构所获得的利润。换言之,它们使我们能够将国民账户总量(企业支付的工资、企业营业盈余等)拆分为“本地企业”和“外国企业”。我们利用这些统计数据建立了一个新的全球数据库,记录各国本地企业与外国企业各自申报的利润。
利用该数据库,我们构建并分析了一个简单的宏观统计指标:企业税前利润与工资之比。得益于本文所利用的新数据,我们能够分别计算每个国家外国企业与本地企业的这一比率。我们的调查结果令人瞩目。
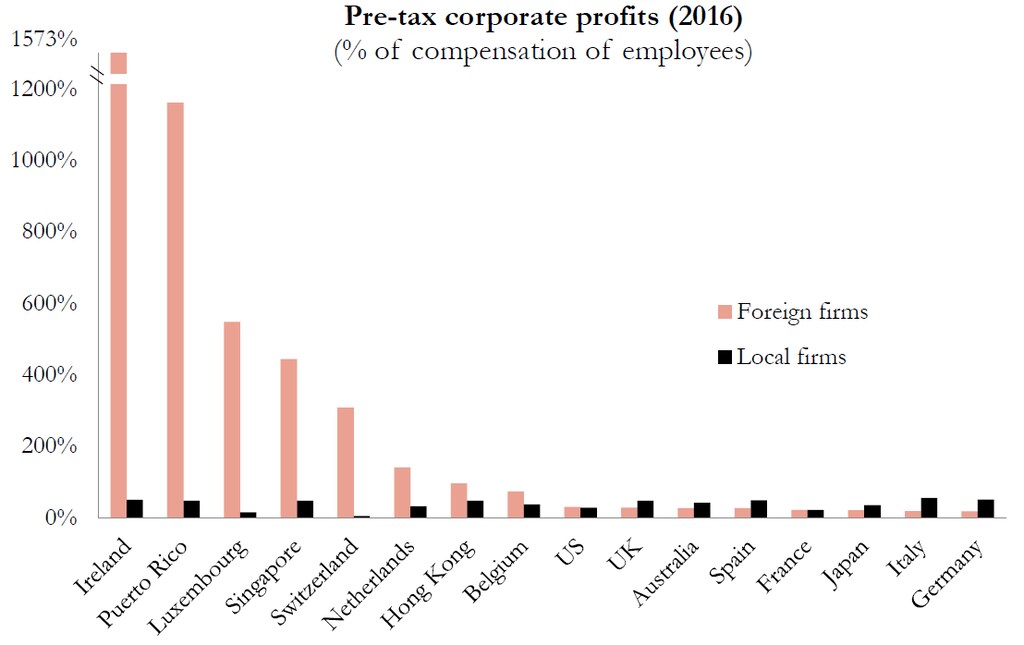
在非避税国家,外国企业的盈利能力系统性地低于本地企业。相反,在避税天堂,外国企业的盈利能力系统性地更高,而且差距极大,如下图所示。本地企业的应税利润与工资之比通常约为30%至40%,而在避税天堂的外国企业,这一比率高出一个数量级,在爱尔兰甚至高达1600%。换言之,我们发现跨国企业在避税天堂申报了巨额利润,而这些利润与这些避税天堂实际的经济活动并不相符。
在这场利润博弈中,哪些国家是赢家,哪些是输家?
总体而言,我们发现全球企业所得税收入损失10%,即2000亿美元。请访问我们的网站,missingprofits.world,在互动地图上,您可以查看哪些国家吸引了利润、哪些国家在这场“空壳游戏”中失去了利润。
该地图涵盖86个国家,这些国家占全球经济活动的92%,以及全球70%以上的人口。点击每个国家,您可以查看被转移至避税天堂的利润金额,以及这些利润被转移至哪些避税天堂。您还可以查看由此导致的企业所得税收入的相应损失。
部分国家以绿色标示,这些国家即为避税天堂。对于避税天堂,我们列出了其从高税率国家吸引的利润金额,以及其实际企业所得税率。举几个例子:德国每年损失200亿美元,相当于其企业税收入的29%。同样,法国损失了其企业税收入的24%,美国损失了17%。
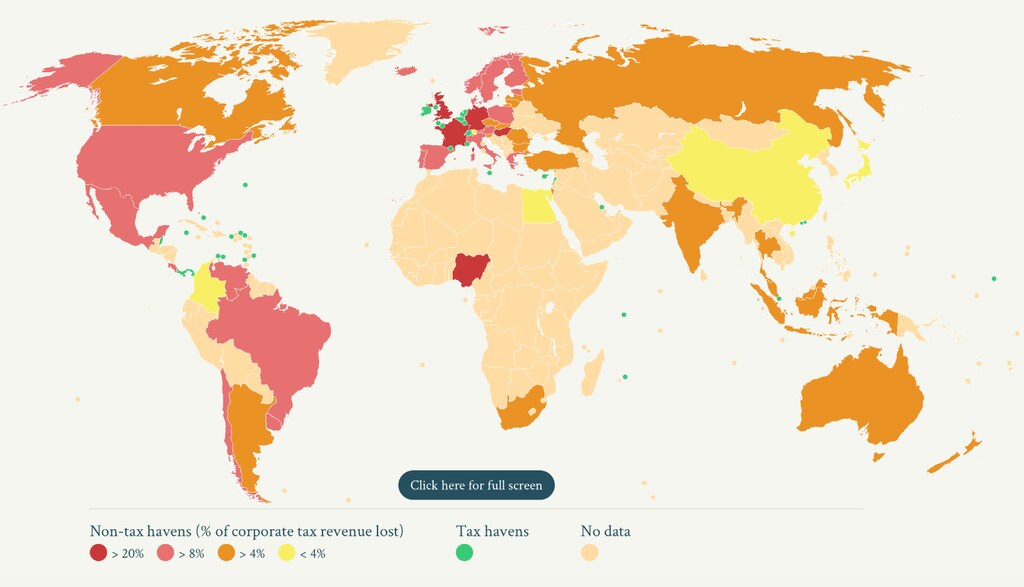
有趣的是,全球的企业避税天堂同时也是全球最大的税收征收者。具体而言,爱尔兰、卢森堡和波多黎各等国家,尽管实际税率低于5%,却能吸引如此巨额的人为利润,以至于其税收收入超过任何其他国家。这显示了现行企业税法的反向激励机制,也有助于解释各国为何陷入竞相降低企业税率的“逐底竞争”。
哪些企业是最激进的利润转移者?
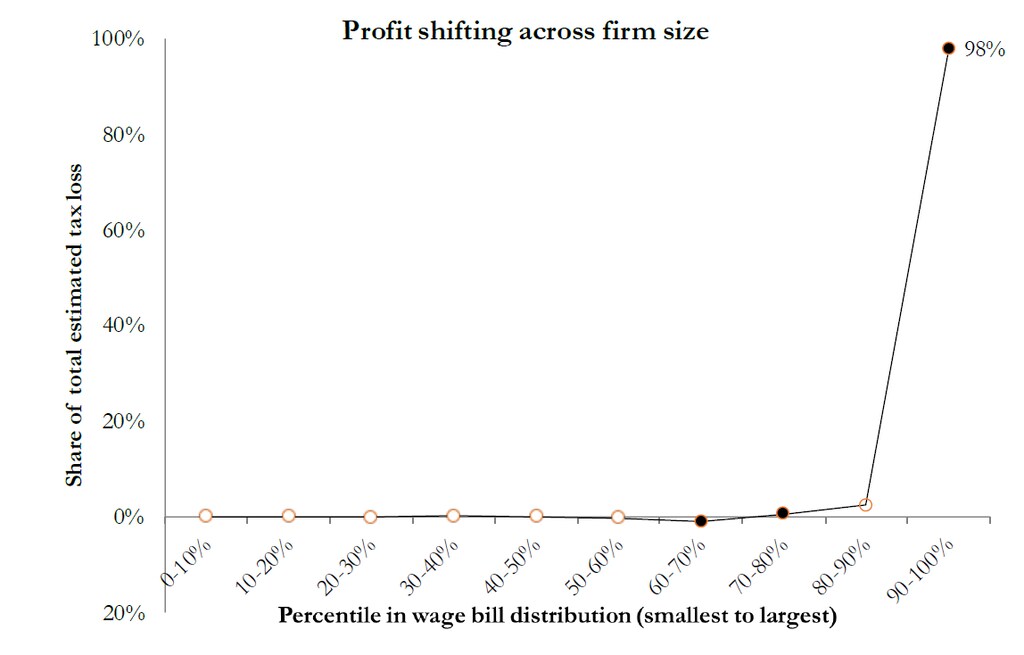
基于南非的企业纳税申报数据,以及商业信息出版商Bureau Van Dijk发布的公开年度报告,我与合著者海莉·雷诺兹(Hayley Reynolds)调查了利润转移企业的特征。我们发现,大多数跨国企业并未向避税天堂转移任何利润,但与超大型跨国企业所转移的巨额利润相比,这一现象显得微不足道。因此,我们估计,转移至避税天堂的利润中,98%是由全球最大的10%跨国企业转移的,如下图所示。
此外,正如祖克曼(2014)所记录的,美国所有的企业似乎尤为激进:其海外所得中有60%被转移至避税天堂,而全球平均水平为40%。尽管“数字”企业常常受到关注,但我与托马斯·托尔斯洛夫和加布里埃尔·祖克曼的研究并未表明各行业在利润转移方面存在任何系统性差异。
我们该如何解决这一问题?
当你的汽车无法启动时,基本上有两个选择:修理它,或者报废它并换一辆新车。到目前为止,全球整体一直在逐步地、但颇为缓慢地“报废”企业税。作为对全球化及其给企业税制带来的问题的回应,各国纷纷降低税率,转而更多地依赖消费税。因此,在过去40年间,我们看到全球平均企业税率下降了50%以上。
要改变这一轨迹需要做些什么?从现在起十年后,即2030年,一个公平、高效的全球税收体系会是什么样子?
利润转移的根本原因在于:1)转移利润的动机(企业税率的差异),以及2)转移利润的可能性(跨国实体的分别记账税务制度)。要解决这一问题,就必须消除这两个根本原因。
世界经济论坛在税收方面有哪些举措?
我们先从最简单的做起:协调企业税制。如果各国能够就全球企业最低税率达成一致,例如定为25%,利润转移问题将基本消失,因为避税天堂将不复存在。
欧盟委员会的鲁丁委员会(Ruding Committee)在1992年已提出过这一建议,并主张欧盟企业最低税率为30%。持怀疑态度的读者可能很难想象,马耳他、香港或卢森堡等避税天堂会同意这一方案,从而放弃一项重要的税收来源。而迄今任何全球协议的失败,也表明这些读者的判断是对的。
不过,这一问题同样有解决方案。假设谷歌在百慕大申报了220亿美元的利润,且税率为0%。在这种情况下,美国税务机关可以选择自行收取25%的剩余税款。特朗普税改采用了这一模式的一个版本,但其问题在于所设定的最低税率仅为13%(且内置了漏洞),因此仍使企业有动机转移利润。
第二种解决方案是公式分配法。我们不应将跨国企业视为一系列国家实体的集合,而需将其视为一个整体。具体而言,例如,若谷歌申报了300亿美元的合并全球收益,而其10%的收入来自法国,那么法国应有权对谷歌全球收益的10%(即30亿美元)征税。要使该公司将其收益转移至百慕大,它们就必须让其客户迁移。
这两种解决方案能够付诸实施的可能性如何?出人意料的是,并非完全不可能。经合组织秘书处近期的提案确实提出了类似(虽已被削弱,但仍相似)的方案。137个成员国就此达成一致的时间表是2020年底。要求修复企业税制的公众压力前所未有地高涨,而若各国未能开展合作,贸易战便迫在眉睫。如果达成全球协议,那么新的、更大胆的全球改革完全有可能推行。换言之,公平、有效的企业税制绝非遥不可及。
来源:
Ludvig Wier、Thomas Tørsløv和Gabriel Zucman。The Missing Profits of Nations,NBER工作论文24701,修订于2019年9月。参见 MissingProfits.world [附录与数据网页]。
Ludvig, Wier, and Reynolds Hayley. Big and ‘unprofitable’: How 10% of multinational firms do 98% of profit shifting. No. 111. 世界发展经济研究所(UNU-WIDER),2018。
Taxing Across Borders: Tracking Personal Wealth and Corporate Profits, Journal of Economic Perspectives, 2014, 28(4): 121-148. [附录]. [数据].




