如今,全球有更多人能够获得金融账户和工具。依托这一便利,各类新产品和新服务不断涌现,以方便人们使用这些账户。更进一步看,健康的金融包容性还包括客户能够平衡收入与支出、建立并维持储备金,以及借助一系列金融工具应对并从金融冲击中恢复。最有用的金融服务,是能够为客户提供便利,并通过增强抵御冲击和实现财务目标的能力来支持其韧性的服务,从而有效支持用户的财务健康。
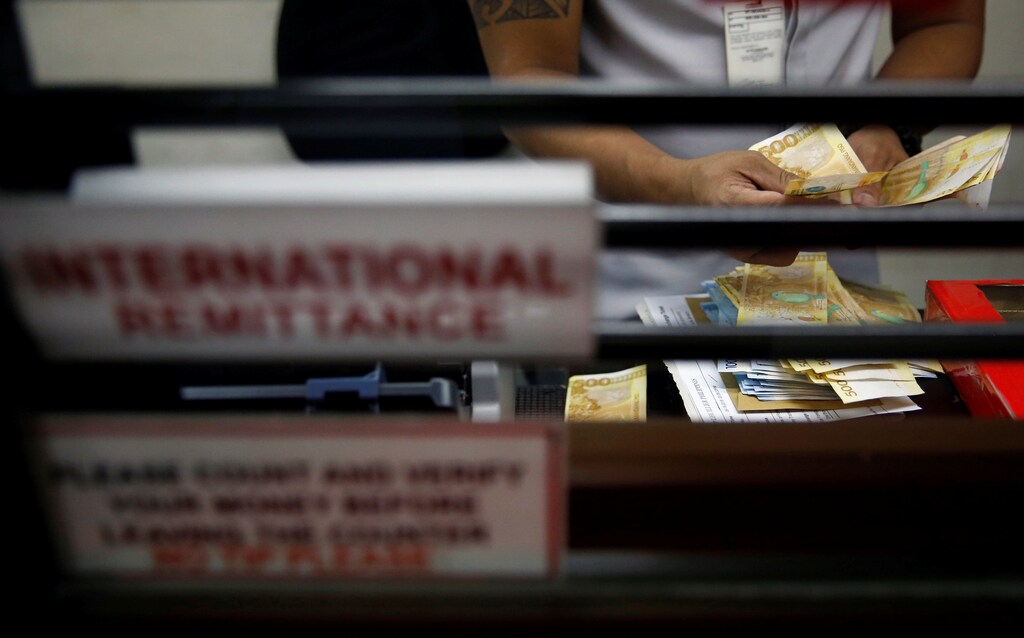
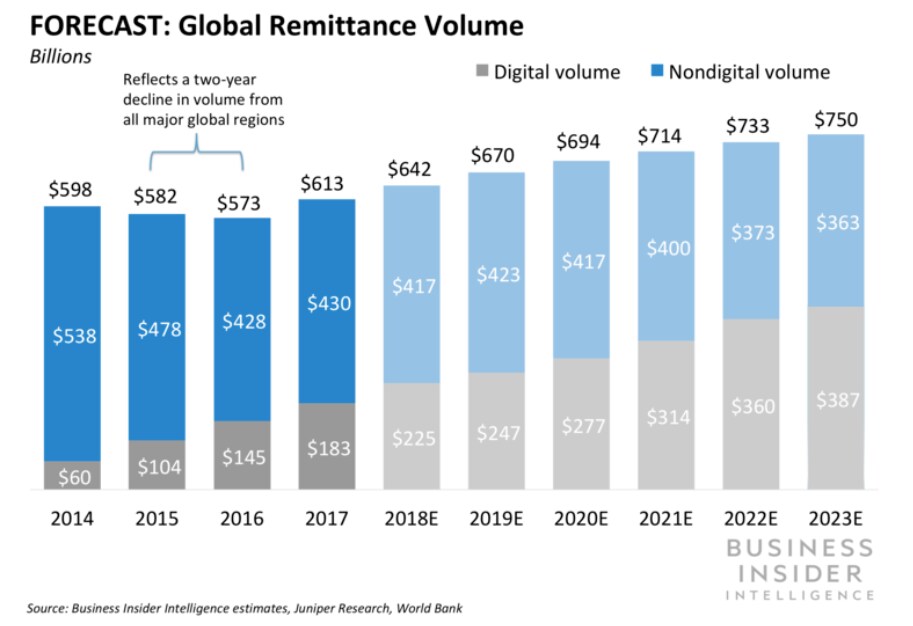
汇款是数百万家庭的重要收入来源,其中许多家庭收入较低。全球移民人数持续增长:目前有逾2.58亿人生活在出生国之外,而2000年这一数字为1.73亿,并且伴随着持续不断的汇款交易。汇款行业每年在全球转移的资金超过6000亿美元,其中4660亿美元流向中低收入国家。作为许多低收入人群使用的第一种金融产品,汇款往往成为通往各类金融服务的垫脚石;因此,汇款是财务健康的基石。
降低成本,提升便利性
国际社会正致力于大幅降低汇款服务的成本。这一努力始于2000年代末,当时《国际汇款服务通用原则》由世界银行和国际清算银行发布,即所谓的“5x5目标”被八国集团采纳,随后又被二十国集团采纳,全球许多公共和私营部门的相关举措也因此相继启动。
在这些努力的基础上,联合国可持续发展目标(SDGs)提出了双重成本降低目标。首先,汇款服务的平均成本在全球范围内应于2030年前降至3%以下(目前为6.94%)。其次,任何特定的两国之间的汇款通道,汇款总成本都应不超过5%。世界银行为监测这一目标而开发的指数,即智能汇款商目标(SmaRT),其考量范围不仅限于服务成本,还纳入了可及性、覆盖范围和转账速度等因素。截至2018年9月,37%的汇款通道高于5%的成本目标。
政策法规及市场环境的走向(包括应对代理行关系终止问题),对于实现与汇款相关的可持续发展目标10至关重要。在有利的市场和政策环境下,汇款服务提供商可以专注于利用新技术,进一步惠及汇款人和收款人。
创新解决方案已开始改变汇款服务格局,降低了汇款人及其家庭的成本,并提升了便利性。全球移动通信协会(GSMA,即移动运营商的行业协会)对移动货币汇款的一项研究发现,移动技术可将汇款成本减半。与此类似,PayPal与Xoom的研究显示,发送数字汇款的平均成本仅为3.93%,几乎是传统汇款成本的一半。
同样,世界银行与阿尔巴尼亚银行的一份报告估算,如果阿尔巴尼亚目前以现金形式收到的国际汇款中有一半改为通过电子货币接收,收款人每年最多可节省130万美元,而支付服务提供商最多可节省670万美元。
节省时间
技术还有助于减少发送和接收汇款所需的时间与精力。波士顿咨询集团对五个新兴市场的一项研究估算,移动金融服务可因减少出行和等待时间而节省相当于收入1%的成本。Xoom的研究估算,数字汇款可为墨西哥的汇款收款人在其一生中节省15天,全经济体累计节省近1亿小时,并根据墨西哥公民的平均收入计算,产生近4.5亿美元的经济价值。
汇款是迈向更高金融包容性与财务健康的第一步
研究表明,汇款增加与正规存款和信贷增长之间存在正相关关系。对汇款人和收款人而言,使用银行服务的另一项益处是政府存款保险计划,这有助于增强信任并促进使用。使用账户转账的汇款人平均汇款金额比使用非正式渠道的汇款人高出30%;这些额外资金有望增强新兴市场收款人与受监管金融体系之间的联系。
还缺什么?
创新解决方案必须辅以更多努力。尽管全球没有银行账户的人群中,有三分之二拥有手机,但这不足以实现普遍的金融可及性和使用。世界银行全球金融包容性数据库(Global Findex)发现,全球新增交易账户中有四分之一为“不活跃”账户,即在过去12个月内没有任何存款或取款记录。
汇款服务也不例外:尽管数字服务正在获得越来越多的认可,但据信大多数交易仍以现金方式发起和支付。推动汇款数字化的关键措施可能包括:
- 加强国内支付系统基础设施及IT等其他配套基础设施,并确保汇款服务提供商能够充分利用这些设施。互操作性以及公平、开放的准入政策,可直接影响汇款服务提供商高效收集和分发汇款的能力。
- 审查法律和监管框架,消除使用数字渠道办理汇款的任何障碍。现有的各种要求(如身份识别、签名、外汇管制)阻碍了汇款服务的全面数字化。
最后,消费者保护至关重要,包括确保客户理解产品并了解相关风险,以及在处理现金时保护数据、隐私和安全。对消费者进行教育并保护其权益,是赢得信任、推动健康使用的关键。
本博客是一系列短文的一部分,探讨2017年全球金融包容性数据库(Global Findex)的最新发现。这些文章分析了多个国家的案例,并探讨扩大金融包容性面临的挑战。




