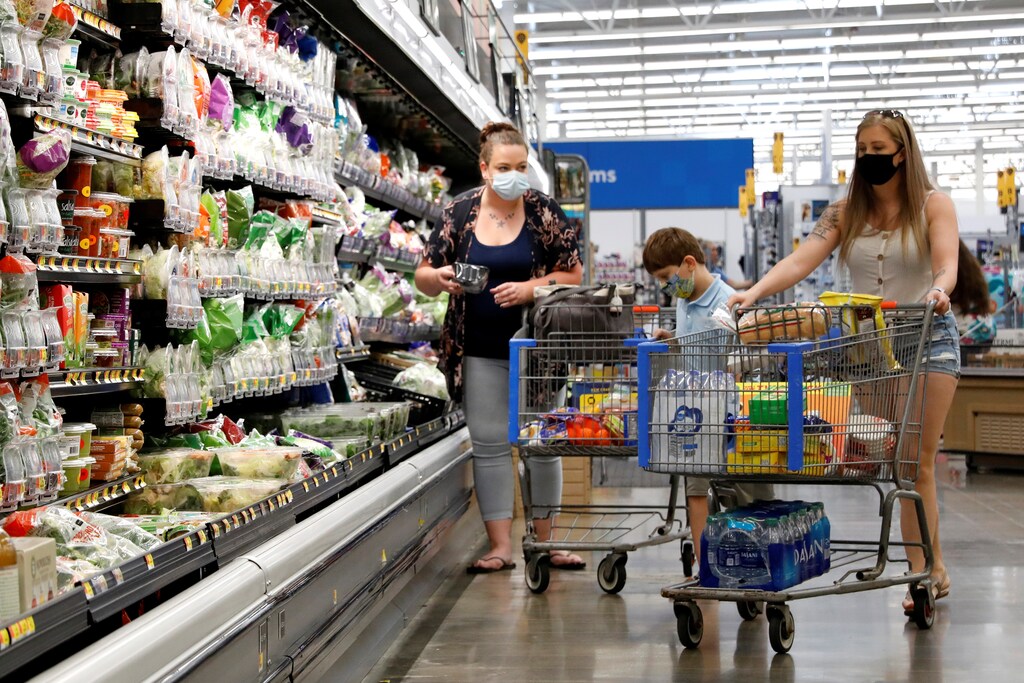
美国的通货膨胀经过多年后正在上升,使数百万美国人越来越难以负担消费品。
金融科技的扩张使消费者更容易获得银行服务,这些服务有助于应对高通胀时期。
数字银行工具正在推动金融普惠,并赋予消费者更多能力。
走一趟杂货店,就能印证一个让美国各地家庭和全球几乎每一位投资者都挂念的经济现象:经过长时间的停滞后,通货膨胀又回来了。
最新数据显示,7月份消费者物价上涨速度为近13年来最快,这使数百万美国人越来越难以养家糊口和维持家庭开支。通货膨胀也会伤害那些没有银行账户或金融服务获取渠道有限的人群,因为他们的现金储蓄会贬值,并且在申请贷款时需要支付更高的利息。
希望通货膨胀不会达到20世纪70年代和80年代时的两位数水平。我们的数字经济为消费者提供了前几代人所没有的产品,这一点也应带来一些安慰。毕竟,金融科技的扩张使消费者更容易获得在通胀期间可以提供帮助的银行服务,例如储蓄账户、贷款服务和投资工具。
数字银行的益处
据由The Harris Poll开展的研究显示,对于年收入低于10万美元的消费者,金融科技每年可为其节省360美元的利息和银行费用。网上银行服务如Dave、Chime、Varo和Go2Bank等通过提供低费用、有时甚至免费的产品,以及提前发放工资的服务,帮助用户避免可能产生的透支费用。许多同类数字银行还提供担保信用卡,这类信用卡不收取利息、无年费,申请时也无需进行信用审查。这为消费者建立信用提供了另一种途径,有助于其获得成本更低的贷款。
其他金融科技公司为客户提供工具,帮助其在财务吃紧时管理资金。诸如Truebill和Copilot等产品通过监控订阅和其他付款,使用户更容易追踪开支并降低账单。金融科技还在帮助人们养成更好的理财习惯,例如Acorns率先推出了一种储蓄方式,即将交易金额向上取整,并将差额存入储蓄账户。与此同时,Flex允许客户将房租分成小额分期,在一个月内分次支付,帮助他们在每次发薪之间管理资金,并避免费用和手续费。
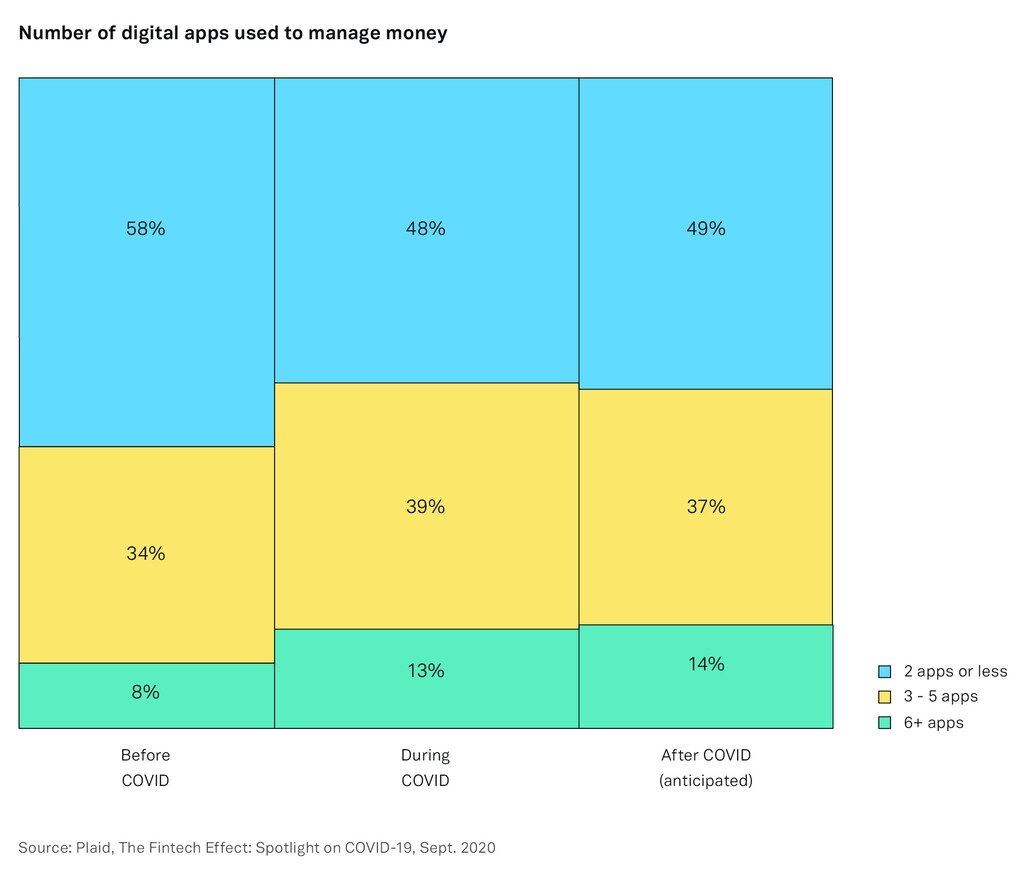
疫情提高了人们对这些数字服务的认识,人们选择网上银行,并寻找维持生计的新方式;研究显示59%的美国人比以往更多地使用金融科技应用管理资金,这一变化源于COVID-19疫情。
银行业的未来
客户的涌入反过来促使金融科技行业不断适应、改进和扩张。由于新的、更好的选择不断出现,消费者的期望值极高,企业为满足这些需求而展开竞争,加速了创新的步伐。传统银行正在加入并增设数字服务,而嵌入式金融则使非金融企业能够以新的方式,在需求出现的时点提供金融服务。
在竞争激烈的银行业中,扩大服务覆盖范围的重要性再怎么强调都不为过。即便在可以说是全球金融最发达的国家,五分之一的美国人没有银行账户,或无法获得具有竞争力的银行服务,因此容易受到高额费用的侵害。事实上,据奥纬咨询(Oliver Wyman)的一份报告显示,靠发薪日过日子的消费者在2019年向大型银行支付了170亿美元的透支费用。
这一问题在COVID-19疫情初期受到广泛关注,当时许多少数族裔所有的企业因与大型银行没有既有关系,难以获得《薪资保障计划》(Paycheck Protection Program)下的政府资金。金融科技公司之所以能够直面这一问题,是因为它们适应速度快,且不受地域限制。少数族裔创业者得以上线,并与过去被拒之门外的资本来源建立联系。根据纽约大学研究人员的一项研究,去年金融科技公司在该计划下发放了超过84.5万笔贷款,其中流向非裔美国人所有企业的比例“大幅高于”传统贷款机构。
论坛正在为改善全球银行体系做些什么?
随着金融科技的扩张,这种联系更紧密、更数字化的金融格局将为客户带来全新体验,只需极少的注册流程,并降低开发者和企业推出全新、高度定制化创新的门槛,以满足所有人不断变化的需求。这一向数字化的转型还将为传统上服务不足的群体带来更大的包容性和更低的成本。从服务提供方的角度看,服务更广泛人群将变得更加经济、风险更低。
正如2020年薪资保障计划初期的情况一样,金融科技公司、银行以及采用嵌入式金融的企业,必须进一步调整自身,并在更快的通胀或其他经济冲击来临时,帮助最脆弱的群体。它们可以帮助解决全国没有银行账户的人口问题,使人们即使通过手机或图书馆电脑办理银行业务,也能在消费物价上涨时减轻冲击。
未来几年,我们的行业无疑还将出现其他根本性变革,目前我们尚无法完全设想,而说未来十年内完全数字化的金融体系有望实现,也绝不夸张。这意味着人们所渴望和需要的金融世界,终将触手可及。




