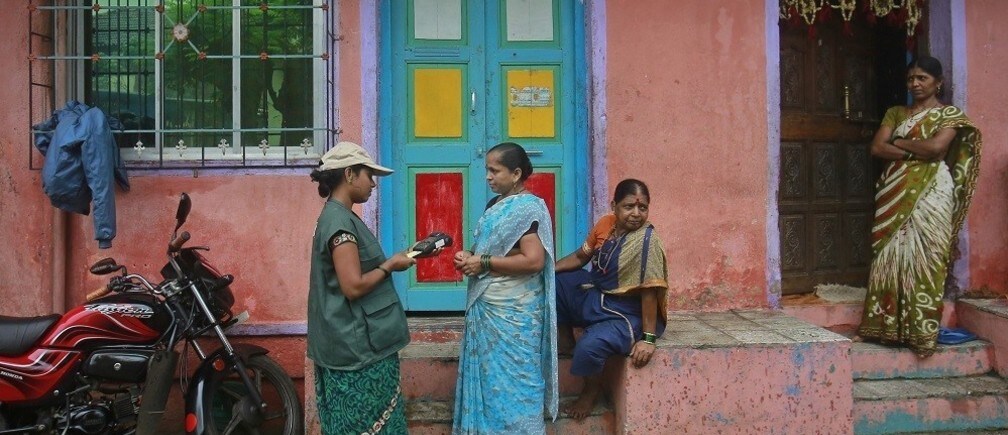
印度银行业正处于变革的关键时刻。印度储备银行(RBI)近期向11家支付银行发放营业牌照,该行业由此迎来亟需的颠覆性变革,将首次把数百万印度家庭纳入正规金融体系。
世界银行(2014年)估计,47%的印度成年人被排除在正规金融体系之外。这迫使贫困家庭只能在实体现金经济中处理金融事务,既不稳定又成本高昂。试想一下,只能以现金、珠宝或牲畜的形式储蓄;紧急情况下除了求助于当地放贷人别无选择,或只能依靠非正规信使向家人汇款;每次领取社会福利转移支付或养老金,都必须经过当地官员。即便是简单的金融交易,其成本与压力也会令人窒息。
总理推行的Jan Dhan Yojana普惠金融计划正通过鼓励银行在贫困和农村社区开设账户来弥合这一差距。自2014年8月以来,银行已通过PMJDY开设了1.77亿个账户,使其成为史上规模最大的开户行动。然而,与印度以往的大规模开户行动一样,银行更注重开户,而非建立强大的“最后一公里”银行代理网络来为这些账户提供服务。MicroSave(2015年)近期对2682名银行代理进行的调查显示,在所调查的六个国家中,印度的代理人培训程度最低,盈利能力也最弱。支付银行正是在此发挥改变格局的作用。
尽管银行在全球范围内都难以触达穷人,零售连锁企业和移动运营商却已在贫困和农村社区建立了分销网络。印度储备银行的支付银行条例将这些主体的资产调动起来为穷人服务,设立了一类可提供存款账户和支付服务、但不得发放贷款的银行。当然,印度储备银行仍须化解与支付银行相关的运营风险和消费者保护风险,但若不涉及贷款,则无需适用全面的银行监管规定。而且,一旦支付银行与贫困客户建立起支付连接,它们便将成为信贷发放银行和保险公司向其输送信贷、保险及其他关键金融产品的管道。
这些数字支付连接将改善人们的生活。一旦接入印度的数字金融体系,农民便可将收获所得存入安全且计息的账户,从而更有可能在播种季节到来时留有足够资金购买种子。外出务工人员只需轻点一下即可向妻子和子女汇款。政府可将社会福利款项直接发放至公民账户,而非经由层层中间环节转发。随着时间推移,这些交易将留下数字足迹,形成一份金融记录,有助于贫困人口获得负担得起的贷款。
要实现这一愿景,支付银行必须克服两大关键挑战。其一,国际经验清楚表明,支付银行需要大力投入,以在农村社区建立并培训代理网络,并准备好等待三至五年,业务才能实现正现金流。这不是短期投资者的游戏。其二,仅靠支付服务不足以促使客户转向数字账户。由于印度储备银行明智地禁止支付银行自行提供信贷和保险,支付银行必须与信贷发放银行和保险公司建立合作关系,以提供更完整的产品组合。
印度在普惠金融方面有着悠久的历史,但其中许多努力最终不了了之。然而,这一次有所不同。这一次,政治意愿与精巧的监管模式将相辅相成,在未来几年带来普惠金融的重大进展。
本文最初发表于《印度快报》(The Indian Express)。
本文与 比尔及梅琳达·盖茨基金会合作发布。发布本文并不代表世界经济论坛认可其中观点。
如需及时了解议程动态,请 订阅我们的每周简报。
Daniel Radcliffe为比尔及梅琳达·盖茨基金会“穷人金融服务”(FSP)高级项目官员,本文作者。
图片:Karuna Prakash Mukudum(左)是为Financial Information Network and Operations Ltd(FINO)工作的协调员,她于2013年7月2日在距孟买约50公里(31英里)的Raigad区Wavanje村,一边从一名妇女手中收取款项,一边处理智能卡。路透社/Danish Siddiqui




