本文与 Bruegel合作发表。 发表本文并不意味着世界经济论坛认可其中观点。
欧洲央行(ECB)昨日公布了对希腊四大主要银行(阿尔法银行、欧洲银行、希腊国家银行和比雷埃夫斯银行)的全面评估,这与希腊第三轮救助计划中达成的协议一致。该评估将构成计划中预定开展的资本重组行动的基础,此项行动需尽快实施。
与2014年的情况一样,此次评估包括两部分:资产质量审查(AQR)和前瞻性压力测试。
资产质量审查是对截至2015年6月30日银行资产估值准确性的时点评估,并为压力测试提供起点。评估得出经资产质量审查调整后的一级核心资本充足率(CET1),并与9.5%的CET1门槛进行比较(该门槛也用作压力测试的参照标准)。
压力测试从前瞻角度评估银行偿付能力在不同压力水平下的稳健性,并将新的资产质量审查信息纳入考量。压力测试基准情景要求的最低CET1比率为9.5%,而不利情景要求的最低CET1比率为8%。
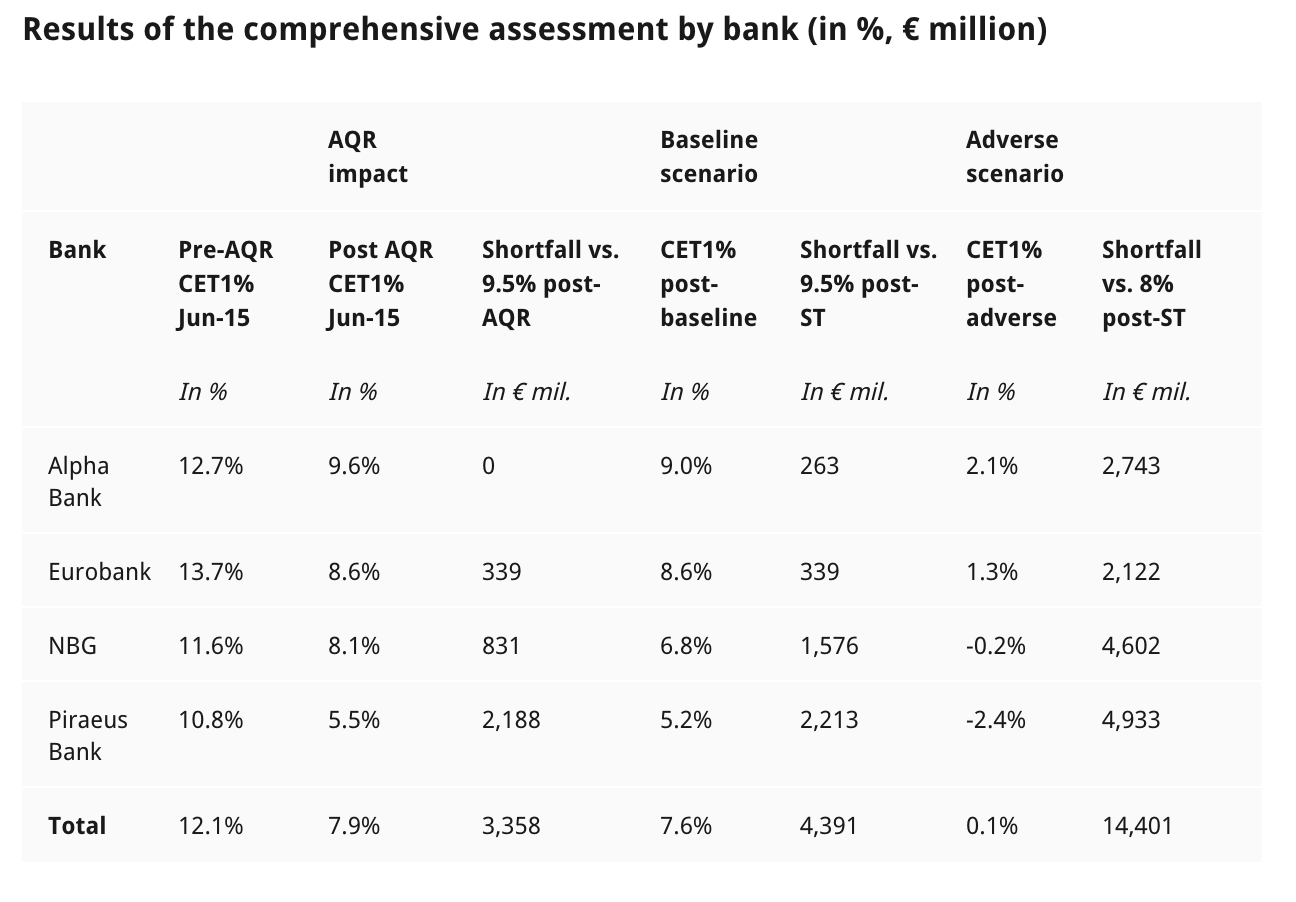
这些要求与2014年压力测试大不相同,后者的基准情景为8%,不利情景为5.5%。欧洲央行应更清晰、明确地解释这一点。因此,此次评估产生的资产质量审查总调整额为92亿欧元;总体而言,评估确定资产质量审查后的资本缺口在基准情景下为44亿欧元,在不利情景下为144亿欧元(见表1)。
资料来源:欧洲央行报告
比雷埃夫斯银行是压力测试中表现最差的银行,需补充资本49.3亿,其后依次为希腊国家银行(46亿)、阿尔法银行(27亿)和欧洲银行(21亿)。资产质量审查的影响对比雷埃夫斯银行最大,而阿尔法银行未记录任何与资产质量审查相关的缺口。
银行弥补资本缺口的计划需在下周公布,比雷埃夫斯银行和阿尔法银行均已开始尝试募集私人资本。比雷埃夫斯银行近期针对11亿的次级债券和优先债券发起了置换要约,而阿尔法银行上周宣布了类似的11亿债券置换计划。无法从私人投资者处募集的额外资本需求 据报道 将由希腊金融稳定基金以新股和cocos(或然可转换债券)的组合予以覆盖。希腊政府本周通过的资本重组法案正是针对这些问题(相关要点摘要请参见 此处)。
除资本重组的时机(这一问题过去几周一直在讨论)外,仍有若干问题不明确。首先,希腊银行面临的最大风险来源可能仍未被计入。此次评估并未涉及希腊银行对大量递延所得税资产(DTAs)的依赖。对部分银行而言,这些资产约占CET1的50%(如此前 已讨论)。递延所得税资产绝非 仅为希腊银行所用,该问题的根源在于我们监管框架中资本的定义,因此欧洲央行仅为希腊银行在此次评估中修改规则绝无道理。此举非但无法解决问题,反而会推迟找到解决方案。
要跟进议程,请 订阅我们的每周通讯。
作者:Silvia Merler为Bruegel的特约研究员。
图片:2015年2月拍摄于雅典市中心的希腊央行总部。REUTERS/Yannis Behrakis。




