经济自由化的动机在于促进竞争,以提高资源配置效率、经济增长和社会福利。这一范式的前提是:企业追求价值最大化,且市场中竞争者越多,竞争就自动越激烈。
然而,这一观点未能考虑监管与公司治理之间的联系,以及二者对企业行为的影响。取消监管约束后,结果可能在很大程度上取决于公司治理与企业行为之间的相互作用,尤其是当企业行为并非主要由价值最大化驱动,且原有监管约束本就旨在抑制风险承担之时。
储蓄信用社(cajas)的地域放松管制:“西班牙经验”
在一项近期研究(2013年)中,我们考察了放松管制与治理之间的相互作用对金融业风险承担的影响。我们分析了西班牙银行业放松管制的一项大规模自然实验:1988年取消了西班牙储蓄银行(又称“caja”银行)的分支机构设立限制。我们拓展并补充了Laeven和Levine(2009)提供的关于银行监管、治理与风险承担之间联系的横截面证据。
我们的分析基于一个独特的数据集,该数据集整合了银行分支机构的地理分布信息、借贷双方匹配的财务报表、银行治理特征以及借款人违约情况。
图1。按银行类型和贷款类别划分的银行贷款变化情况
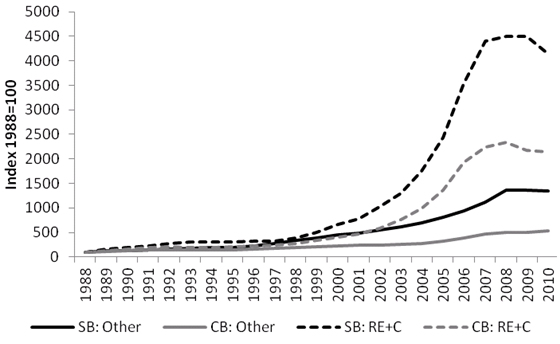
注:图1展示了放松管制后的储蓄银行(SB)与私营商业银行(CB)向建筑和房地产企业(RE + C)及其他企业(Other)发放贷款规模的变化。与私营商业银行相比,caja银行自1988年以来的贷款显著增加。对房地产和建筑企业的贷款效应更为明显。
政府所有的银行有何特殊之处?
政府所有的银行约占全球银行业的40%(La Porta、Lopez-de-Silanes和Shleifer,2002)。研究银行的国家所有权之所以重要,是因为至少出于三个原因,政府所有或控制的银行中的“大股东”性质与私营银行中的大股东存在根本差异:
第一,作为所有者的政府可能显著偏离价值最大化目标。
政府往往追求社会福利目标,例如促进经济发展、实现文化目标、弥补市场失灵,以及向弱势群体提供金融服务。这些替代性目标可能产生负面效应,例如由于政治影响、代理问题、欺诈和腐败而导致经营业绩不佳和信贷配置效率低下。
第二,政府所有的银行不存在公司控制权市场。
控制权具有“黏性”,即难以轻易转移给其他方,这使得此类银行容易受到政府影响和政治寻租的干扰。然而,存在一种特殊机制可以促成政府所有银行的控制权转移:政客可以在选举后更替。
第三,国有银行可能受到地方、地区或联邦政客的影响。
控制权从地方转向地区或联邦层面——西班牙cajas在20世纪90年代确实发生了这一转变——可能助长帝国式扩张,以及偏离价值最大化的职业和晋升行为。此外,由于分配给政客的表决权协调性提高,地区或联邦层面的控制可能导致政治影响力增强。
主要结果
我们发现,西班牙储蓄银行的地域扩张与事前风险承担的显著增加以及事后违约风险的上升相关。cajas向新市场中的企业放贷,这些市场在事前比其本地市场以及私营商业银行所服务的借款人风险更高。我们进一步证明,这些企业申请破产的可能性更高。上述结果是在一项分析中得出的,该分析控制了可观察的企业、银行、省份和时间效应,并处理了不同形式的不可观察异质性。当地方政府在董事会中持有股份的cajas、扩张至与银行总部所在地由同一政党执政地区的情况,以及向房地产和建筑行业企业放贷时,风险承担的增幅显著更大。在若干额外的实证检验中,我们排除了对结果的其他解释(例如其他扩张动机、市场进入成本效应、竞争效应,以及通过更严格的贷款条款抵消风险),并确认了主要发现的稳健性。
结果表明,自由化导致西班牙银行体系内风险承担出现分化,而这种分化与储蓄银行业的治理问题相关。良好的初衷却走向了反面!几乎所有cajas均告失败,并被改组为商业银行,其治理结构和政府参与方式均发生了根本性变化,这一点在西班牙与欧洲金融稳定基金(EFSF)于2012年签署的《谅解备忘录》中有所说明。
类似情况与政策启示
cajas的故事之所以引人注目,是因为其规模极为庞大,也因为欧元的未来在一定程度上将取决于西班牙如何度过此次危机。这对其他国家同样具有相关性,因为大多数国家也设有储蓄银行和/或与之类似的合作银行。许多国家放松了对其银行体系部分组成部分的监管约束,且往往带来负面后果。例如,德国于21世纪初期取消了对其州立银行(Landesbanks)和储蓄银行的国家担保。有证据表明,国有的州立银行利用其较低的融资成本,在四年过渡期内大幅增加了债券发行规模(参见Fischer、Hainz、Rocholl和Steffen,2012)。这些资金不成比例地投向了风险相对较高的项目,例如美国次级抵押贷款证券化的各个档级。此外,美国近期在未充分考虑信用合作社特殊治理结构的情况下,大幅放松了对信用合作社的监管。其他例子包括:美国储蓄与贷款行业的地域和产品放松管制;日本信用合作社在20世纪90年代银行危机初期阶段的倒闭;1980年代中期法国的银行业放松管制;以及韩国储蓄银行业所遭遇的挤兑。
我们的研究具有两项明确的政策启示:第一,经济自由化应考虑机构(或行业)的治理结构及其对经济行为的影响,尤其是风险承担行为。第二,如果原有监管旨在抑制风险承担或维持最低安全标准,那么释放增长动力的自由化可能导致不良后果。
本文首次发表于 voxeu.org
作者:Manuel Illueca,Universitat Jaume I金融与会计副教授。Lars Norden,鹿特丹管理学院金融学副教授。Gregory F. Udell,印第安纳大学凯利商学院Chase银行与金融讲席教授。 图片:2012年在马德里西班牙银行总部前的西班牙国旗 REUTERS/Paul Hana




