2015年7月,希拉里·克林顿在纽约大学发表了一场备受关注的演讲,提议大幅提高美国对持有不足两年的投资征收的资本利得税税率。此外,较低的“长期”税率20%仅适用于持有满六年的投资,而非目前的一年。她认为,通过鼓励股东长期持有投资,这将使企业拥有进行长期项目的自由,而不必承受追求短期利润的压力。
这一观点在其他地方也得到了呼应。2015年6月,丰田宣布推出一类新的“长期”股份,若投资者持有五年,可获得更高的收益。前一年的6月,意大利总理马泰奥·伦齐通过一项规定,设立“忠诚股份”,在持有两年后,可使投资者的投票权翻倍。即将推出的欧盟金融交易税的论据之一是,它将遏制短期交易。
长期投资对于发展无形资产至关重要,而无形资产是21世纪企业取得成功的关键。因此,将股东长期锁定似乎是明智的。那么,为何克林顿的提议招致诸多批评?又为何具有影响力的代理投票顾问机构Institutional Shareholder Services以及主要养老基金投票反对丰田的提案?
因为事情并没有那么简单。投资者的短期交易并不一定等同于管理层的短期行为。相反,短期交易可以基于企业的 长期 价值,从而促使管理层进行长期思考。
通行的观点如下。短期交易使投资者能够抛售业绩疲软的股票,从而迫使管理层通过削减投资来避免业绩疲软。但是,投资者为何要抛售业绩低迷的股票?业绩是公开信息。一旦公司宣布业绩低迷,其股价便会立即下跌。因此,投资者没有动机卖出该股票,因为其疲软的业绩已经反映在股价中。
投资者通常通过基于未反映在股价中的私有信息进行交易来获利。由于短期业绩信息是公开的,私有信息通常涉及企业的长期价值,例如其创新能力、客户忠诚度和企业文化。若投资者因某股票的长期前景黯淡而抛售,此类抛售会压低股价并约束管理层。因此,抛售的威胁本身就促使管理层从一开始就着眼长远布局。这一机制被称为“通过退出实现治理”,或“用脚投票”。通过锁定股东来阻止退出,会剥夺公司治理的一项关键工具。
关键不在于股东 交易 的时间长短,而在于其交易是基于短期还是长期的 信息。我们如何确保是后者?答案是鼓励投资者持有大额股份。基础金融理论提倡通过分散投资来降低风险。但是,分散投资也会使投资者过于分散。由于她在每家企业中的持股都很小,她不会花时间和精力去分析其无形资产,而是依赖免费可得的业绩数据。最有动力自行研究企业长期价值的,正是大型投资者。
限制短期交易至少有三项成本。首先,即使大型投资者得知某企业正在牺牲长期价值,它也无法基于这一信息进行交易。它无法约束管理层,因此管理层变得根深蒂固。事实上,Institutional Shareholder Services曾表示,“稳定投资者数量的增加可能导致公司与其股东之间的关系过于亲密。”其次,若大型投资者知道自己无法基于对企业长期价值的分析而卖出股票,那么它从一开始就不会费心进行此类分析。第三,若投资者知道自己必须锁定五年,他们一开始就不会大量持股。
检验任何论点的真正标准,在于其是否经得起数据的检验。一篇经典论文表明,分散的投资者会促使企业削减研发支出以达成短期盈利目标,而大型投资者则能抑制这种短视行为。近年来,研究表明,鼓励短期交易的流动性股票市场具有诸多益处。股票流动性提升企业价值,在拥有大型投资者的企业中尤为明显,这与以下观点一致:短期交易的能力促使大型投资者收集长期信息。 此外,股票流动性首先会吸引大型投资者入场,而一旦他们入场,便会通过退出机制约束管理层。
短期主义问题具有系统性。只有当投资者基于企业的长期价值评估企业时,管理层才会进行长期投资。但是,只有投资者能够运用此类信息时,他们才会收集长期信息,而这要求他们拥有基于此信息进行短期交易的自由。
作者: Alex Edmans 是伦敦商学院金融学教授。 观看其TEDx演讲“The Social Responsibility of Business”,探讨长期投资的价值。
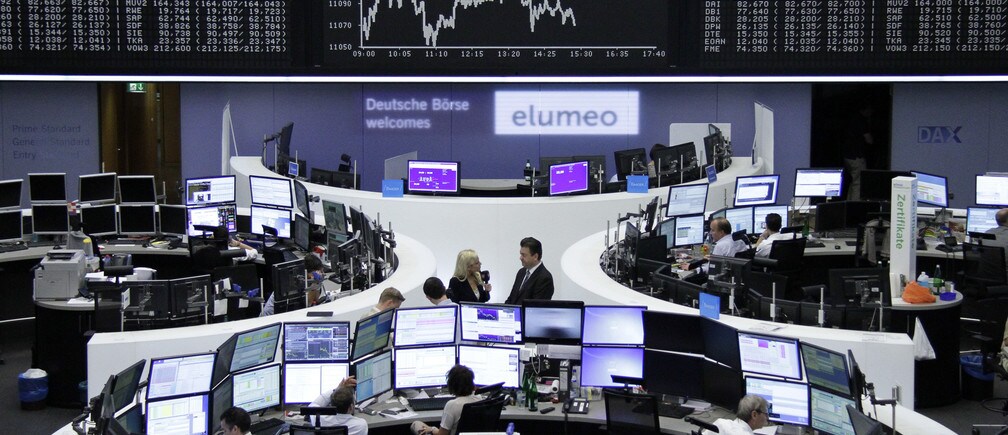
图片:2015年7月27日,德国法兰克福证券交易所内,交易员面对德国DAX股价指数看板,在各自屏幕前工作。REUTERS/Stringer




