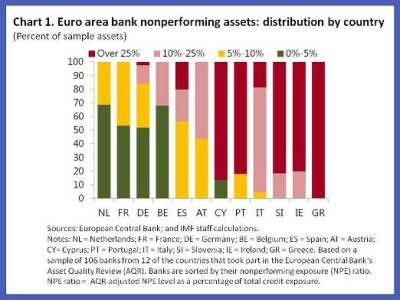
一年前,我们的研究显示,欧洲有 8,000亿欧元的不良贷款存量。在最新一期 《全球金融稳定报告》 中,我们指出这一问题如今已扩大至逾9,000亿欧元。这些不良贷款集中在受冲击最严重的经济体,其中三分之二位于仅有的六个欧元区经济体。欧洲央行的 资产质量审查 证实了这一情况:许多经济体中的大多数银行不良资产水平较高(见图表1)。
今年1月,欧洲央行宣布推出 扩大后的资产购买计划 ,以应对通胀持续低迷带来的风险。该计划已显现出可衡量的成效:融资成本下降,股价上涨,欧元贬值,从而有助于支撑通胀预期。
但要最大限度地提升货币政策的有效性,还必须辅以其他政策,以疏通银行放贷渠道,配合央行的行动。
不良贷款阻碍放贷
银行需要处理不良贷款,因为这些贷款会加重银行资产负债表负担,并抑制信贷。如以下示意图所示,银行必须拨出资金弥补损失,盈利能力因此下降;不良贷款带来的利息收入较少,还伴有运营成本(如行政开支和法律费用)。

盈利能力较弱的银行留存收益较少,因此可用于新增贷款的资本也较少。这些贷款(扣除拨备后)还会占用稀缺的资产负债表资源,因为银行需要为其提供资金;而且,由于其监管资本比率风险权重往往较高,银行可用于发放新贷款的空间也会缩小。持有大量此类贷款的银行也可能更不愿意向资质处于边缘的借款人放贷,以免未来形成不良资产,结果许多银行都在争抢同一批优质企业。
与此同时,这些贷款也是 企业部门债务过剩的另一面;从需求端看,沉重的债务负担使借款人不太可能希望获得更多信贷,从而抑制放贷增长。
应当采取哪些措施?监管机构应为银行维持充足拨备提供有力激励,以帮助缩小银行估值与市场对不良贷款估值之间的差距。监管机构应确保拨备反映前瞻性的预期信贷损失,并确保银行对抵押品估值、回收率和处置时间采取审慎做法。银行还应建立并运用处理此类贷款的专业能力。必要时,各国官员应继续审查并改革破产法律框架。
疏通银行信贷的第二种方式,是由监管机构进一步明确银行监管和监督标准。银行正在作出放贷决策,同时 调整其业务模式 以适应新的监管和经济现实。在这种环境下,如果中期监管要求不够明确,银行很可能不愿通过消耗超过监管最低要求的资本或流动性缓冲来增加放贷。
如果政策制定者和银行家不采取行动支持银行放贷, 《全球金融稳定报告》 中的模拟结果显示,信贷年均增速可能仅为1%至3%。
本文与 iMF Direct 合作发布。本文的发布并不意味着世界经济论坛认可其中的观点。
如需持续关注“议程”,请 订阅我们的每周通讯。
作者:Will Kerry 是国际货币基金组织货币与资本市场部高级经济学家。Jean Portier 是国际货币基金组织货币与资本市场部全球市场分析司高级金融专家。
图片:欧盟旗帜在布鲁塞尔欧盟委员会总部外飘扬。UNICS REUTERS/Thierry Roge。




