“太可怕了。为什么没有人预见到这一点?”2008年11月,英国女王伊丽莎白二世在参观伦敦政治经济学院时问道,她不解为何没有人预测到全球金融危机。这种困惑并非英国王室独有;世界各地的许多人都在问同样的问题。
十年过去了,预测金融不稳定性仍然困难。然而,在增进对金融部门与经济之间重要联系的理解方面,正在取得进展。我们现在更清楚地认识到,金融脆弱性如何放大负面冲击,并损害产出和就业。
国际货币基金组织每年两次发布其关于全球金融稳定风险的最新分析,载于《全球金融稳定报告》,该报告持续推动金融稳定监测框架的改进。
目前的方法载于一份国际货币基金组织的新论文之中,包括对金融机构、金融市场、企业、家庭和政府借款人的金融脆弱性进行系统评估,并以预测GDP增长的形式给出取决于金融状况的金融稳定风险综合指标。这种两部分构成的方法提高了透明度,并为金融监管机构与各国央行之间的更好沟通,乃至最终的政策制定,提供了路径。
我们现在更清楚地认识到,金融脆弱性如何放大负面冲击,并损害产出和就业。
undefined
运作方式
在该框架中,随着放款人和借款人在宽松金融环境下增加风险承担,周期性金融稳定风险随之上升。集体风险承担的增加会导致金融脆弱性的累积,例如金融机构的高负债水平或期限错配。脆弱性会放大冲击,导致金融状况收紧并抑制经济增长。这一过程相互强化:当资产价格下跌时,脆弱的金融机构被迫减少债务,进而导致资产价格和经济增长进一步下滑。
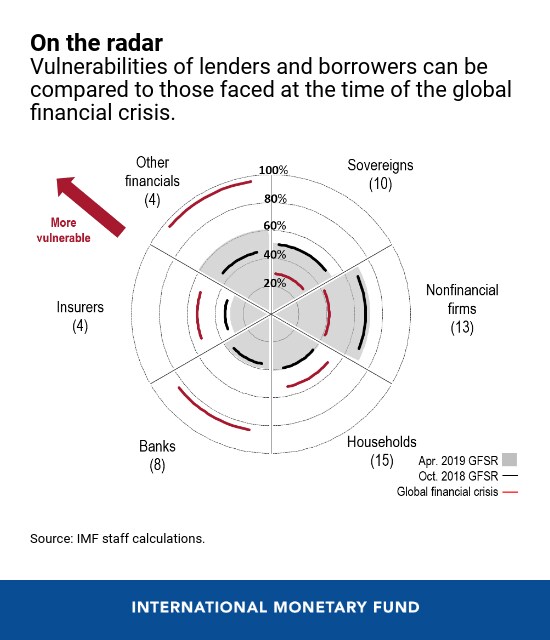
当前方法的第一部分是一个“自下而上”的指标监测矩阵,该矩阵按金融体系中各类放款人和借款人所面临的脆弱性类型加以界定。金融脆弱性包括资产估值虚高;银行及其他金融机构杠杆率上升及资金错配加剧;以及非金融借款人(包括家庭、企业和政府)负债增加。
下图以图形形式展示了该矩阵,包括不同时点放款人和借款人脆弱性程度的快照。它说明了危机爆发时全球银行和非银行金融机构的高度脆弱性,以及许多国家家庭的高负债水平,并说明了目前二者状况已大幅改善。随着时间推移,该矩阵可能会演变,因为监测框架应当能够适应,以捕捉可能以新形式出现的脆弱性。
该方法的第二部分是一个“自上而下”的金融稳定风险综合指标——“增长风险”(Growth at Risk,GaR)——以取决于金融状况的预测GDP增长下行风险来衡量。GaR的关键创新在于,预测GDP增长的整个分布都与金融状况相关联,而金融状况反映了经济中风险的潜在价格。
换言之:在预测GDP增长时,应以概率的角度思考。不仅要考虑预期增长,还要考虑预期增长面临的风险,这一点十分重要。
下图展示了在三个不同时点,预测的全球GDP增长概率分布如何随金融状况变化而移动。2019年4月《全球金融稳定报告》发布前的两个季度,全球金融状况比2018年第三季度更为收紧,因此,未来一年GDP增长的下行风险有所上升。
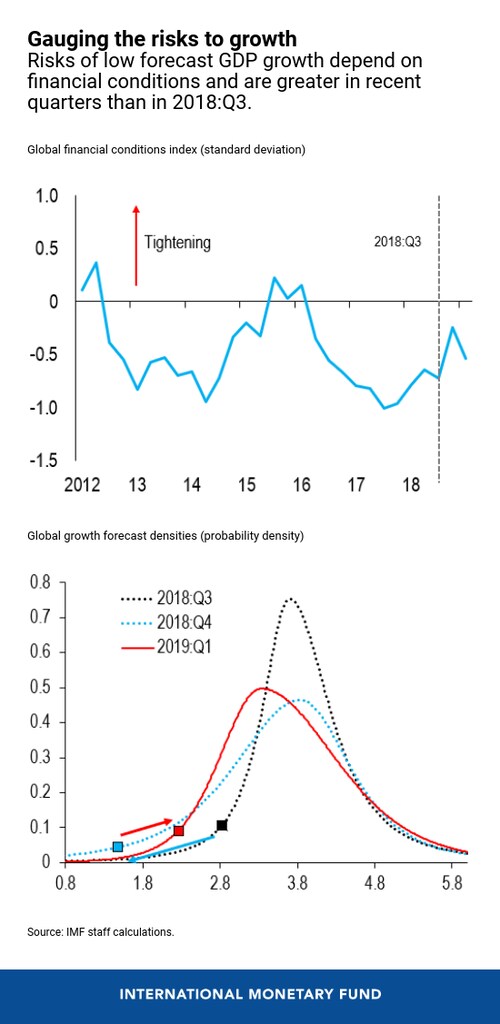
此外,虽然较为宽松的金融状况可能在短期内提振增长并降低波动性,但由于脆弱性会随宽松金融状况而累积,中期内波动性可能上升。这就是所谓的“波动性悖论”。目前,相关工作仍在进行,旨在将脆弱性纳入GaR的估算之中。
为政策制定衡量金融稳定风险
该方法的两个部分相互补充。GaR提供了一个金融稳定风险的综合指标,可直接与历史风险水平进行比较,以判断潜在下行风险的严重程度。对各类具体脆弱性进行更精细的监测,则为GaR估算提供了必要的细微差别和深度,并突显了宏观审慎政策的潜在目标。
该监测框架可以产生更多、更优质的金融状况和脆弱性指标,用于估算全球经济、各地区或各国的GaR。换言之,这对国际货币基金组织的多边和双边监督都可能有用。
新框架还支持对各国宏观审慎政策实施情况进行监测,以缓解金融稳定风险。国际货币基金组织已启动一项新的年度调查,内容为宏观审慎政策的使用情况,并且各项政策可以对应到矩阵中的金融脆弱性。
就女王的问题而言,这一监测框架本可让我们告诉她:如果所识别出的脆弱性得不到解决,严重的金融危机很可能发生,尽管我们无法告诉她具体会在何时发生。展望未来,该框架将对金融稳定风险进行定期、系统的评估正式化,并以产出增长的形式提供这些风险的综合指标。因此,它使金融稳定风险能够被纳入货币政策和监管政策的决策框架之中,而不再仅仅在金融风险已经非常高时才被间歇性地考虑。




