本文与 比尔及梅琳达·盖茨基金会合作发布。
数字技术正在迅速改变金融产品的设计与提供方式。过去难以触达的消费者,如今可以通过手机或预付卡,快速且低成本地获得正规金融服务。然而,数字金融服务(DFS)虽然为贫困人口带来诸多益处,但其自身也存在一系列挑战。
来自30多个国家的专家近期齐聚土耳其安塔利亚,出席 责任金融论坛第六届会议 (RFF VI),旨在探讨这些挑战并制定一系列应对行动。该论坛由 Innovations for Poverty Action 等多家全球发展组织共同主办。RFF VI以循证、互动的形式,促进监管机构、从业者、研究人员和发展专家之间的讨论,议题涵盖数字世界中推动普惠、负责任的金融服务、金融能力计划和消费者保护。
我们采访了 Xavier Giné (世界银行)、 Greg Fischer (伦敦政治经济学院)和 Dean Karlan (耶鲁大学),了解研究对负责任数字金融的关键启示。
提供清晰、准确的产品信息,有助于消费者选择最符合其需求的产品,因此披露是消费者保护的核心议题。Xavier,你的研究对提高强制披露的有效性有何启示?
Xavier: 当 秘密派出研究人员 前往金融机构审计其服务时,我们发现银行代理人通常只有在被明确询问时才会提供费用等基本信息。一种解决方案是为消费者提供一份包含关键问题的清单,帮助他们在同一及不同金融机构之间有效比较产品。
研究还表明,信息的呈现方式十分重要。在标准化格式中,产品相关成本被清楚列明,在帮助人们选择合适产品方面,其效果几乎是 两倍 (相比常用营销材料) ,即使两者包含相同信息。有效披露还取决于披露时机,例如在个人做出决定之前。

许多机构仍在投资成人金融教育,尽管评估结果对其有效性提出了质疑。Greg,我们该如何更有效地设计未来的金融教育项目?
Greg: 现有证据 表明,我们需要重新思考如何设计和实施成人金融教育项目。近来, 关注点已转向几个宽泛的主题 ,以提升成效,包括提供 简单具体的信息、 瞄准可学习时机、借助 社区支持,并采用 创新方式以覆盖更多人群。我们应探索这些方向,但也需要解决出席率低的问题——成年人普遍不愿意或无法参加并完成金融教育课程——同时需要更好地识别消费者愿意学习的时机(例如,恰好在做出金融决定之前)。
归根结底,我们应当专注于让金融更好地服务于人,而不是为提升金融素养本身而努力。一种思路或许是像对待公共卫生那样对待金融福祉:识别并推广健康行为的简单规则,在必要时鼓励消费者寻求专业帮助,并对潜在有害的产品实施监管。
我们屡次听到,从业者应当提供更能服务消费者的产品。Dean,研究对产品应如何设计有何启示?
Dean: 我们并非传统经济理论所假设的理性个体。在做出关乎未来的决定时,诸如追求即时满足或拖延等行为偏差,往往胜过远见。金融机构和监管机构需要接受这些偏差的现实,并围绕其设计产品与政策。
此外,我们看到产品在灵活性与刚性之间存在一种张力。 让小额贷款更具灵活性 通过在还款开始前设置宽限期,已被证明能够改善企业投资、利润和收入;而让储蓄账户更加刚性,允许客户 作出储蓄承诺 ,已帮助他们储蓄更多。我们并不总能预先知道产品将如何影响消费者行为,这正是实验成为设计过程关键所在的原因。
刊登文章不代表世界经济论坛的观点。
如需跟进 Agenda 的最新内容, 请订阅我们的每周通讯。
作者:Sneha Stephen负责管理Dean Karlan的研究项目组合。Pooja Wagh是Innovations for Poverty Action(IPA)金融包容项目的项目经理。
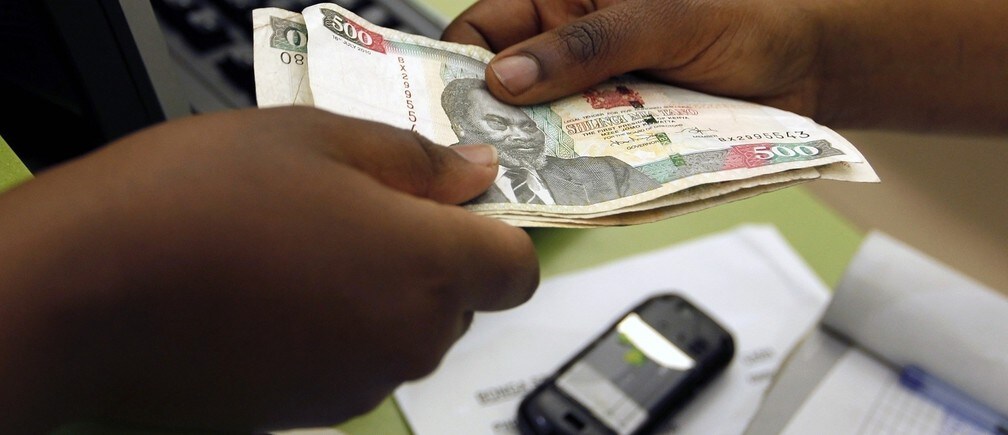
图片:一名客户正在进行移动货币转账。REUTERS/Thomas Mukoya。




